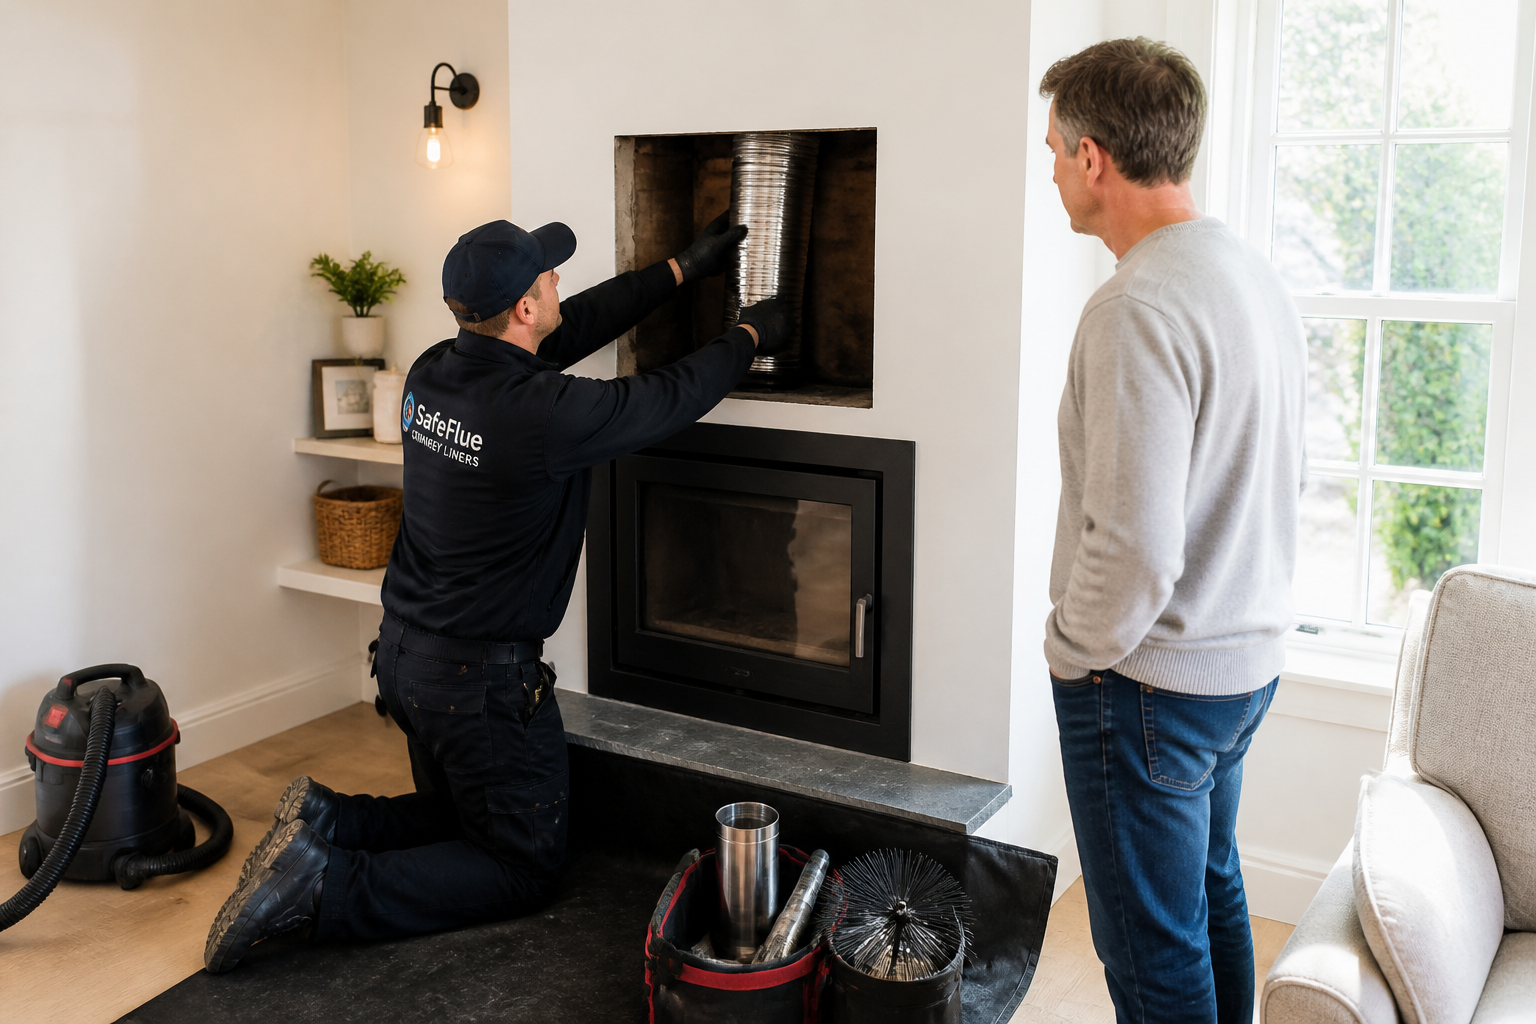
L'installation ou la rénovation d'une cheminée soulève une question délicate : le tubage du conduit est-il obligatoire pour être couvert par votre assurance habitation en cas d’incendie ? Entre exigences techniques, obligations légales et attentes des compagnies d’assurance, la réponse dépend du type de foyer, du respect des normes et de la rigueur de l’entretien. Voici ce qu’il faut absolument savoir pour éviter tout refus d’indemnisation après un sinistre lié à votre cheminée.
Le tubage de cheminée : toujours obligatoire pour l’assurance ?
Le tubage consiste à insérer un tube, généralement en inox, à l’intérieur du conduit de cheminée afin d’en sécuriser l’évacuation des fumées et de limiter les risques d’incendie ou de corrosion. Toutefois, la réglementation ne l’impose pas dans tous les cas.
Pour les foyers fermés – inserts, poêles à bois ou à granulés, cheminées équipées d'une vitre – le tubage du conduit est obligatoire dans toute construction neuve ou lors d’une rénovation. En revanche, pour une cheminée à foyer ouvert (sans vitre), si le conduit est en bon état, le tubage n’est pas imposé par la loi, mais il reste fortement recommandé.
Du point de vue de l’assurance, ce sont les normes en vigueur et l’adéquation de l’installation au DTU 24.1 (norme française de référence pour les conduits de fumée) qui conditionnent une indemnisation en cas de sinistre. Si l’expert missionné après un incendie constate que le conduit n’a pas été tubé alors que la configuration l’exigeait, la compagnie d’assurance peut réduire, voire refuser, l’indemnisation.
Quelles sont les règles à respecter pour ne pas perdre la garantie incendie ?
Pour être indemnisé en cas d’incendie lié à une cheminée, l’assureur vérifie plusieurs points lors de l’expertise :
- Le type de foyer installé (ouvert ou fermé) et l’adéquation du conduit à ce type d’usage.
- La conformité du tubage : pose sur toute la longueur, angles de dévoiement limités, matériaux compatibles avec la norme NF DTU 24.1.
- Le respect de la hauteur réglementaire du conduit (au moins 40 cm au-dessus du faîtage et des obstacles à moins de 8 mètres).
- La température de paroi du conduit ne doit pas dépasser 50°C dans les pièces habitables.
- Le choix du professionnel : la pose doit être réalisée par un installateur certifié RGE ou Qualibois, qui remet une fiche d’identification du conduit et une plaque signalétique.
En l’absence de ces éléments, l’assurance peut estimer que l’installation n’était pas conforme, ce qui constitue une cause d’exclusion fréquente de la garantie incendie.
Quels documents exiger de l’installateur pour votre assurance ?
Après la pose ou la rénovation du conduit, le professionnel doit vous fournir :
- Une fiche d’identification du conduit précisant ses caractéristiques techniques.
- Une plaque signalétique apposée sur le conduit, indiquant l’identité de l’installateur et les informations essentielles (diamètre, nature du matériau, type d’appareil raccordé, date d’installation).
- Une attestation de conformité à la norme NF DTU 24.1.
Ces documents seront demandés par l’expert de l’assurance en cas de sinistre. En l’absence de preuve de conformité, l’indemnisation pourra être remise en cause, même si vous aviez souscrit la garantie incendie.
Ramonage, entretien et déclaration : des obligations incontournables
Au-delà du tubage, la fréquence du ramonage du conduit de cheminée conditionne aussi l’indemnisation en cas d’incendie. La loi impose au minimum un ramonage annuel (souvent deux selon l’arrêté préfectoral ou le règlement sanitaire départemental). Un défaut de ramonage expose à une amende et, surtout, à un refus d’indemnisation si le sinistre résulte d’un conduit encrassé.
Autre point souvent négligé : déclarer l’installation de votre poêle ou cheminée à votre assureur. Cette information permet d’adapter le contrat et d’éviter toute ambiguïté sur la couverture du risque incendie. Un oubli ou une fausse déclaration peut entraîner une réduction, voire un refus d’indemnité.
Pour tout ce qui concerne les démarches auprès de l’administration fiscale, il est aussi pertinent de s’informer sur les cas où l’assurance de prêt immobilier doit être déclarée sur la feuille d’impôt afin d’éviter les erreurs de déclaration, notamment lors de travaux de rénovation énergétique.
Que risque-t-on si le tubage ou l’entretien ne sont pas conformes ?
En cas de sinistre, l’expert de l’assurance va systématiquement vérifier l’état du conduit et la conformité de l’installation :
- Si le tubage était obligatoire mais absent, l’assurance peut refuser l’indemnisation totale ou partielle des dégâts.
- Si le ramonage n’a pas été effectué, le refus d’indemnisation est courant, quelle que soit la cause précise de l’incendie.
- Une installation non conforme à la norme DTU 24.1 (mauvais matériaux, pose défectueuse, angles non respectés) est également un motif d’exclusion.
| Situation | Conséquence sur l’indemnisation |
|---|---|
| Tubage absent alors que le foyer est fermé | Refus ou réduction de l’indemnisation |
| Ramonage non effectué | Refus d’indemnisation en cas d’incendie lié à l’encrassement |
| Installation non conforme à la norme DTU 24.1 | Exclusion de garantie |
| Déclaration non faite à l’assurance | Possibilité de réduction d’indemnité |
Quels autres points de vigilance avec l’assurance cheminée ?
Certains détails peuvent paraître secondaires mais se révèlent décisifs pour l’indemnisation :
- Installer une antenne sur un conduit de cheminée est interdit ; l’assurance ne couvrira pas les dommages à ce titre.
- La prise en charge des bris de glace (vitre d’insert fissurée) dépend de votre contrat et des garanties souscrites.
- En cas d’infiltration par la cheminée, la couverture dépend des causes et du contenu exact de votre contrat habitation.
Comparer les contrats d’assurance habitation permet de s’assurer que l’ensemble des risques liés à la cheminée sont bien pris en charge, notamment si votre cheminée sert de chauffage principal.
Faut-il tuber si ce n’est pas strictement obligatoire ?
Même dans les situations où le tubage n’est pas exigé (ancien conduit, foyer ouvert), le risque de refus d’indemnisation après sinistre reste réel si l’expert considère que l’installation n’était pas adaptée ou mal entretenue. Faire tuber son conduit améliore la sécurité, réduit le risque d’incendie et met toutes les chances de son côté en cas de déclaration à l’assurance.
En résumé, le tubage n’est pas une formalité : il conditionne l'efficacité de votre installation et la tranquillité de l’indemnisation en cas de problème. Toute économie sur ce point peut se traduire par une facture bien plus lourde en cas de sinistre. Pour une cheminée sereine, mieux vaut investir dans un tubage conforme et conserver tous les justificatifs d’entretien et d’installation.


