Un orage violent vient de passer, votre télévision ne s’allume plus et vous vous demandez si l’assurance peut vous aider ? Avant de songer à remplacer l’appareil, il est crucial de comprendre comment fonctionne la prise en charge après ce type de sinistre et de connaître les démarches à engager pour ne pas perdre vos droits à indemnisation. Le point sur ce que couvre réellement l’assurance habitation, les garanties spécifiques, et les étapes à suivre sans se tromper.
Quels types de dégâts liés à un orage sont couverts par l’assurance habitation ?
La foudre et les orages peuvent causer des dégâts électriques bien au-delà d’une simple panne de courant. Une surtension soudaine peut griller des équipements électroniques comme la télévision, la box internet, ou encore l’ordinateur. Les incendies, courts-circuits et destructions de câblage sont également fréquents après un orage puissant.
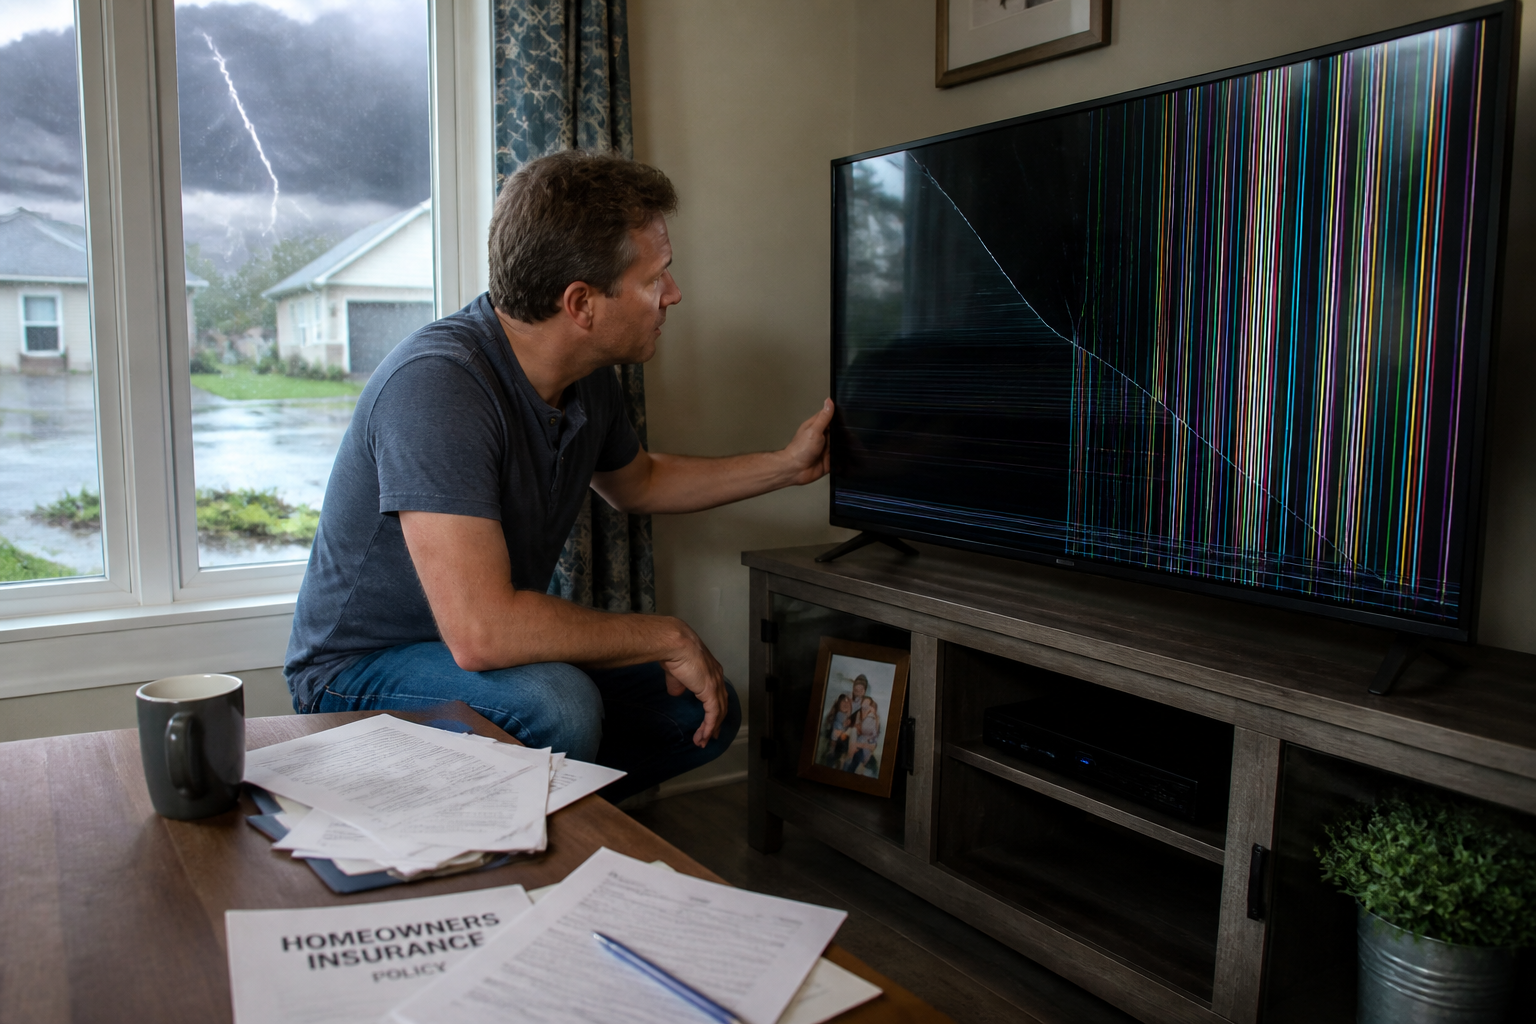
La garantie « événements climatiques » incluse dans la plupart des contrats multirisques habitation protège le logement contre les tempêtes, la grêle ou la neige. Mais cette garantie ne couvre pas systématiquement les appareils électriques endommagés par la foudre ou une surtension. Pour cela, il faut souvent avoir souscrit une garantie “dommages électriques” spécifique. Cette option, parfois incluse mais souvent proposée en supplément, indemnise la perte ou la réparation des appareils électroménagers et électroniques touchés par ce type d’incident.
À noter : les exclusions de garantie sont fréquentes pour les constructions légères, les éléments extérieurs (abri de jardin, antennes, panneaux solaires), ou encore les plantations. Les dommages survenus à cause d’une panne interne à l’appareil ou d’une facture impayée ne sont pas couverts.
Vérifier ses garanties et ses exclusions avant d’engager une démarche
Avant toute déclaration de sinistre, il est indispensable de relire votre contrat d’assurance habitation. Certains contrats couvrent d’office les dommages électriques, d’autres exigent une option supplémentaire. Les franchises, montants maximums d’indemnisation et délais de déclaration varient selon les assureurs. Un simple coup d’œil aux conditions particulières ou un appel à votre assureur peut éviter de mauvaises surprises.
Il faut aussi distinguer l’impact direct de la foudre (la foudre qui frappe votre maison) des conséquences d’une surtension due à un impact plus lointain : dans le premier cas, la prise en charge est plus évidente, dans le second, la garantie « dommages électriques » est souvent nécessaire.
Quelles démarches suivre après qu’une télévision a grillé à cause de l’orage ?
Pour maximiser vos chances d’indemnisation, une méthode rigoureuse s’impose. Voici les étapes conseillées :
- Recenser tous les appareils endommagés : notez précisément les modèles, l’état et les symptômes observés (télévision qui ne s’allume plus, message d’erreur, odeur de brûlé, etc.).
- Conserver les preuves d’achat : factures, tickets de caisse, notices. Elles serviront à évaluer l’indemnité.
- Prenez des photos des dégâts ou de l’état des appareils pour documenter votre dossier.
- Contactez votre assureur rapidement (délai légal : cinq jours ouvrés), en décrivant précisément les circonstances : date, heure, nature de l’orage, conséquences sur l’installation électrique et les équipements.
- Demandez une attestation de foudroiement auprès de Météo-France (ou Agate-France), qui prouve qu’un orage a bien eu lieu à la date et au lieu du sinistre. Ce document est souvent demandé par les assureurs pour valider la prise en charge.
- N’effectuez aucune réparation ou remplacement avant l’accord de l’assurance, sous peine de voir votre indemnisation refusée. L’assureur peut mandater un expert pour constater les dommages.
Quels documents fournir pour l’indemnisation ?
Un dossier solide accélère le traitement de la demande. Préparez :
- La liste détaillée des biens endommagés (modèle, marque, date d’achat)
- Les factures, garanties ou attestations d’achat
- Des photos des appareils et des éventuels dégâts visibles (traces de brûlure, câbles fondus…)
- L’attestation de foudroiement délivrée par Météo-France
- Une description de l’incident et de ses conséquences sur votre installation électrique
En cas de sinistre important, l’assureur missionne un expert à domicile. Dans les situations plus simples, l’échange de justificatifs peut suffire.
Indemnisation : à quoi s’attendre et quelles limites ?
La prise en charge dépend du contrat et des options souscrites. Le montant de l’indemnisation tient compte de la vétusté de l’appareil : plus la télévision est ancienne, moins l’indemnité sera élevée. Certains contrats proposent une indemnisation en valeur à neuf, d’autres appliquent une décote. La franchise (part restant à votre charge) varie également : elle peut être forfaitaire ou proportionnelle au montant du sinistre.
| Élément | Ce qu’il faut vérifier | Conséquence sur l’indemnisation |
|---|---|---|
| Garantie dommages électriques | Incluse ou optionnelle ? | Absente = refus de prise en charge |
| Montant de la franchise | Variable selon le contrat | Plus la franchise est haute, moins vous recevez |
| Mode d’indemnisation | Valeur à neuf ou valeur vétusté déduite | Remboursement partiel si l’appareil est ancien |
| Justificatifs | Factures, photos, attestation de foudroiement | Absence de preuves = refus d’indemnisation |
Si d’autres logements autour du vôtre ont subi les mêmes dommages lors de l’orage, il peut être pertinent de vérifier si une déclaration de catastrophe naturelle est envisagée par la mairie. Le cas échéant, la procédure et l’indemnisation diffèrent, souvent à votre avantage.
Erreurs fréquentes à éviter lors d’une déclaration de sinistre orage
- Déclarer le sinistre trop tard : cinq jours ouvrés maximum, au-delà, le dossier peut être refusé.
- Jeter ou réparer les appareils avant l’accord de l’assurance : conservez tout en l’état.
- Oublier de fournir l’attestation de foudroiement ou des photos précises.
- Ne pas vérifier que la garantie dommages électriques est bien présente sur le contrat.
Si le contrat ne couvre pas les dommages électriques, il est possible de demander à ajouter cette garantie pour l’avenir, ou de comparer les offres d’autres assureurs. Pour ceux qui louent leur logement, la couverture dépend souvent de l’assurance multirisque du locataire, qui doit être adaptée à la valeur de l’équipement.
Faut-il remplacer tout de suite sa télévision grillée après un orage ?
La tentation de racheter un appareil neuf est forte quand l’écran reste noir. Pourtant, agir dans la précipitation peut vous priver d’une indemnisation. Patientez jusqu’à la réponse de l’assureur, surtout si l’intervention d’un expert est prévue. En cas d’urgence, faites constater la panne par un professionnel agréé, mais gardez la télévision et son rapport technique à disposition pour preuve.
Dans certains cas, votre assurance habitation peut aussi proposer un relogement temporaire si l’orage a rendu le logement inhabitable, ou une indemnisation rapide pour les denrées perdues (congélateur hors service suite à la coupure de courant). Pour ceux qui hésitent sur leurs droits ou souhaitent comprendre comment utiliser une plateforme d’inscription ou déclarer une assurance, il peut être utile de consulter des ressources sur l’utilisation d’outils en ligne pour les démarches administratives.
Anticiper les prochains orages : faut-il renforcer ses garanties ou protéger son installation ?
Les épisodes orageux sont de plus en plus fréquents, et les dommages électriques constituent un poste de sinistre régulier. Si votre assurance actuelle ne couvre pas ou mal la télévision grillée, il est temps de questionner votre assureur sur l’ajout d’une garantie dommages électriques, ou de comparer les offres du marché. Installer des prises parafoudre ou des multiprises avec protection peut aussi limiter les risques lors de futurs orages. Enfin, n’attendez pas le prochain coup de tonnerre : vérifiez vos contrats et gardez systématiquement les factures de vos appareils récents.


