Avant votre premier trajet, vérifiez si votre contrat couvre bien la trottinette elle-même : une assurance habitation ne l’inclut pas forcément. La question ne se limite pas à être assuré ou non. Il faut distinguer les dommages que vous pourriez causer à autrui de ceux que vous pourriez subir, puis examiner les conditions relatives à l’engin, à son usage et à la personne qui le conduit.
Les points déterminants sont la responsabilité civile, les garanties facultatives, la conformité de la trottinette et les exclusions du contrat. Si vous louez un engin, les conditions d’assurance du service doivent également être vérifiées.
Quelle assurance est obligatoire pour rouler ?
Une trottinette électrique relève de la catégorie des engins de déplacement personnel motorisés, ou EDPM. Comme elle est assimilée à un véhicule terrestre à moteur, son utilisateur doit avoir une assurance responsabilité civile. Cette garantie indemnise les personnes auxquelles vous causez des dommages, par exemple un piéton blessé ou un véhicule endommagé. La page de Service-Public.fr sur l’assurance des trottinettes précise que l’assurance habitation ne couvre pas nécessairement cet engin : vérifiez votre contrat au lieu de supposer que votre responsabilité civile familiale suffit.
La responsabilité civile est souvent appelée assurance « au tiers ». Elle ne rembourse pas les dommages causés à votre propre trottinette ni, à elle seule, vos blessures si vous chutez ou êtes responsable d’un accident. Il est donc utile de distinguer cette garantie minimale des protections complémentaires. Pour situer les démarches et garanties dans le champ de l’assurance, commencez par vérifier le nom de l’engin assuré et l’usage déclaré sur les documents remis par l’assureur.
Quelles garanties peuvent compléter la responsabilité civile ?
Les options à examiner dépendent de ce que vous souhaitez protéger. Elles ne sont pas toutes incluses et leurs intitulés peuvent varier selon le contrat.
- Blessures du conducteur : une garantie individuelle accident ou une garantie équivalente peut prévoir une indemnisation si vous êtes blessé. Regardez les événements couverts, les limites, les seuils éventuels et les pièces justificatives demandées. La seule présence du mot « accident » dans le nom d’une garantie ne suffit pas à savoir ce qu’elle prend en charge.
- Dommages à votre engin : une garantie dommages peut intervenir, selon ses conditions, après une collision, une chute ou un acte de vandalisme. Vérifiez si elle couvre les dégâts lorsque vous êtes seul impliqué, et si l’indemnisation dépend de votre responsabilité.
- Vol : recherchez une garantie distincte et lisez les mesures de prévention exigées. Le contrat peut préciser le type d’antivol accepté, les lieux concernés, la façon de sécuriser l’engin ou les justificatifs nécessaires après le sinistre. Un vol non conforme à ces conditions peut ne pas être indemnisé.
- Protection juridique : cette option peut contribuer à vous accompagner lors d’un litige lié à l’utilisation ou à l’achat de la trottinette. Vérifiez les domaines couverts, les plafonds et les démarches prévues.
La présentation de Bercy Infos sur les assurances de véhicules rappelle que la responsabilité civile ne couvre pas les dommages subis par le conducteur lui-même. Elle souligne aussi l’importance de lire les franchises et exclusions : une garantie affichée au contrat n’implique pas une indemnisation dans toutes les circonstances.
La trottinette doit-elle respecter des conditions précises ?
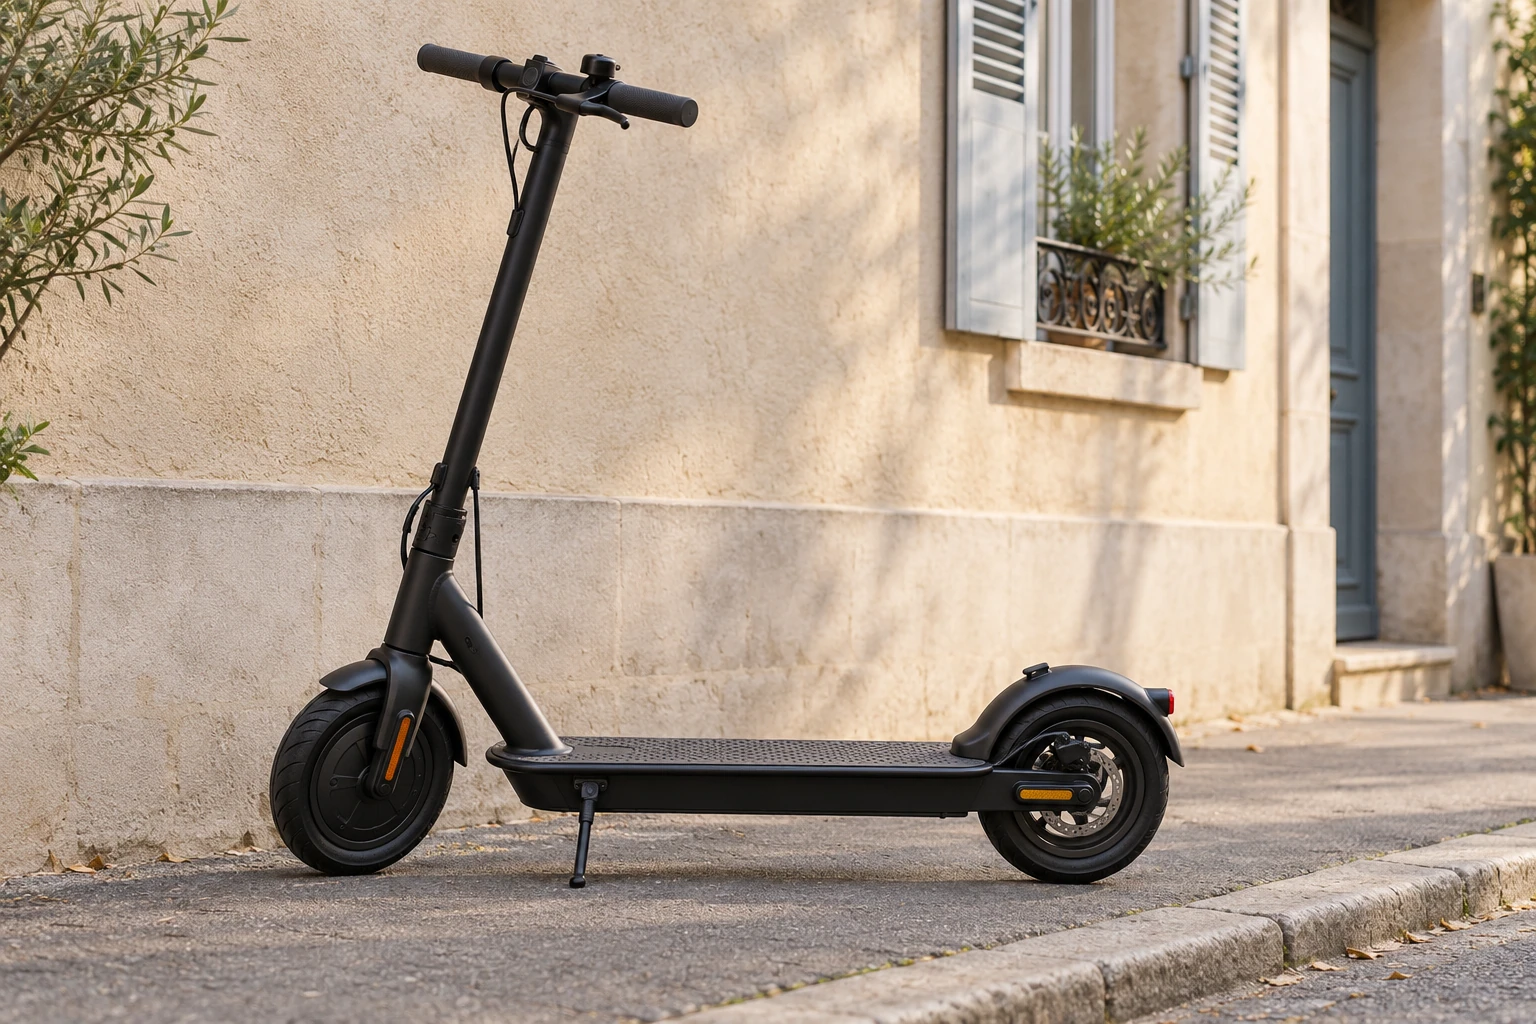
Oui. Les règles de circulation et les conditions d’assurance sont liées à la nature et à la conformité de l’engin. Le ministère de la Transition écologique indique que, pour circuler sur la voie publique, un EDPM doit être bridé à 25 km/h. La même page précise qu’il faut au moins 14 ans pour conduire ce type d’engin et que le transport d’un passager est interdit. Elle rappelle également que l’engin doit comporter un système de freinage, un avertisseur sonore, des feux avant et arrière ainsi que des dispositifs rétroréfléchissants. Ces repères figurent dans la réglementation des EDPM présentée par le ministère.
Avant de souscrire, relevez la marque, le modèle, les caractéristiques et le numéro d’identification disponibles sur les documents de l’engin. Déclarez les informations demandées sans les modifier. Si la trottinette a été débridée, si sa vitesse maximale par construction dépasse celle autorisée, ou si elle a subi une transformation, ne présumez pas que le contrat reste applicable. Le ministère précise que circuler avec un engin dont la vitesse maximale par construction dépasse 25 km/h expose à une amende de 1 500 euros. Une assurance ne rend pas cette circulation autorisée. Demandez une réponse écrite à l’assureur sur la couverture correspondant précisément à cet engin.
Que vérifier avant de choisir entre les contrats ?
Comparez d’abord la portée de la responsabilité civile : le conducteur couvert, les trajets pris en charge, les éventuelles limites et les usages exclus. Si plusieurs personnes conduisent la même trottinette, vérifiez qu’elles entrent toutes dans la définition des assurés. Contrôlez aussi que la garantie s’applique à l’usage réel, par exemple les déplacements quotidiens ou les trajets occasionnels, et non à un usage différent de celui déclaré.
Pour chaque garantie facultative, relevez la franchise, les plafonds d’indemnisation et les exclusions. Une franchise est la part du coût du sinistre qui reste à la charge de l’assuré. Pour le vol, comparez les exigences de sécurisation et les justificatifs demandés. Pour les blessures, demandez quelles conséquences corporelles sont couvertes et dans quelles limites. Pour les dégâts matériels, vérifiez les circonstances prises en charge, notamment la chute sans tiers responsable.
Lisez également les conditions applicables après une infraction ou un comportement interdit. Les contrats peuvent prévoir des exclusions, par exemple en cas d’usage d’alcool ou de stupéfiants. Ne vous contentez pas d’un résumé commercial : demandez la notice d’information et le projet de contrat, puis contrôlez les garanties, les exclusions et la date d’effet. Celle-ci peut différer de la date de signature. Il faut que la couverture soit active avant d’utiliser l’engin.
Que faire si vous louez une trottinette ?
Pour une location en libre-service, consultez les conditions de la course ou du service avant de démarrer. Le ministère indique que les opérateurs doivent souscrire une assurance couvrant leurs usagers. Cela ne permet pas de déduire que tout dommage est couvert, ni que la protection inclut vos blessures, vos biens personnels ou les conséquences d’un non-respect des conditions d’utilisation. Repérez les coordonnées à utiliser pour signaler un accident et les justificatifs à conserver.
En cas de location auprès d’un particulier ou d’un autre type de service, ne transposez pas automatiquement les règles d’un opérateur de libre-service. Demandez qui est assuré, pour quel engin et pour quel usage, puis vérifiez les exclusions prévues au contrat. Gardez une copie des conditions applicables et notez la date de début de location. Si vous utilisez votre propre contrat, confirmez auprès de l’assureur que le prêt ou la location est couvert.
Comment vérifier que vous êtes couvert avant de partir ?
Procédez dans cet ordre :
- Identifiez précisément l’engin et vérifiez qu’il est conforme aux règles applicables.
- Obtenez la confirmation que la responsabilité civile couvre bien l’usage de cette trottinette et le conducteur concerné.
- Décidez si vous avez besoin de garanties facultatives pour vos blessures, les dommages à l’engin ou le vol.
- Lisez les exclusions, les franchises, les plafonds et les conditions à respecter après un sinistre.
- Vérifiez la date d’effet et conservez l’attestation ainsi que les documents du contrat.
En cas de doute, posez une question précise à l’assureur : « Mon contrat couvre-t-il ma trottinette électrique [modèle], utilisée par pour ? » Faites préciser séparément la responsabilité civile, les blessures du conducteur et le vol. Une réponse claire sur ces trois risques permet de distinguer la couverture obligatoire des protections qui restent facultatives.
Questions fréquentes
L’assurance habitation couvre-t-elle une trottinette électrique ?
Pas automatiquement. L’assurance responsabilité civile de votre logement peut exclure les véhicules terrestres à moteur, dont les trottinettes électriques. Demandez à l’assureur si votre contrat couvre explicitement l’utilisation de cet EDPM et vérifiez les limites, les conducteurs autorisés et les éventuelles conditions techniques. Si cette responsabilité civile n’est pas garantie, une extension ou un contrat spécifique est nécessaire pour circuler.
La responsabilité civile couvre-t-elle mes blessures après une chute ?
Non, pas lorsque vous êtes blessé seul ou que vous êtes responsable de l’accident. La responsabilité civile obligatoire sert à indemniser les tiers pour les dommages que vous leur causez. Pour vos propres blessures, vérifiez l’existence d’une garantie individuelle accident ou d’une autre couverture personnelle et ses conditions. Les soins, l’arrêt de travail et les séquelles peuvent relever de garanties distinctes.
Suis-je assuré en cas de vol de ma trottinette ?
La garantie responsabilité civile ne rembourse pas le vol de votre engin. Il faut une garantie vol prévue au contrat, qui peut imposer des conditions concernant l’antivol, le lieu de stationnement, les circonstances du vol et les justificatifs à fournir. Vérifiez aussi le montant maximal indemnisé, la vétusté appliquée et la franchise, c’est-à-dire la part qui reste à votre charge.
Qui assure une trottinette électrique en libre-service ?
Le cadre réglementaire prévoit que l’opérateur de libre-service souscrive une assurance couvrant ses usagers, mais il faut consulter les conditions applicables à la location. Vérifiez ce que cette couverture prend réellement en charge, les exclusions et les démarches à effectuer en cas d’accident. Une couverture de responsabilité envers autrui ne signifie pas automatiquement que vos blessures ou les dégâts à vos effets personnels sont indemnisés.