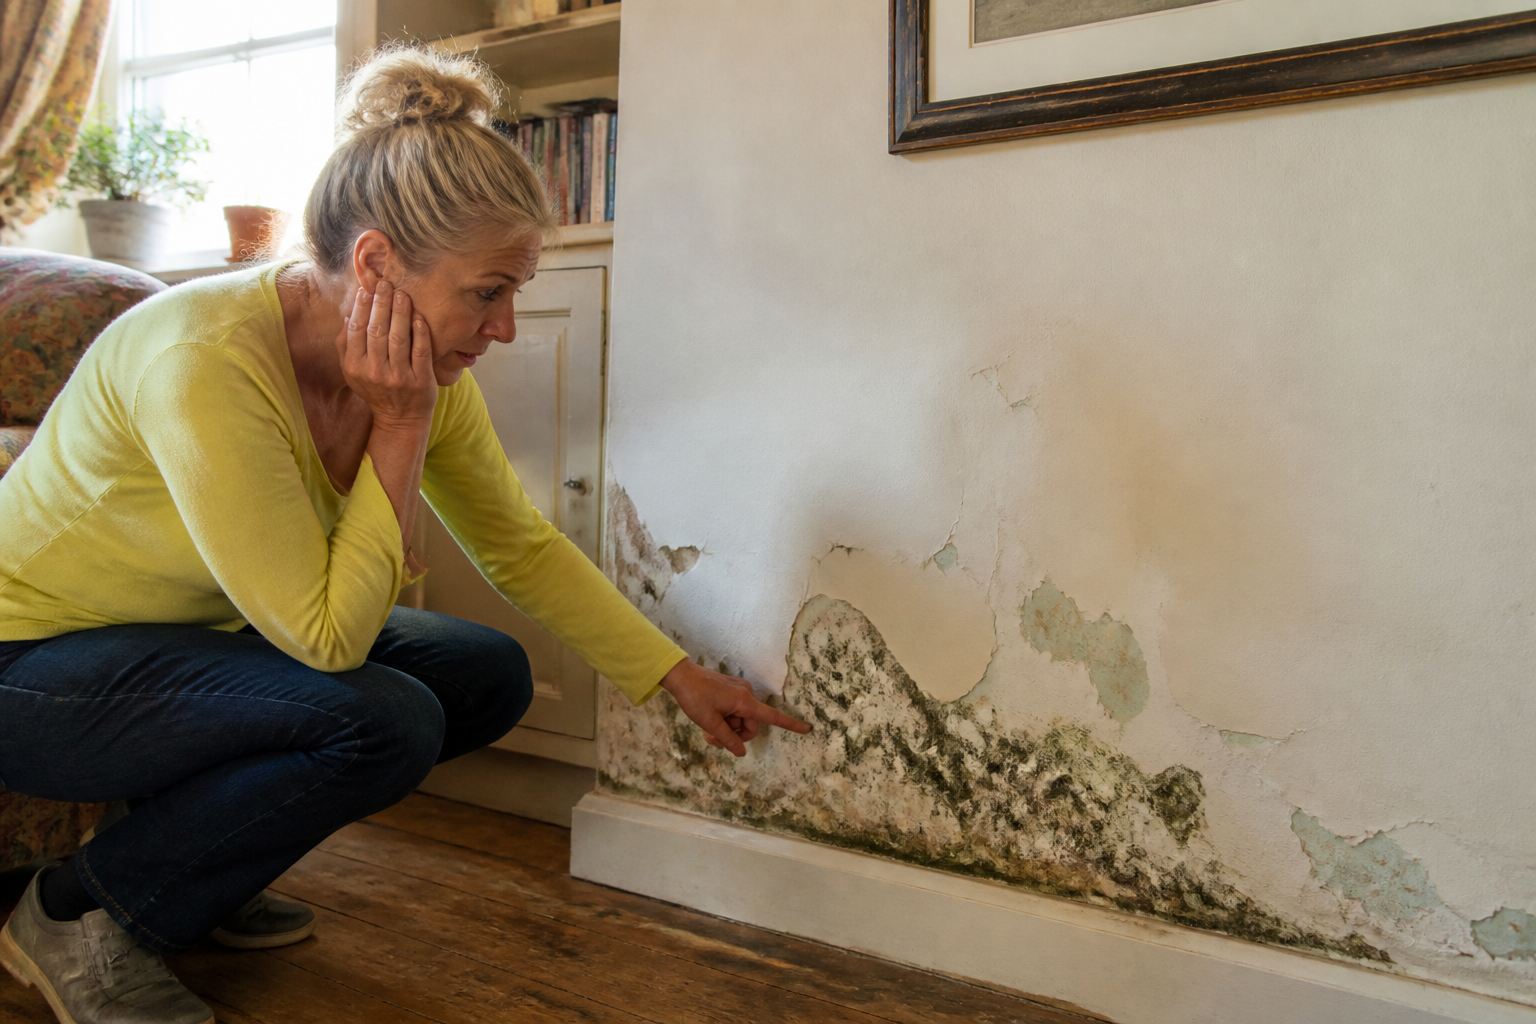
Les traces d’humidité qui remontent le long des murs, le plâtre qui s’effrite au rez-de-chaussée, une odeur de moisi persistante : pour nombre de propriétaires, les remontées capillaires ne sont pas qu’une gêne esthétique. Ce phénomène, où l’eau du sol s’infiltre par la base des murs et se diffuse vers le haut, pose d’importants problèmes de salubrité et peut fragiliser la structure même du bâtiment. Mais lorsque le constat tombe, une question revient systématiquement : l’assurance habitation prend-elle en charge les dégâts liés à ces remontées capillaires ? Les réponses, en pratique, sont rarement celles qu’on espère.
Les remontées capillaires : comment les repérer et pourquoi sont-elles si problématiques ?
Les remontées capillaires se manifestent par une humidité persistante au pied des murs, des taches plus ou moins larges qui remontent parfois sur plusieurs dizaines de centimètres, de la peinture qui s’écaille, ou des papiers peints qui se décollent. Ce phénomène concerne surtout les maisons anciennes ou bâties sur un sol mal drainé : la nappe phréatique remonte le long des matériaux poreux, saturant progressivement les parois.
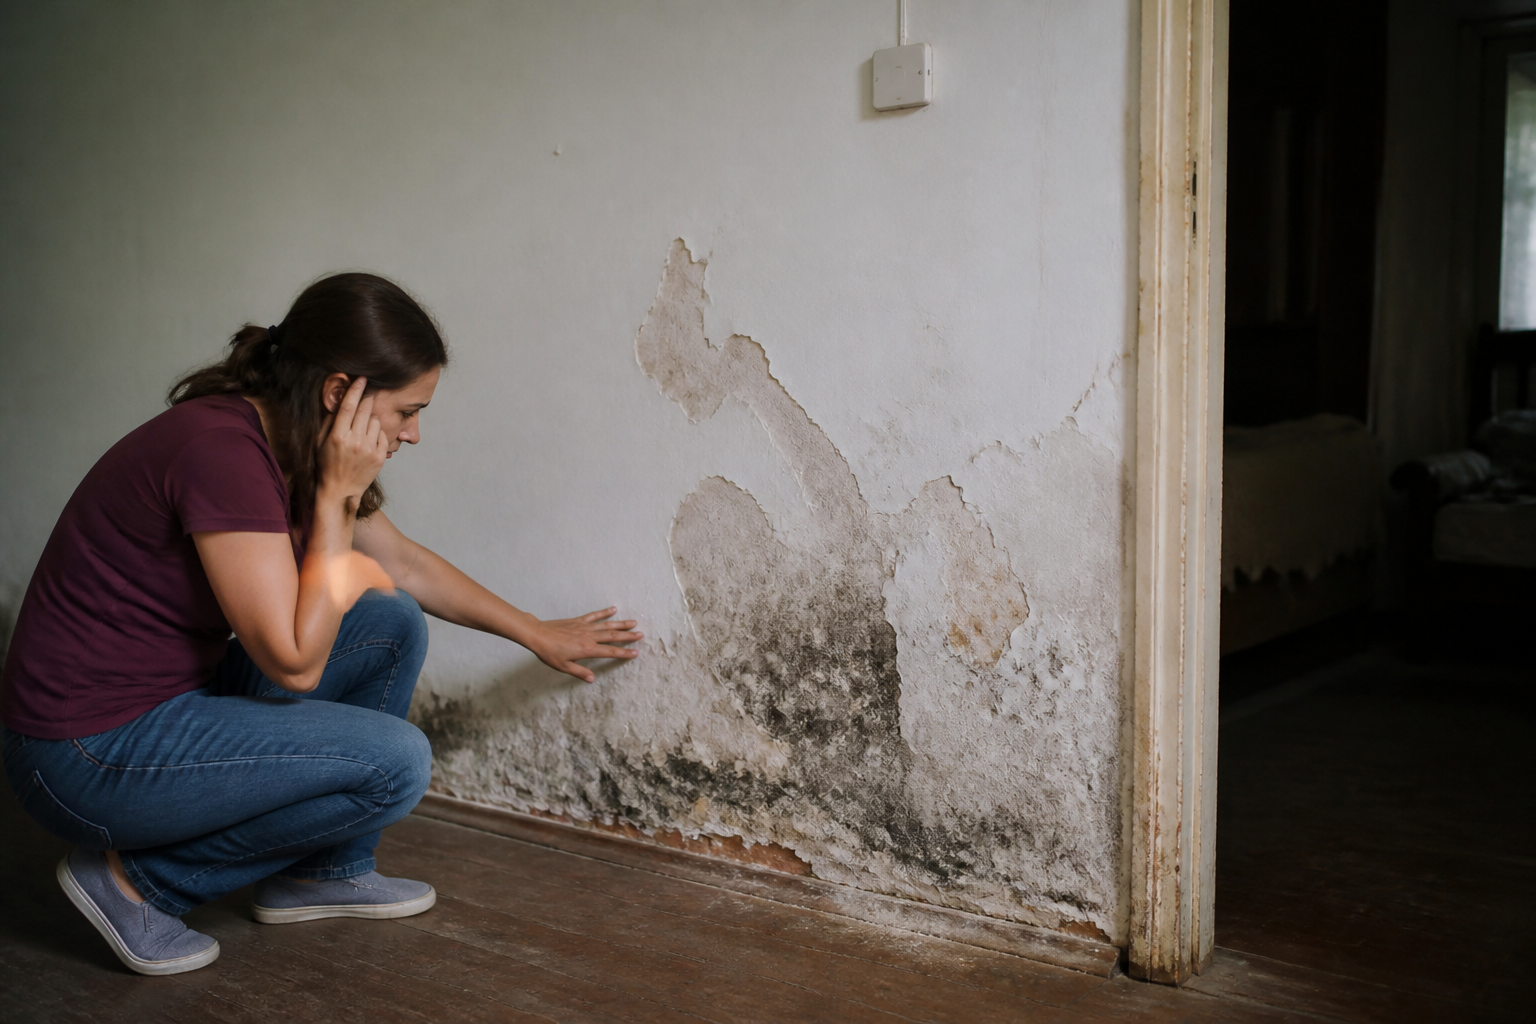
- Taches d’humidité au bas des murs, parfois auréolées
- Moisissures ou odeur de renfermé persistante
- Peintures qui cloquent, plâtres qui s’effritent
- Sensation de froid, murs toujours humides au toucher
Au-delà du simple inconfort, ces remontées fragilisent les matériaux, favorisent le développement de champignons, et peuvent rendre certaines pièces insalubres. Les travaux nécessaires pour y remédier sont souvent lourds : drainage, injection de résine, installation d’un inverseur de polarité électromagnétique, voire reprise des fondations dans les cas extrêmes.
L’assurance habitation couvre-t-elle les remontées capillaires ?
En pratique, l’assurance habitation exclut quasiment toujours les dommages liés aux remontées capillaires. Les contrats considèrent cet aléa comme un problème d’entretien ou de vétusté structurelle, et non comme un sinistre soudain et imprévisible. La garantie « dégâts des eaux », présente dans la plupart des contrats, intervient pour des événements ponctuels comme une fuite de canalisation ou une infiltration après une tempête, mais pas pour l’humidité qui s’installe lentement au fil des années.
| Type de dommage | Exemple | Prise en charge assurance habitation |
|---|---|---|
| Fuite de canalisation | Rupture de tuyau, joint défectueux | Oui, via garantie dégâts des eaux |
| Infiltration de toiture | Tuile cassée, gouttière bouchée | Oui, si événement soudain |
| Remontées capillaires | Humidité structurelle depuis le sol | Non, généralement exclu |
Dans de rares cas, l’assurance peut intervenir si la remontée capillaire est la conséquence directe d’un sinistre reconnu (par exemple, un dégât des eaux soudain qui entraîne une humidification anormale des murs). Mais ce cas de figure reste l’exception : la plupart du temps, l’assureur opposera une exclusion pour défaut d’entretien ou vétusté de la structure.
Quelles alternatives si l’assurance refuse de couvrir les travaux ?
Face au refus fréquent des assureurs, certains recours restent possibles pour limiter la facture des travaux ou obtenir une indemnisation, selon la situation du bien et l’origine du problème.
- Garantie décennale : Si votre maison a moins de dix ans et que les remontées capillaires résultent d’une malfaçon de construction (étanchéité mal réalisée, absence de barrière étanche), c’est l’assurance décennale du constructeur qui peut être mobilisée. Un diagnostic professionnel s’impose : il permettra d’identifier si le problème relève bien d’un défaut de construction.
- Vice caché lors d’une vente : Si vous découvrez le problème peu après l’achat d’un bien ancien et que les remontées capillaires n’étaient pas visibles ou connues lors de la vente, la garantie contre les vices cachés peut parfois être invoquée contre le vendeur. Il faudra alors prouver l’antériorité et la gravité du phénomène.
- Aides publiques : L’Agence Nationale de l’Habitat (ANAH) propose des subventions pour la rénovation de logements anciens, notamment en cas d’humidité structurelle. L’éligibilité dépend de vos revenus, de la nature des travaux et de l’ancienneté du logement.
Dans la quasi-totalité des contrats, la prise en charge des remontées capillaires est explicitement exclue, car considérée comme un défaut d’entretien ou une vétusté du bâti.
Ce que l’assurance accepte (ou non) après un sinistre lié à l’humidité
En cas de sinistre soudain (inondation, fuite importante), l’assurance peut prendre en charge la réparation des dégâts matériels (plâtres, revêtements, mobilier), mais elle ne financera ni les travaux structurels pour enrayer les remontées capillaires, ni la prévention contre leur retour. Seules les conséquences immédiates, comme le remplacement d’un parquet abîmé par une fuite, sont indemnisées. Les travaux lourds visant à étanchéifier durablement les murs, eux, restent à la charge du propriétaire.
- Ce qui est couvert : réparations après dégât des eaux soudain, infiltrations ponctuelles, inondation reconnue comme catastrophe naturelle.
- Ce qui ne l’est pas : traitement des remontées capillaires, reprise structurelle des murs, travaux de drainage ou d’injection de résine, pose d’un inverseur de polarité.
Le remboursement, s’il a lieu, intervient souvent après réalisation des travaux et présentation de toutes les factures. Aucun chantier de traitement préventif (drain, barrière étanche, système électromagnétique) n’est couvert par l’assurance habitation classique.
Comment limiter les dégâts et agir sans assurance ?
En cas de suspicion de remontées capillaires, une intervention rapide réduit les coûts à long terme. Faites établir un diagnostic précis par un professionnel de l’humidité : il saura distinguer un dégât des eaux ponctuel d’un problème structurel. Parfois, il est possible d’envisager des solutions techniques non destructives, comme l’inverseur de polarité électromagnétique, qui modifie la circulation de l’eau dans les murs sans gros travaux. Pour les maisons anciennes, le recours à l’ANAH peut alléger la facture.
Enfin, si votre maison date de moins de dix ans, ne négligez pas la piste de la garantie décennale en faisant intervenir un expert. S’il s’agit d’un vice caché découvert après l’achat, rapprochez-vous d’un notaire ou d’un avocat pour évaluer vos chances d’indemnisation.
Attention aux fausses attentes vis-à-vis de l’assurance habitation
Beaucoup de propriétaires pensent pouvoir compter sur leur assurance pour financer la résolution des remontées capillaires. En réalité, ces dommages, bien que fréquents et coûteux, sont assimilés à un défaut d’entretien et exclus dans la quasi-totalité des contrats d’assurance habitation. Avant d’engager des travaux, vérifiez vos garanties, sollicitez un diagnostic indépendant, et explorez toutes les pistes d’aides ou de recours légaux. N’attendez pas que la situation empire : plus l’humidité s’installe, plus la remise en état sera complexe… et intégralement à vos frais si vous ne pouvez activer ni garantie décennale ni aide publique.


