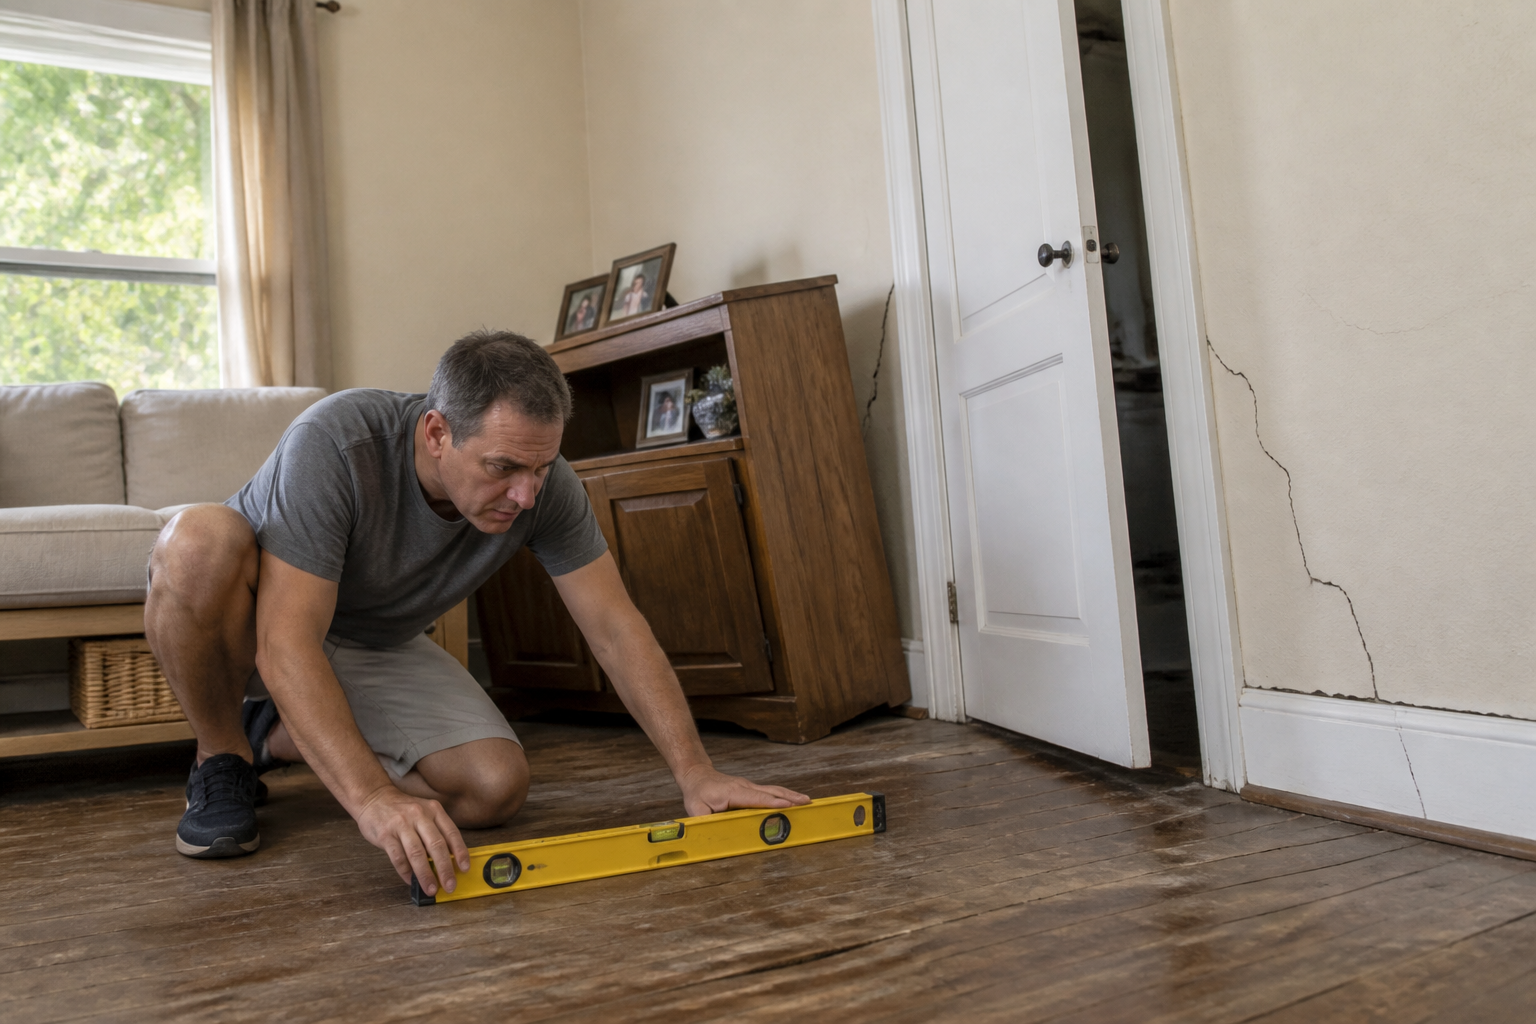
Un plancher qui s’affaisse ne se limite pas à un simple désagrément : c’est souvent le signe d’une fragilité structurelle qui peut rapidement mettre en cause la sécurité d’un logement. Face à l’ampleur potentielle des réparations et aux risques encourus, la question de la prise en charge par l’assurance habitation se pose immédiatement. La réponse dépend avant tout de l’origine du sinistre et du contenu précis de votre contrat. Voici comment évaluer votre situation, comprendre les responsabilités, et éviter les erreurs fréquentes pour préserver vos droits.
Comment reconnaître et documenter un affaissement de plancher ?
Un plancher qui s’affaisse se manifeste par des signes souvent progressifs, parfois spectaculaires. Meubles qui penchent, portes difficiles à fermer, fissures le long des murs ou des plinthes, carrelage qui se soulève : ces indices alertent sur un problème sous-jacent. L’apparition de craquements inhabituels ou une pente perceptible au sol doivent inciter à la vigilance.
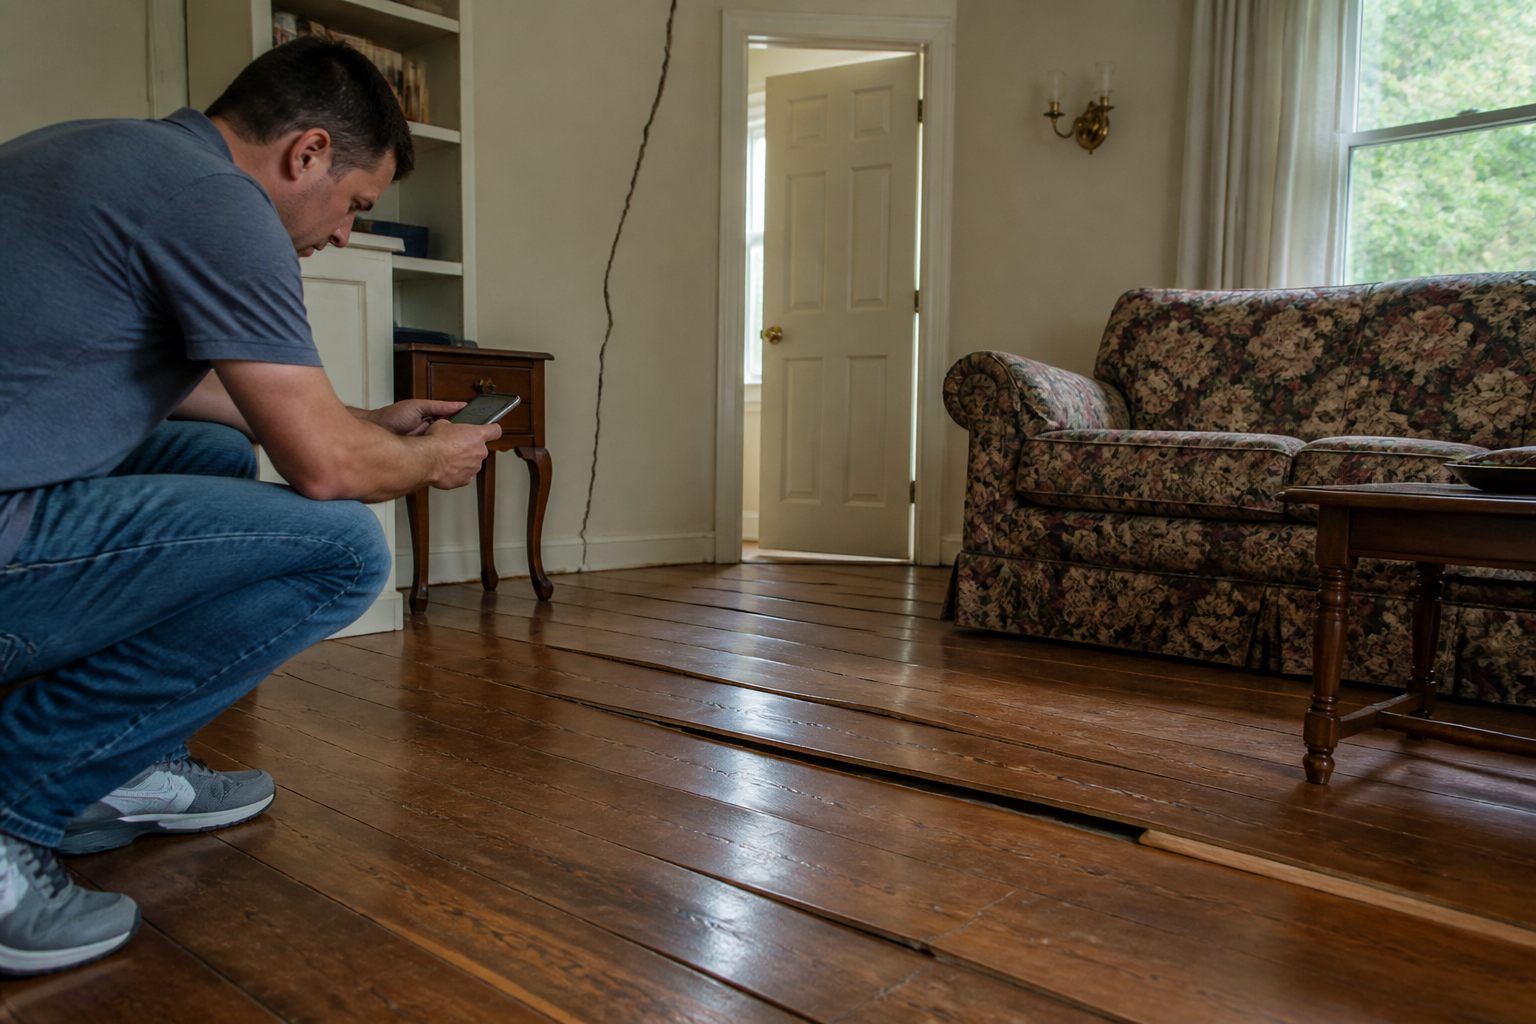
Pour appuyer votre dossier auprès de l’assurance, il est indispensable de :
- Prendre des photos détaillées sous plusieurs angles, en notant les dates d’apparition des symptômes.
- Mesurer la dénivellation avec un niveau à bulle ou laser.
- Consigner par écrit toute évolution ou aggravation constatée.
En cas d’aggravation rapide ou de signes inquiétants (bruits, affaissement visible), contactez sans délai un professionnel du bâtiment pour sécuriser les lieux et établir un diagnostic précis.
Quelles causes l’assurance habitation prend-elle en charge ?
L’origine de l’affaissement est le critère central pour l’assureur. Les événements soudains et extérieurs sont privilégiés : dégât des eaux lié à une canalisation rompue, catastrophe naturelle reconnue par arrêté ministériel, ou encore mouvement de terrain exceptionnel. Dans ces cas, la garantie peut s’activer, notamment dans le cadre d’un contrat multirisque habitation.
À l’inverse, les dommages imputables à l’usure normale, à la vétusté, ou à un manque d’entretien sont systématiquement exclus. Un plancher qui s’affaisse lentement, sans événement déclencheur précis, sera souvent écarté de la prise en charge. De même, si l’origine réside dans un vice de construction ou une malfaçon, l’assurance habitation peut refuser d’intervenir.
Voici un tableau synthétique des situations généralement rencontrées :
| Situation | Prise en charge possible | Exclusion fréquente |
|---|---|---|
| Dégât des eaux soudain (canalisation rompue) | Oui, selon contrat | Non, sauf négligence avérée |
| Catastrophe naturelle (arrêté ministériel) | Oui, sur déclaration officielle | Non |
| Vétusté, usure normale | Non | Oui |
| Malfaçon, vice de construction | Parfois via garantie décennale | Oui, hors garantie spécifique |
| Présence de termites ou xylophages | Rarement, parfois extension | Oui, sauf garantie optionnelle |
Propriétaire ou locataire : qui doit faire quoi ?
La responsabilité de la réparation dépend du statut d’occupation et de la cause de l’affaissement :
- Propriétaire : responsable des réparations sauf si un vice caché ou une malfaçon sont avérés. En maison neuve, la garantie décennale ou de parfait achèvement peut parfois s’appliquer.
- Locataire : responsable uniquement en cas de défaut d’entretien courant. Pour un problème structurel, c’est le propriétaire qui doit engager les travaux et contacter son assurance.
Un locataire confronté à un affaissement doit prévenir rapidement le propriétaire et lui fournir les éléments constatés. En cas de danger immédiat, la sécurité prime : il peut être nécessaire de quitter le logement le temps des réparations.
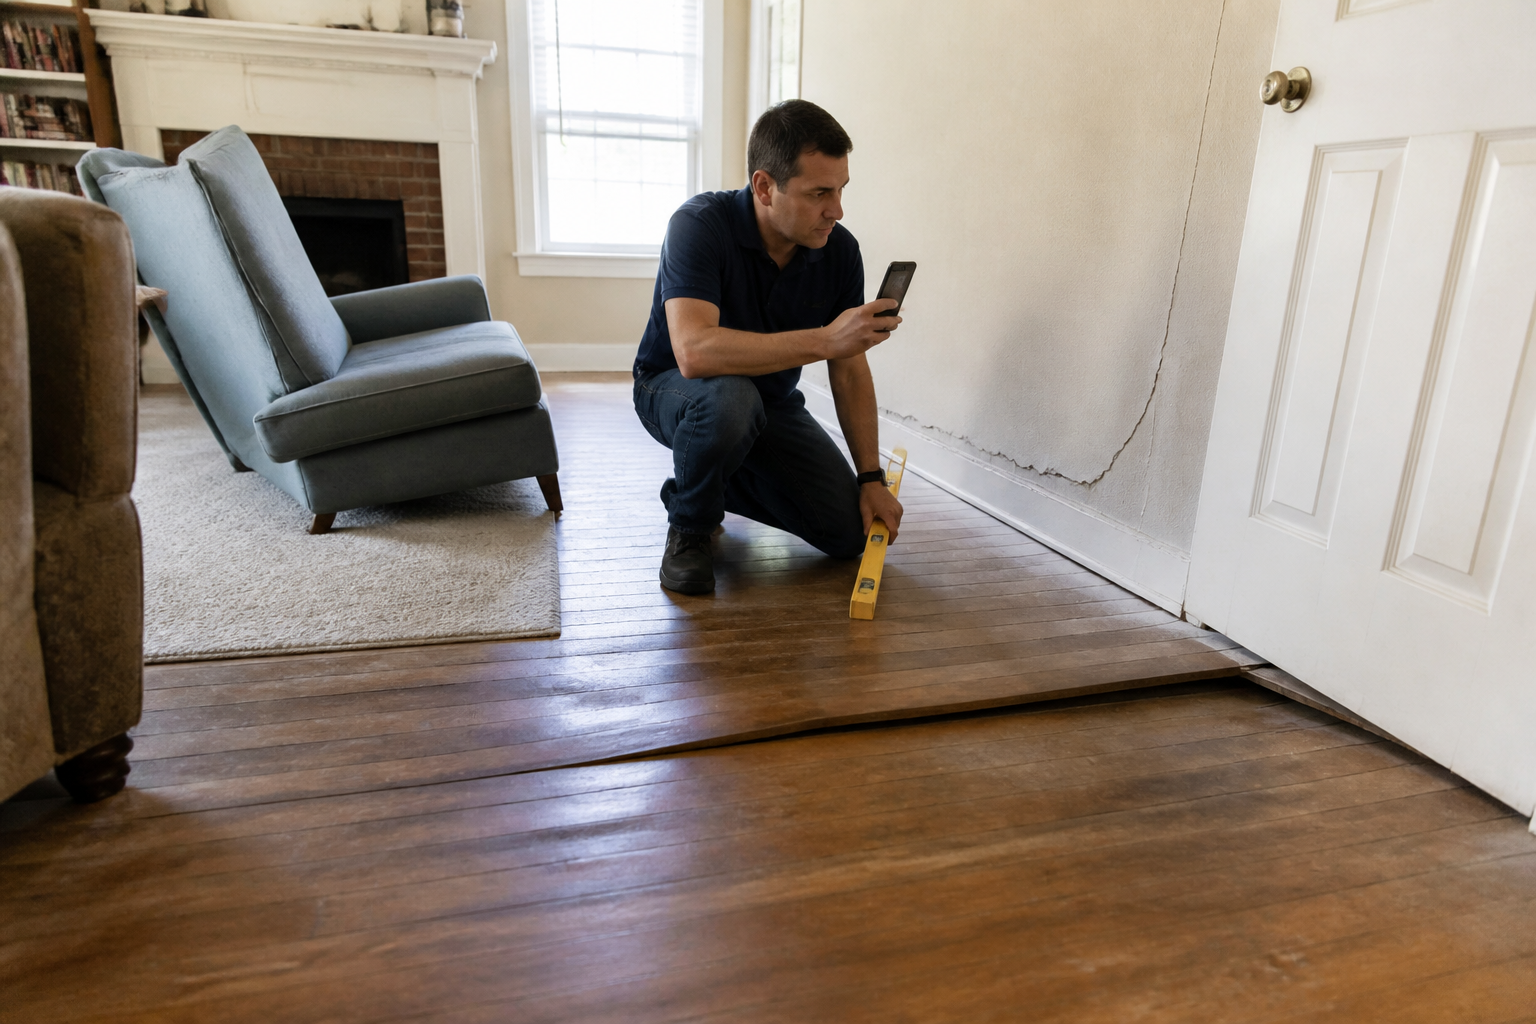
Étapes pour déclarer un plancher affaissé à l’assurance
Pour maximiser vos chances d’indemnisation, procédez méthodiquement :
- Évaluez l’urgence : sécurisez les personnes et les biens si besoin.
- Constituez un dossier : photos, mesures, témoignages, factures éventuelles de réparation urgente.
- Contactez l’assurance : prévenez-la par écrit dans les délais prévus (souvent 5 jours ouvrés pour un dégât des eaux).
- Faites intervenir un expert mandaté par l’assurance pour évaluer l’origine et l’étendue des dommages.
- Attendez la décision de l’assureur avant d’engager des réparations définitives, sauf urgence sécuritaire.
Relisez attentivement votre contrat pour connaître la procédure exacte et les justificatifs à fournir. En cas de doute sur la couverture, une discussion avec votre assureur s’impose pour clarifier les points d’exclusion ou de garantie optionnelle.
Erreurs fréquentes et pièges à éviter lors d’une déclaration
Quelques réflexes évitent bien des déconvenues :
- N’attendez pas que la situation s’aggrave pour déclarer le sinistre : un retard peut entraîner un refus d’indemnisation.
- Ne tentez pas de masquer l’affaissement ou d’effectuer des réparations sans l’accord de l’assurance, sauf urgence absolue.
- Évitez de négliger l’entretien courant ou de négliger les petits signes avant-coureurs : l’assurance peut s’en servir pour justifier une exclusion.
Si l’assureur refuse la prise en charge au motif du manque d’entretien ou d’une exclusion formelle du contrat, il est parfois utile de solliciter un second avis auprès d’un expert indépendant.
Quand l’assurance habitation ne suffit pas : quelles alternatives ?
Si l’affaissement du plancher est dû à un vice de construction ou à un défaut structurel antérieur à votre achat, la garantie décennale (pour les maisons récentes) ou l’action contre le vendeur pour vice caché peuvent être envisagées. Pour les logements anciens, le reste à charge peut s’avérer important, car la vétusté et l’usure sont rarement couverts. Certains contrats proposent des garanties optionnelles (infiltration, termites, mouvements de terrain), mais elles doivent avoir été souscrites en amont.
En copropriété, la démarche passe aussi par le syndic et l’assurance de l’immeuble, notamment si la structure porteuse est concernée.
Faut-il renforcer ses garanties ou changer d’assurance ?
Un plancher affaissé met en lumière les limites de nombreux contrats d’assurance habitation classiques, souvent restrictifs sur les causes structurelles. Avant de renouveler votre contrat, examinez les extensions possibles, en particulier pour les mouvements de terrain ou les infiltrations d’eau. Si votre logement présente des spécificités de sol ou d’ancienneté, comparez les offres pour sécuriser au mieux votre patrimoine. Une lecture attentive des conditions générales et une discussion avec un conseiller sont indispensables pour éviter les mauvaises surprises lors d’un sinistre.
En cas de doute sur vos droits ou la marche à suivre, rapprochez-vous d’un expert bâtiment et de votre assureur, et conservez tous les justificatifs. Un plancher qui s’affaisse n’est pas une fatalité, mais la prise en charge dépend étroitement de l’origine du problème et de la qualité de votre contrat. Pour ceux qui s’interrogent sur d’autres démarches liées à l’habitat, il peut aussi être utile de se renseigner sur la façon de demander une exonération de la taxe foncière en cas de logement inhabitable sur une période donnée.


