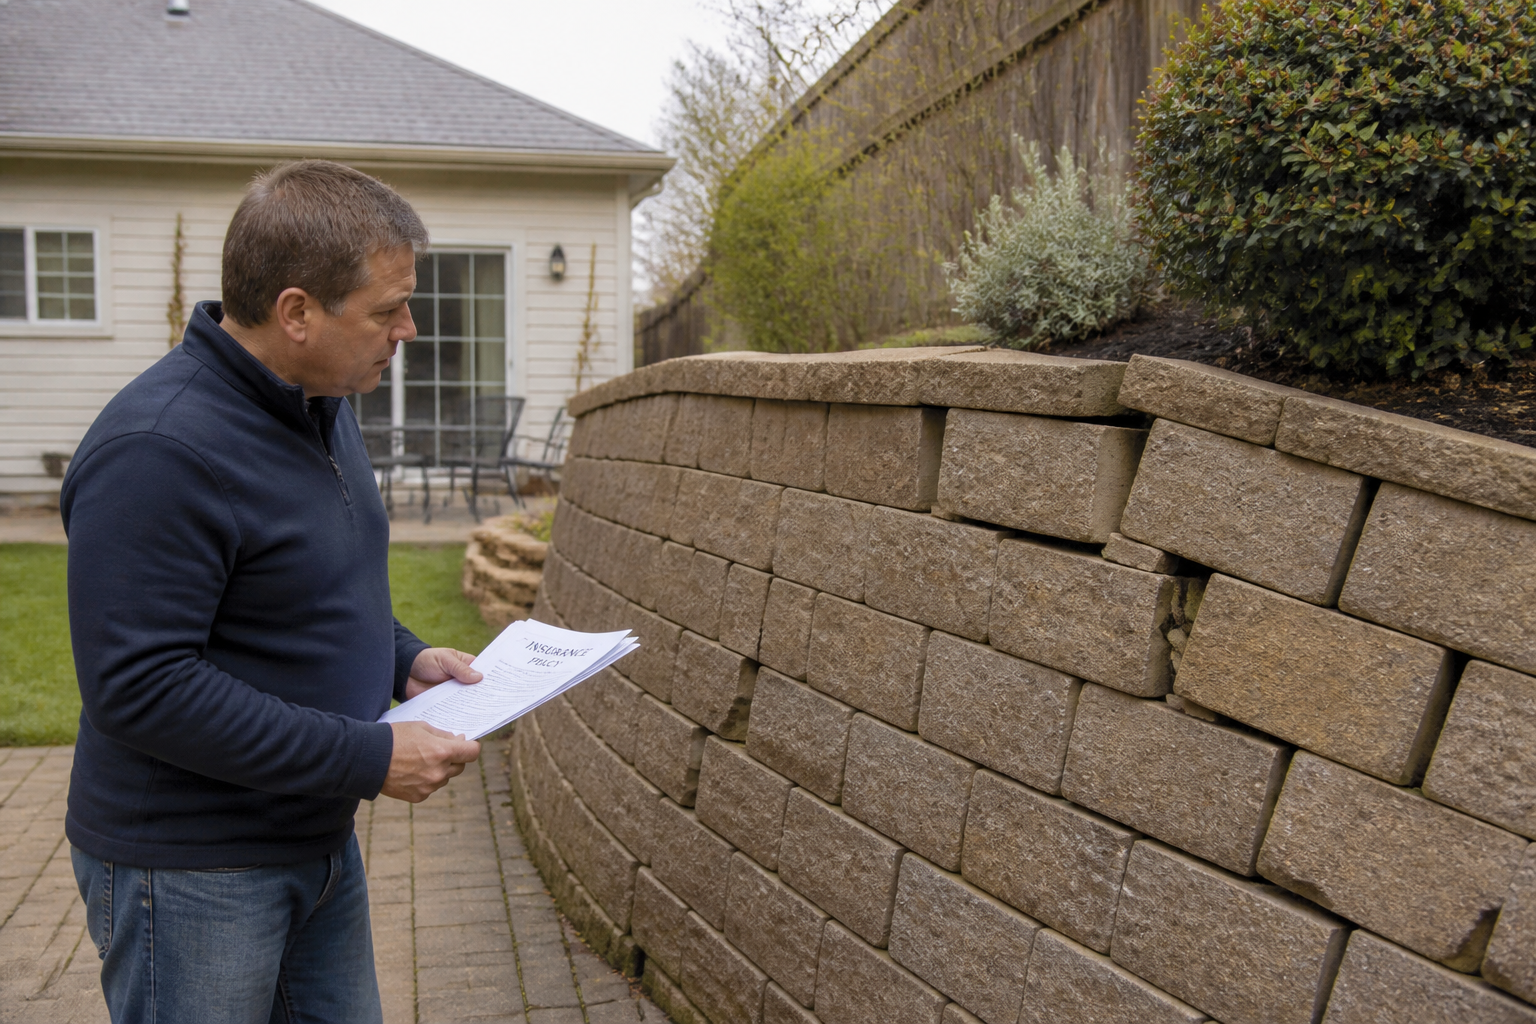
Un mur qui penche ou s’effondre soulève aussitôt la question des garanties d’assurance : qui paie les réparations, votre assureur peut-il refuser, et sous quelles conditions ? Plusieurs critères entrent en jeu : la cause du sinistre, le statut du mur (privatif, mitoyen, soutènement), la conformité de la construction et les clauses de votre contrat. Avant de compter sur une indemnisation, mieux vaut décoder précisément les limites et démarches des assurances habitation.
Dans quels cas l’assurance habitation couvre-t-elle un mur qui penche ou s’effondre ?
La garantie d’un mur dépend d’abord de la cause du dommage. Un mur qui s’écroule après une tempête, une inondation ou une catastrophe naturelle peut être pris en charge, mais seulement si ce type de risque figure explicitement dans votre contrat. À l’inverse, lorsque la cause principale est un manque d’entretien (fissures non réparées, drainage absent, vétusté), l’assurance s’exonère presque toujours de toute indemnisation : c’est une exclusion classique.
Autre cas fréquent : le mur endommagé par le voisin. Si la responsabilité de l’effondrement incombe à un tiers (par exemple, un arbre tombé ou des travaux voisins), c’est la garantie responsabilité civile de ce dernier qui doit entrer en jeu.
Pour les murs mitoyens, la règle veut que la charge soit partagée à parts égales, sauf si la faute de l’un est clairement établie (par exemple, une négligence d’entretien exclusive).
Mur de soutènement : quelles spécificités et pièges fréquents ?
Le traitement des murs de soutènement diffère souvent dans les contrats d’assurance : ils sont parfois assimilés à des dépendances (comme une clôture ou un portail), et donc non couverts par défaut. Il faut alors vérifier si le contrat mentionne clairement une garantie pour les « autres ouvrages », « aménagements extérieurs » ou « murs de soutènement », parfois sous forme d’extension payante.
En cas de sinistre climatique, la reconnaissance de l’état de catastrophe naturelle (via arrêté préfectoral) devient parfois un préalable obligatoire à toute indemnisation. L’absence de cette reconnaissance met fin à la prise en charge, même si la cause semble « naturelle ».
Un point de vigilance : si l’expert mandaté par l’assureur estime que le mur ne respecte pas les « règles de l’art » (par exemple, absence de drainage ou défaut de construction), l’indemnisation sera refusée. L’assureur peut exiger des preuves de conformité (factures, descriptif des travaux) même pour un mur ancien. Sans documents, la discussion devient difficile.
Comment déterminer la responsabilité et l’indemnisation pour un mur mitoyen ou privatif ?
La responsabilité d’un mur varie selon son statut :
- Mur privatif : le propriétaire assume seul l’entretien et les réparations, sauf preuve d’un dommage causé par un tiers ou un événement garanti.
- Mur mitoyen : les deux voisins partagent généralement les frais, sauf si l’origine du sinistre relève clairement de l’un (exemple : absence d’entretien d’un côté, ou modification structurelle non concertée).
Pour trancher, il faut parfois recourir à un expert indépendant : il pourra déterminer l’origine du dommage (accident, défaut d’entretien, vice de construction) et établir la nature mitoyenne ou privative du mur. À noter : l’expertise contradictoire est souvent à la charge du demandeur, mais certains contrats d’assurance prévoient son remboursement partiel ou total.
| Situation | Responsable | Assurance mobilisée |
|---|---|---|
| Effondrement après tempête/inondation reconnue | Propriétaire ou co-propriétaires | Habitation (si garantie incluse ou extension) |
| Mur détruit par un arbre du voisin | Voisin | Responsabilité civile du voisin |
| Défaut d’entretien, vétusté | Propriétaire(s) | Non couvert |
| Mur mitoyen, cause indéterminée | Les deux voisins | Chacun pour moitié, ou assurance si extension |
Quelles démarches entreprendre dès l’apparition d’un mur qui penche ?
En cas de sinistre ou de suspicion d’instabilité, l’efficacité des démarches conditionne la prise en charge. Voici les étapes à respecter :
- Sécuriser la zone pour éviter tout risque d’aggravation ou d’accident.
- Photographier les dégâts sous différents angles, en notant la date et les circonstances (pluie, vent, travaux récents...)
- Déclarer le sinistre à votre assurance dans le délai imparti (généralement 5 jours ouvrés, 10 en cas de catastrophe naturelle).
- Fournir tous documents disponibles : factures, descriptif des travaux, attestations, plans si possible.
- Recevoir l’expert et expliquer l’historique du mur, les entretiens ou réparations antérieures.
- En cas de refus, envisager une contre-expertise, à vos frais dans un premier temps.
Pour les murs mitoyens, informez systématiquement votre voisin : le partage des frais ou des démarches peut s’avérer obligatoire selon la cause.
Quelles erreurs ou limites font échouer la prise en charge par l’assurance ?
Les assureurs opposent régulièrement des motifs de refus qu’il faut connaître :
- Non-conformité de la construction (absence de drainage, barbacanes inadaptées, matériaux non réglementaires).
- Absence d’entretien prouvée (infiltrations, fissures non traitées depuis longtemps).
- Extension de garantie non souscrite : le mur n’est pas listé dans les biens assurés.
- Manque de preuves ou de documents : sans facture ni descriptif, difficile de prouver l’antériorité et la conformité.
Une vigilance particulière s’impose pour les murs anciens ou hérités : sans trace écrite de leur réalisation ou entretien, la négociation avec l’assureur peut vite tourner court.
Comment défendre vos droits ou améliorer votre couverture face à un mur qui penche ?
L’assurance habitation classique protège rarement l’intégralité des murs extérieurs, surtout s’ils sont anciens ou de soutènement. Avant tout dommage, relisez attentivement votre contrat : recherchez les extensions ou options dédiées aux ouvrages extérieurs. En cas de doute, sollicitez une attestation écrite de votre assureur sur la couverture effective de votre mur.
En cas de refus d’indemnisation, la contre-expertise indépendante peut rééquilibrer la discussion, à condition de disposer d’arguments techniques solides (rapport d’ingénieur, historique des entretiens, preuves d’intempéries exceptionnelles). Mais cette démarche a un coût, rarement pris en charge d’emblée : pesez son opportunité selon l’ampleur du préjudice.
Enfin, ceux qui rénovent ou achètent savent que développer des compétences en diagnostic et entretien du bâti évite des déconvenues lors de l’achat ou de la déclaration de sinistre. Un point à ne pas négliger, surtout quand la stabilité du terrain et la météo deviennent moins prévisibles.


