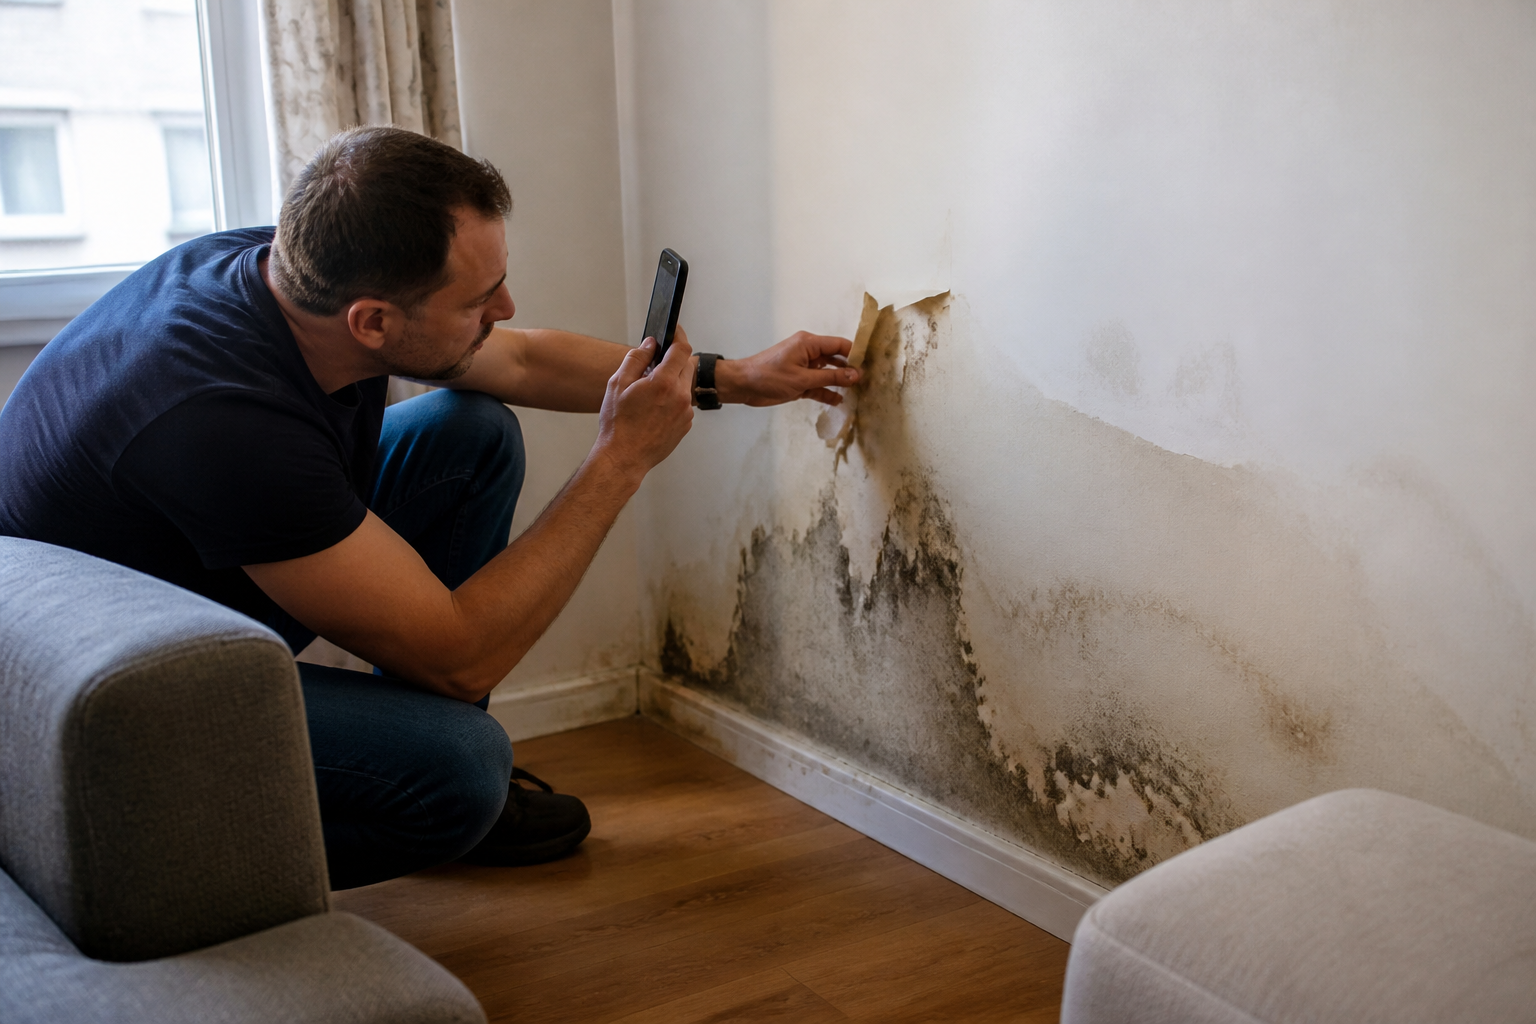
Quand une infiltration d’eau s’installe dans les murs, l’urgence n’est pas qu’esthétique : dégâts structurels, moisissures, perte de confort… et la perspective d’une facture salée. Face à ce scénario, beaucoup de propriétaires se demandent comment être indemnisés, et quelles démarches engager pour obtenir réparation. Voici les étapes et critères à surveiller pour ne rien laisser au hasard face à une infiltration d’eau dans les murs.
Quels sont les premiers signes d’une infiltration d’eau dans un mur ?
Détecter rapidement une infiltration d’eau évite que les dégâts ne s’aggravent et augmente vos chances d’obtenir une indemnisation. Les indices ne sont pas toujours évidents, mais certains symptômes doivent vous alerter :
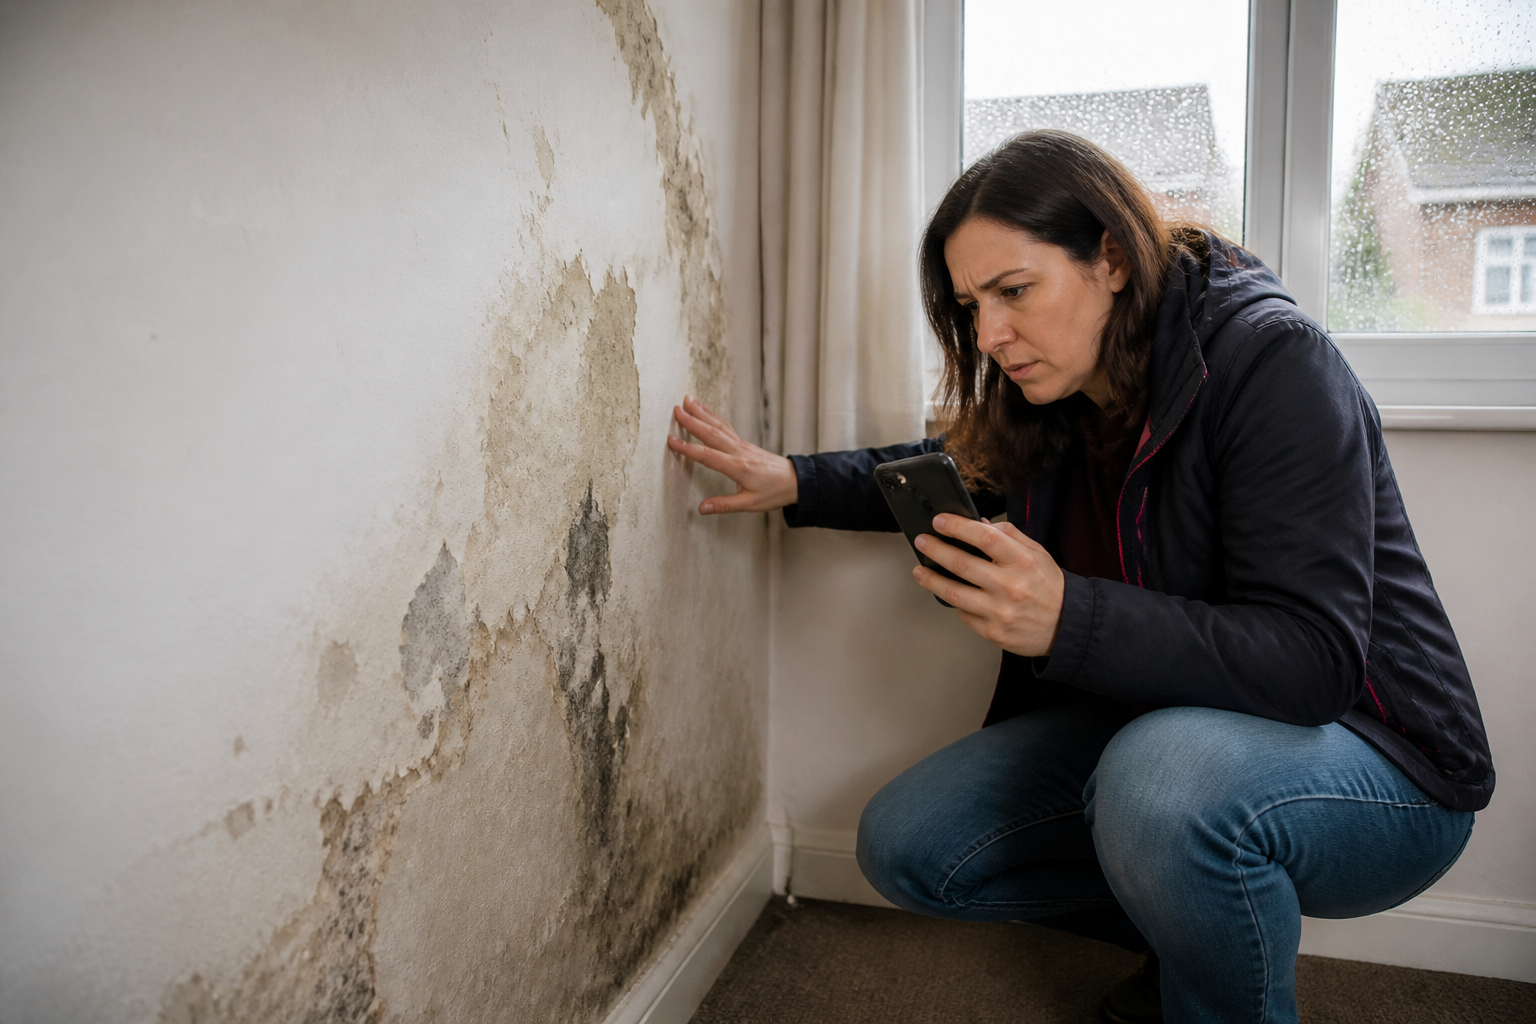
- Taches d’humidité ou auréoles sur les murs ou plafonds, surtout après la pluie.
- Peinture qui s’écaille, cloques ou décollements du revêtement.
- Odeurs persistantes de moisi, particulièrement dans les angles ou près du sol.
- Apparition de moisissures ou de salpêtre (dépôt blanc poudreux).
- Gonflement du parquet, carrelage qui se décolle ou papiers peints qui se soulèvent.
- Fissures récentes ou élargissement de fissures existantes sur les murs.
Si ces signes apparaissent, agissez sans tarder : leur présence peut jouer dans la reconnaissance et l’évaluation de votre sinistre par l’assurance.
Comment identifier la cause et l’étendue des dommages ?
Obtenir une indemnisation passe par une étape clé : prouver l’origine et l’ampleur de l’infiltration. Les causes varient et conditionnent la prise en charge :
- Fuites de canalisations (tuyaux encastrés, joints défectueux)
- Remontées capillaires depuis le sol
- Défauts d’étanchéité sur la façade, les joints ou les menuiseries
- Toiture défaillante ou gouttières bouchées
- Condensation due à une mauvaise isolation ou ventilation
Un diagnostic précis est indispensable. Pour l’assurance, il vous faudra :
- Identifier le point d’entrée de l’eau (par vous-même ou via un professionnel).
- Documenter les dégâts par des photos datées et une description écrite.
- Faire établir, si besoin, un rapport d’expertise ou un devis de réparation par une entreprise qualifiée.
Quelles démarches pour faire jouer l’assurance habitation ?
L’indemnisation dépend du type de contrat et de la cause de l’infiltration. En général, la garantie « dégâts des eaux » couvre les sinistres liés à des fuites accidentelles, ruptures de canalisation ou infiltrations par la toiture, la façade ou les joints — à condition que le défaut ne soit pas dû à un manque d’entretien manifeste.
- Déclarez le sinistre à votre assurance dès la découverte, par lettre recommandée avec accusé de réception (délais variables, souvent 5 jours ouvrés).
- Joignez les pièces justificatives : photos, devis, factures, rapport d’expert.
- Conservez tous les éléments endommagés jusqu’au passage éventuel d’un expert mandaté par l’assurance.
| Type de dommage | Prise en charge habituelle | Justificatifs à fournir |
|---|---|---|
| Fuite de canalisation | Oui (dégâts des eaux) | Constat, photos, devis de réparation |
| Infiltration par toiture | Oui si imprévisible | Rapport de couvreur, preuve d’entretien |
| Remontée capillaire | Souvent exclue | Diagnostic humidité, avis d’expert |
| Condensation/mauvaise ventilation | Exclue sauf vice caché | Rapport technique, preuve d’entretien |
Attention : la plupart des contrats excluent les dégâts dus à un défaut d’entretien (toiture non nettoyée, joints non refaits, etc.) ou à des vices de construction. Les remontées capillaires sont rarement couvertes, sauf clause spécifique.
Quelles erreurs risquent de bloquer votre indemnisation ?
- Attendre trop longtemps avant de déclarer le sinistre : respectez strictement les délais contractuels.
- Engager des travaux définitifs avant le passage de l’expert (excepté les mesures conservatoires pour éviter l’aggravation).
- Négliger l’entretien régulier de la toiture, des gouttières ou des joints, ce qui peut mener à un refus d’indemnisation.
- Fournir un dossier incomplet : sans preuves, l’assurance peut estimer que le sinistre relève de l’usure ou d’un vice préexistant.
Si le dossier bloque, il est possible de demander une contre-expertise, ou de saisir le médiateur de l’assurance. En cas de litige persistant, l’assistance d’un avocat peut s’avérer utile.
Quelles réparations sont prises en charge, et à quel coût ?
L’assurance couvre généralement la remise en état du mur et des revêtements affectés, à l’exclusion de la réparation de la cause elle-même (fuite de canalisation, toiture à refaire). Les plafonds d’indemnisation et franchises varient selon les contrats.
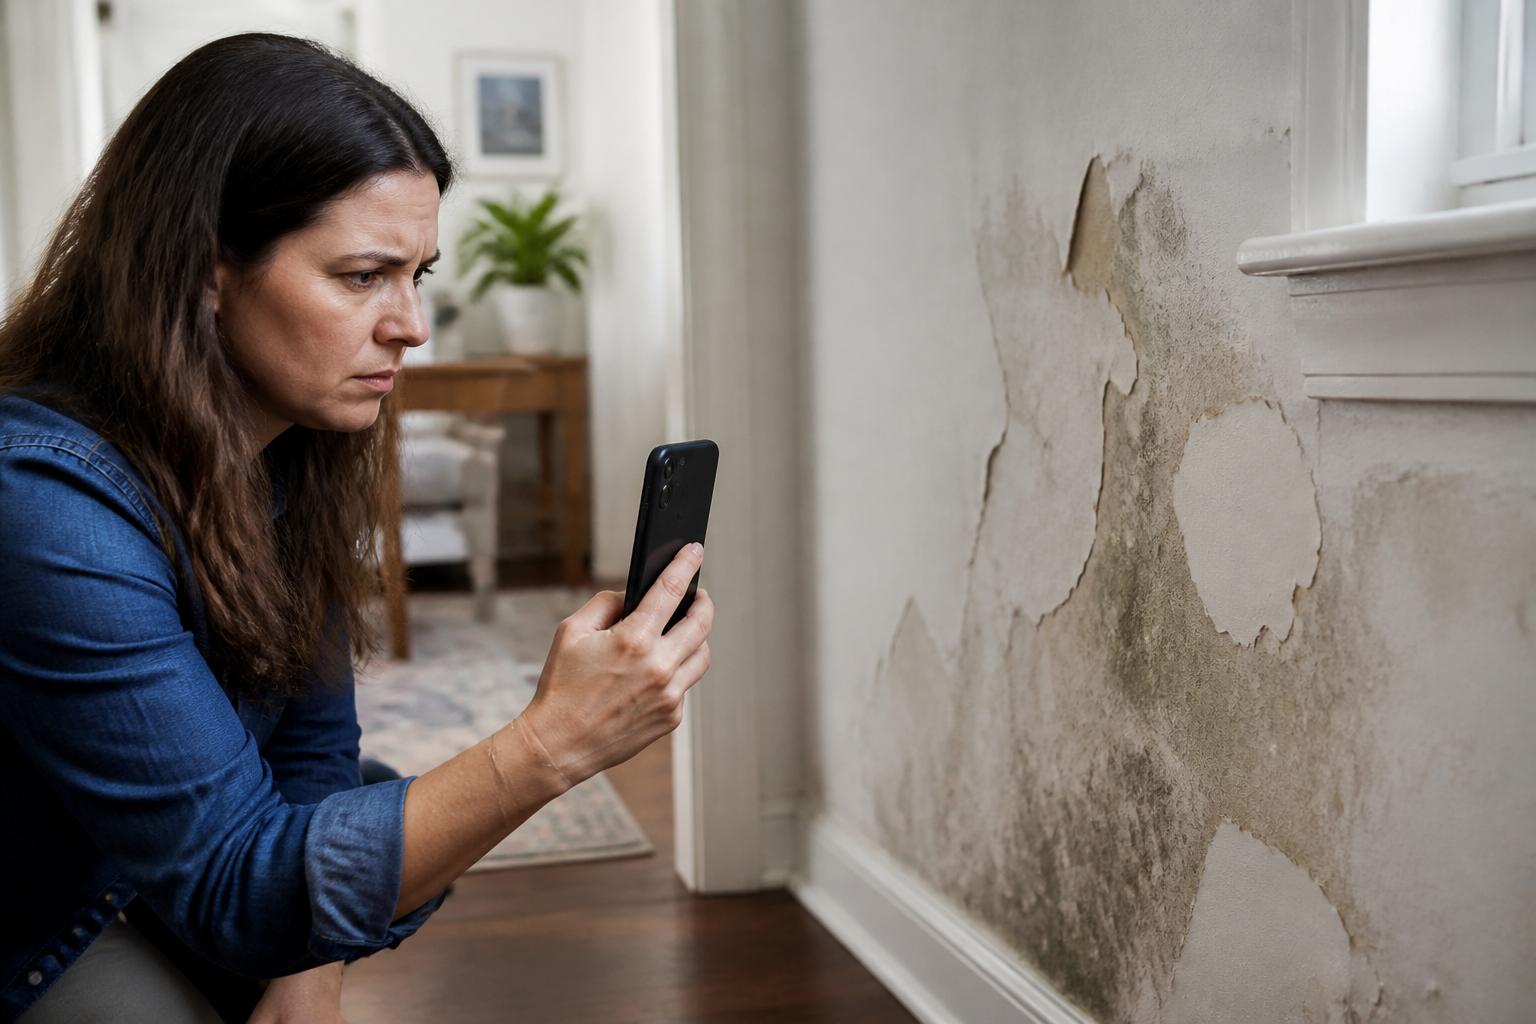
Les réparations typiques comprennent :
- Séchage technique du mur (ventilateurs, radiateurs à air pulsé, voire centrale d’assèchement).
- Traitement antifongique (en cas de moisissures).
- Reprise de l’enduit, peinture ou papier peint après assèchement complet.
- Remplacement des éléments irrécupérables (parquet, plinthes).
Le coût varie fortement selon l’étendue des dégâts et la source de l’infiltration. Lorsque la cause relève d’un défaut d’étanchéité de façade ou de toiture, l’indemnisation portera uniquement sur les dégâts consécutifs — pas sur la réfection complète de la toiture ou du mur extérieur.
En cas de sinistre, la franchise peut s’appliquer et le montant remboursé dépendra de la vétusté des matériaux et des plafonds fixés dans votre contrat.
Si l’infiltration provient d’un logement voisin (copropriété), la responsabilité civile du voisin peut être engagée. Il faudra alors établir un constat amiable ou faire intervenir le syndic.
Faut-il faire appel à un professionnel, et dans quels cas ?
Si la source de l’infiltration n’est pas clairement identifiée, ou si les dégâts sont importants, le recours à un professionnel s’impose. Un expert en recherche de fuite non destructive saura localiser précisément l’origine du problème, évitant des travaux inutiles et facilitant la reconnaissance du sinistre par l’assurance.
Pour les causes complexes (remontées capillaires, infiltration par la façade), une expertise technique est souvent nécessaire et sera exigée par l’assureur pour statuer sur la prise en charge.
Si l’infiltration a un impact sur la salubrité du logement (moisissures persistantes, risques pour la santé), il peut être judicieux de vérifier si vous pouvez bénéficier d’une absence pour suivre une formation professionnelle sur la gestion de sinistres ou l’entretien du bâti, pour mieux anticiper ce type de problème à l’avenir.
Comment maximiser vos chances d’être indemnisé ?
La rapidité, la précision du dossier et l’entretien régulier du logement sont vos meilleurs atouts pour obtenir une indemnisation satisfaisante. En cas de doute sur la cause ou sur la couverture de votre contrat, sollicitez rapidement un avis professionnel, faites établir des devis détaillés et conservez tous les échanges avec l’assurance.
Si le sinistre révèle un défaut structurel ou une exclusion de garantie, il faudra décider rapidement : engager à vos frais les réparations, tenter une négociation amiable, ou, si la responsabilité d’un tiers est engagée, enclencher une procédure civile. L’essentiel reste de ne jamais minimiser un signe d’humidité, car plus l’origine est traitée tôt, plus le dossier d’indemnisation sera solide.


