Une fuite de toit peut transformer votre quotidien en véritable casse-tête, entre dégâts matériels, démarches administratives et incertitudes sur l’indemnisation. Que vous soyez propriétaire ou locataire, réagir rapidement et structurer vos démarches reste la meilleure parade pour limiter les conséquences et obtenir une prise en charge efficace de votre assurance habitation.
Quels réflexes adopter dès la découverte d’une fuite de toit ?
Face à l’apparition d’auréoles au plafond, d’infiltrations ou d’un écoulement d’eau, chaque minute compte pour limiter l’étendue des dommages. Dès les premiers signes, commencez par protéger vos biens : déplacez meubles, appareils électriques et objets de valeur hors de la zone humide. Si l’eau approche d’une prise ou d’un appareil, coupez immédiatement l’électricité au disjoncteur pour prévenir tout risque d’électrocution.
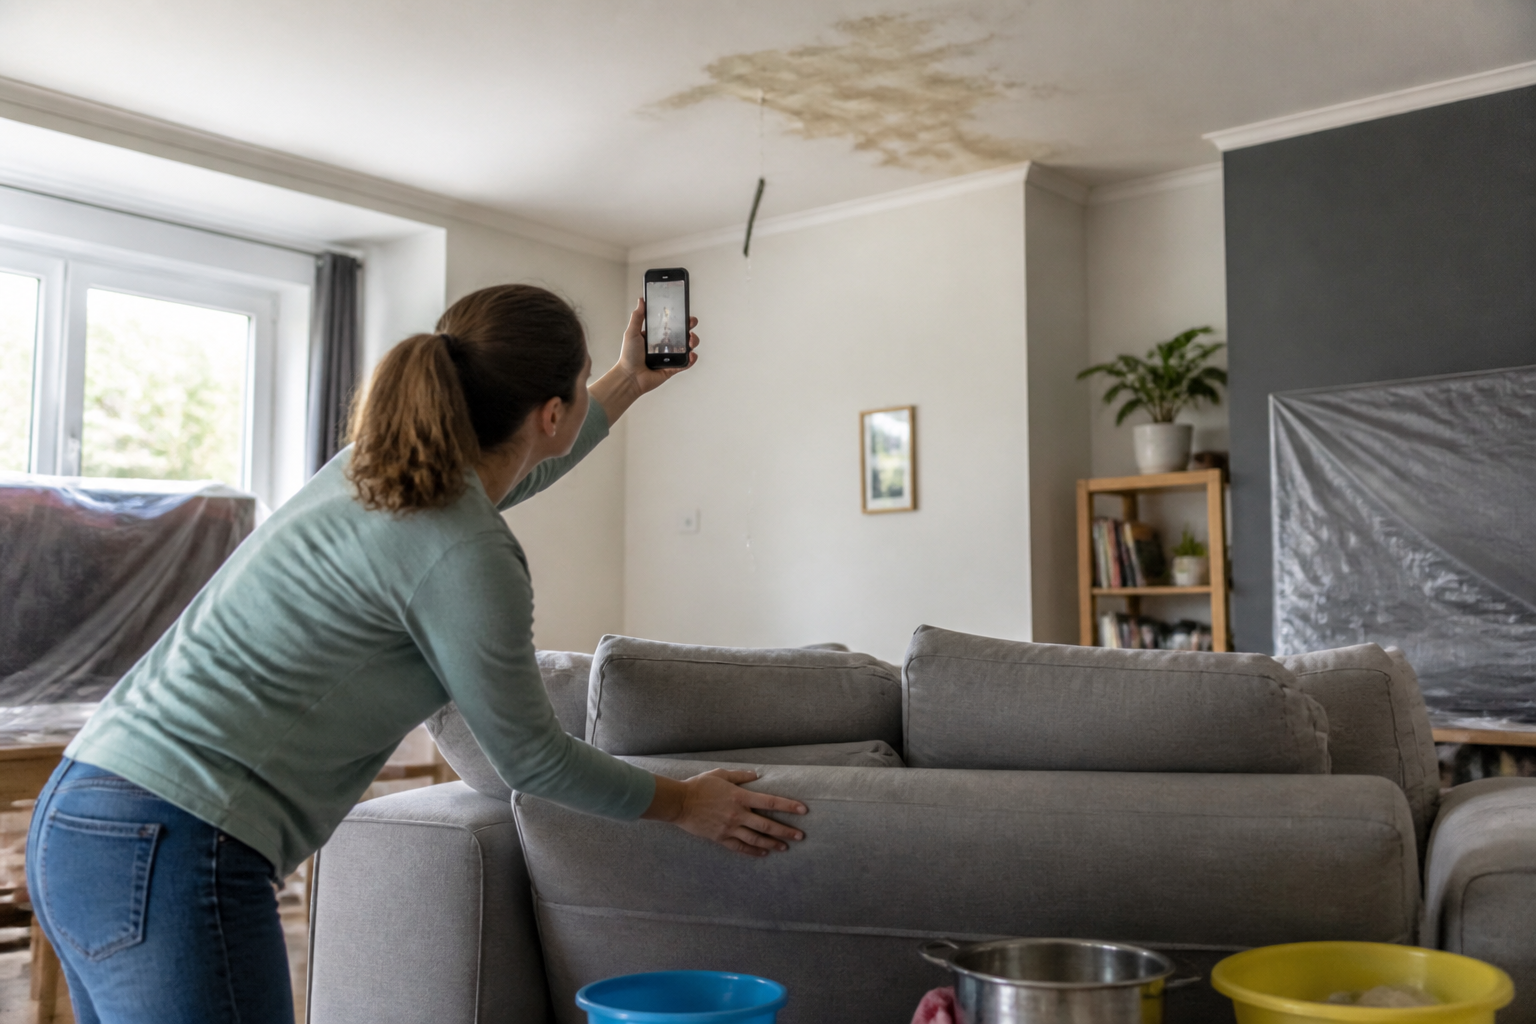
Localisez rapidement l’origine de la fuite. Si le problème provient clairement de la toiture (tuiles déplacées, gouttières bouchées, jointures défectueuses), prenez des photos sous plusieurs angles. Ces éléments visuels seront essentiels lors de la déclaration du sinistre.
En immeuble, prévenez également vos voisins et le syndic si l’eau menace de se propager à d’autres logements. Cette information peut accélérer la coordination des interventions et éviter des tensions ultérieures sur la répartition des responsabilités.
Quelles démarches auprès de l’assurance habitation pour une fuite de toit ?
La garantie dégâts des eaux de votre contrat d’assurance habitation couvre en principe les infiltrations par la toiture, sous réserve qu’elles résultent d’un événement soudain (pluie exceptionnelle, tempête, tuile arrachée). En revanche, une fuite liée à un défaut d’entretien ou à la vétusté est souvent exclue. Vérifiez toujours les clauses de votre contrat avant d’engager toute dépense majeure.
La déclaration du sinistre doit être faite sous 5 jours ouvrés après la découverte de la fuite. Vous pouvez effectuer cette démarche en ligne, par téléphone ou par courrier recommandé, en indiquant :
- Le numéro de contrat d’assurance
- La date et l’heure de l’incident
- L’origine supposée de la fuite
- Une première estimation des dommages (avec photos à l’appui si possible)
Si la fuite concerne également un voisin (par exemple, infiltration dans l’appartement du dessous), remplissez ensemble un constat amiable de dégât des eaux. Ce document facilite la gestion du dossier entre assureurs, notamment dans le cadre de la convention IRSI applicable en copropriété.
Comment organiser la recherche et la réparation de la fuite ?
Avant tout travail de remise en état définitif (plafond, peinture, sols), il est impératif de faire constater les dégâts par l’expert mandaté par votre assurance. Si vous effectuez les réparations sans attendre son passage, vous risquez une réduction, voire un refus d’indemnisation pour les frais de remise en état.
Les réparations d’urgence (pose de bâche, colmatage provisoire) sont en revanche autorisées et même recommandées pour éviter l’aggravation du sinistre. Conservez soigneusement toutes les factures et justificatifs liés à ces interventions, aussi bien pour les matériaux que pour la main-d’œuvre.
Si l’origine de la fuite n’est pas évidente, une recherche approfondie peut s’avérer nécessaire. En maison individuelle, vous devrez solliciter un professionnel (couvreur, plombier) et avancer les frais, puis demander un remboursement à votre assurance si la garantie s’applique. En copropriété, l’organisation de la recherche dépend du statut du local (occupé ou non, assuré ou non) et de la nature de la fuite. Le syndic pourra vous guider sur la marche à suivre.
| Étape | À faire par | Conseils clés |
|---|---|---|
| Sécurisation du logement | Occupant (locataire ou propriétaire) | Couper l’eau et l’électricité si besoin, protéger les biens |
| Déclaration du sinistre | Assuré (souvent le locataire) | Informer l’assurance sous 5 jours, rassembler photos et preuves |
| Constat amiable | Occupants concernés (voisins, syndic) | Remplir le document en cas de sinistre partagé |
| Recherche de fuite | Assuré ou syndic | Prendre contact avec un professionnel et conserver la facture |
| Évaluation des dommages | Expert d’assurance | Ne pas engager de gros travaux avant son passage |
| Remise en état | Professionnels qualifiés | Agir après validation de l’assurance, transmettre tous les justificatifs |
Quelles exclusions ou limites à l’indemnisation après une fuite de toit ?
Votre assurance peut opposer plusieurs limites à la prise en charge :
- Origine non accidentelle : une infiltration due à un défaut d’entretien ou à la vétusté de la toiture n’est généralement pas couverte.
- Dommages non garantis : certains contrats excluent les frais de réparation de la toiture elle-même, ne couvrant que les dégâts causés à l’intérieur.
- Dépassement des délais : une déclaration tardive peut entraîner la réduction ou le refus de l’indemnisation.
- Absence de constat préalable : si les travaux sont faits avant l’accord de l’assureur, le remboursement est compromis.
Relisez donc attentivement votre contrat pour éviter toute mauvaise surprise. En cas de litige sur la nature de la fuite ou le montant de l’indemnisation, il reste possible de recourir à une contre-expertise ou de solliciter un médiateur d’assurance.
Locataire ou propriétaire : qui prend en charge quoi lors d’une fuite de toit ?
La gestion du sinistre dépend du statut d’occupation. En location, la déclaration du dégât des eaux incombe en principe au locataire, qui doit obligatoirement disposer d’une assurance multirisque habitation. Le propriétaire-bailleur n’est tenu de s’assurer que dans le cas d’un logement en copropriété ou d’une location meublée. Toutefois, si la fuite provient d’un élément commun (toiture de l’immeuble), le syndic et l’assurance de la copropriété peuvent être sollicités. Pour approfondir les démarches côté locataire, le fonctionnement de l’assurance en location type Airbnb apporte quelques clés pratiques.
Dernier conseil : ne bâclez pas la phase de constat et de preuve
Après une fuite de toit, la tentation est forte de lancer rapidement de gros travaux. Or, chaque étape doit être documentée : photos immédiates des dégâts, échanges avec les professionnels, factures d’achat de matériel ou d’intervention, copies de la déclaration à l’assurance. Cette discipline fait la différence lors de la négociation de l’indemnisation. En cas de doute sur vos droits ou de difficulté à faire valoir votre dossier, n’hésitez pas à consulter un avocat spécialisé ou à solliciter l’aide d’un médiateur. Prendre le temps de bien constituer votre dossier, c’est vous donner toutes les chances d’obtenir un remboursement rapide et complet.


