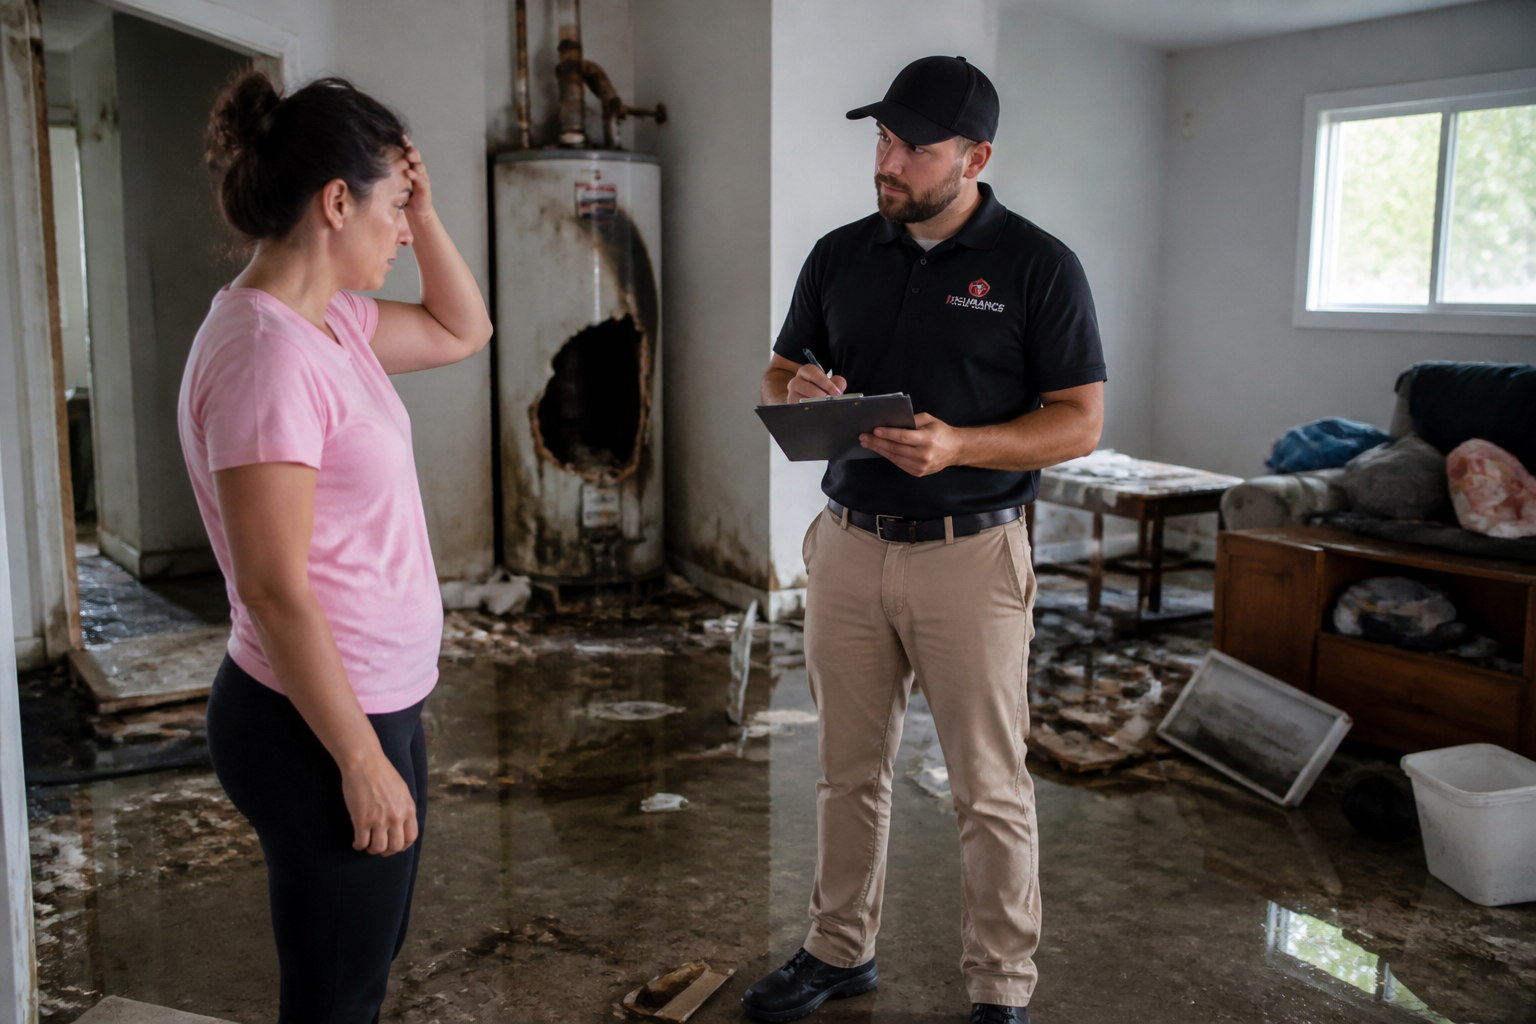
Un chauffe-eau qui explose ne se limite jamais à une simple panne : en plus de la perte de l’appareil, il peut causer des dégâts matériels importants, voire toucher des tiers. Face à ce type de sinistre, nombreux sont les assurés qui s’interrogent sur la prise en charge par leur assurance habitation, les démarches à suivre et les limites à connaître. Voici comment s’y retrouver pour défendre efficacement ses intérêts après l’explosion d’un chauffe-eau.
L’assurance habitation couvre-t-elle l’explosion d’un chauffe-eau ?
La garantie de base d’une assurance habitation, centrée sur la responsabilité civile, ne couvre pas les dommages subis par votre propre chauffe-eau. Cette protection se limite en effet aux dégâts causés à autrui. Par exemple, si l’explosion de votre chauffe-eau endommage l’appartement voisin, votre responsabilité civile interviendra pour indemniser le voisin, mais pas pour remplacer votre appareil ou réparer vos propres murs.
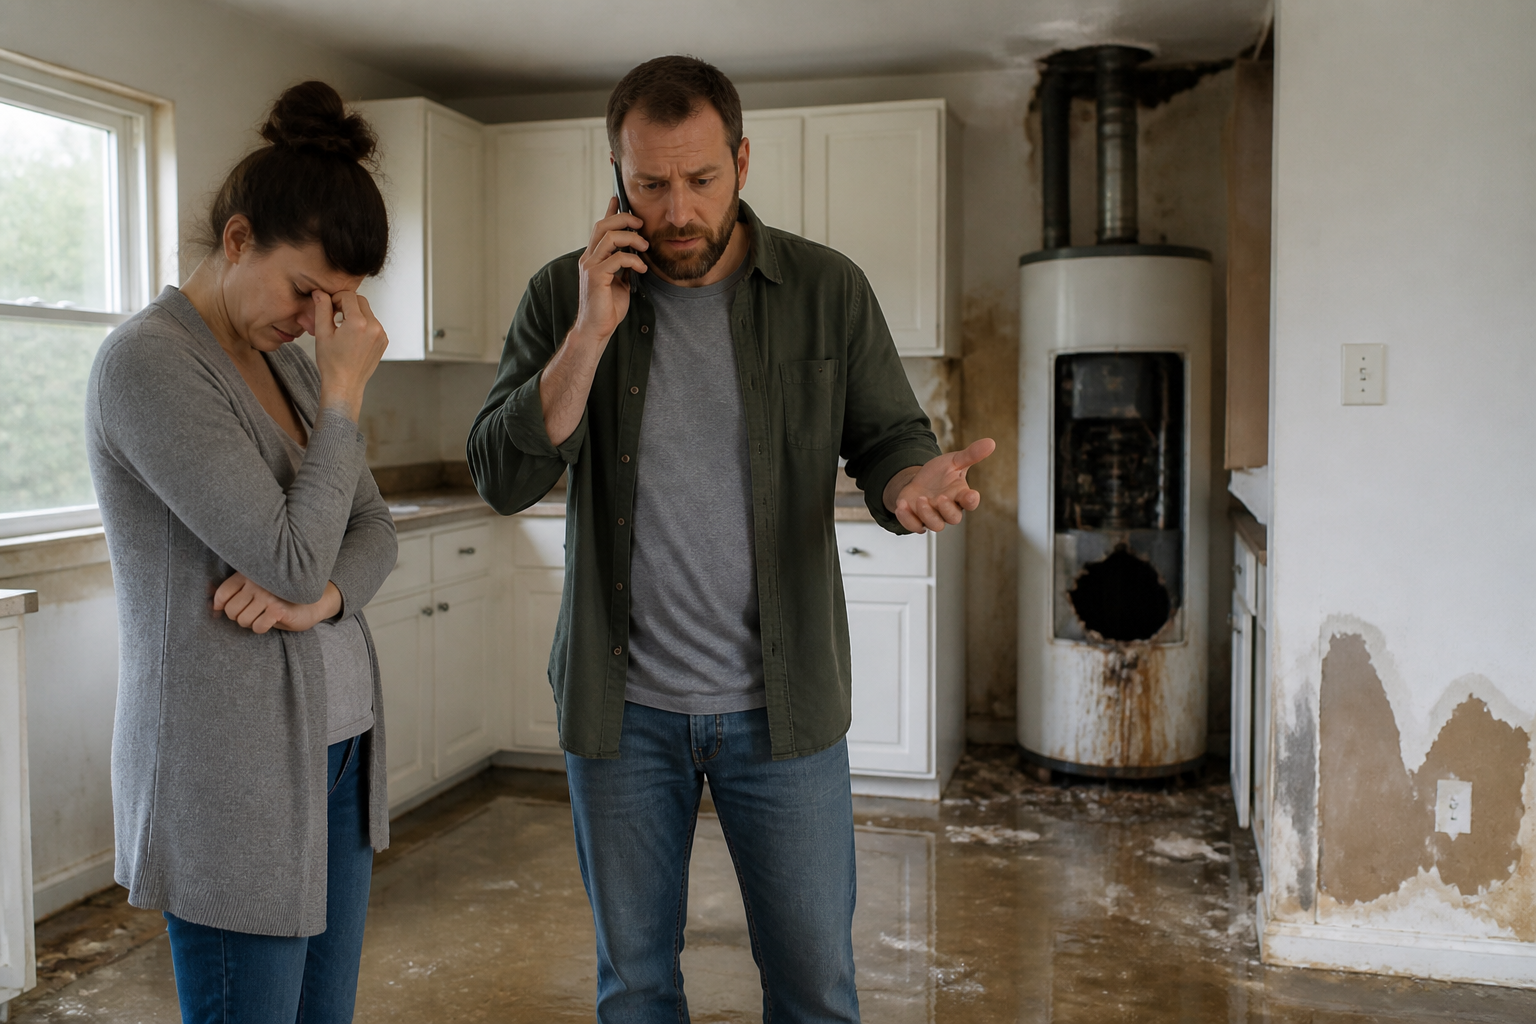
Pour que vos pertes soient prises en charge, il faut avoir souscrit des garanties spécifiques dans votre contrat multirisque habitation :
- La garantie « dégâts des eaux » : elle intervient si l’explosion provoque une fuite et des dommages matériels (sols, murs, mobilier, etc.).
- La garantie « dommages électriques » : utile si l’explosion résulte d’un court-circuit ou d’une surtension.
- La garantie « incendie » : si l’explosion déclenche un départ de feu ou des dommages liés à la chaleur.
- La garantie « panne d’électroménager » : rarement incluse d’office, elle couvre parfois la réparation ou le remplacement du chauffe-eau, mais uniquement pour les pannes soudaines et accidentelles, à l’exclusion du défaut d’entretien ou de l’usure normale.
En l’absence de ces extensions, il est peu probable que l’assurance prenne en charge ni la réparation, ni le remplacement du chauffe-eau lui-même.
Quels dommages sont indemnisés après l’explosion du chauffe-eau ?
Après une explosion, deux types de dommages doivent être distingués :
- Les dégâts matériels dans le logement : murs fissurés, parquet détérioré, mobilier imbibé d’eau, etc. Ceux-ci sont généralement couverts par la garantie dégâts des eaux ou incendie, sous réserve du respect des conditions du contrat.
- Les dommages causés à autrui : si l’eau ou le feu atteint les biens d’un voisin, seule la responsabilité civile de l’assurance intervient. Le voisin devra, lui, s’adresser à sa propre assurance pour obtenir réparation.
En revanche, la plupart des contrats excluent la prise en charge du chauffe-eau lui-même, sauf si la cause de l’explosion figure explicitement parmi les événements couverts par une garantie complémentaire.
Comment déclarer le sinistre auprès de l’assurance ?
La rapidité de la déclaration conditionne l’efficacité de la prise en charge. Voici les étapes à suivre :
- Prévenir l’assureur dans les cinq jours ouvrés suivant la découverte de l’explosion (délai légal pour les sinistres domestiques).
- Rassembler les justificatifs utiles : photos des dégâts, facture d’achat ou d’entretien du chauffe-eau, devis ou facture de réparation émanant d’un professionnel.
- Déposer la déclaration par téléphone, en ligne ou par courrier recommandé avec accusé de réception, selon les modalités précisées dans votre contrat.
- Suivre les instructions de l’assureur : une expertise peut être missionnée pour déterminer les causes exactes de l’explosion et vérifier l’éligibilité à l’indemnisation.
Il est impératif de ne pas jeter l’appareil endommagé ni de réaliser de réparations définitives avant l’accord de l’assureur ou le passage de l’expert. Toute intervention prématurée pourrait compromettre la prise en charge.
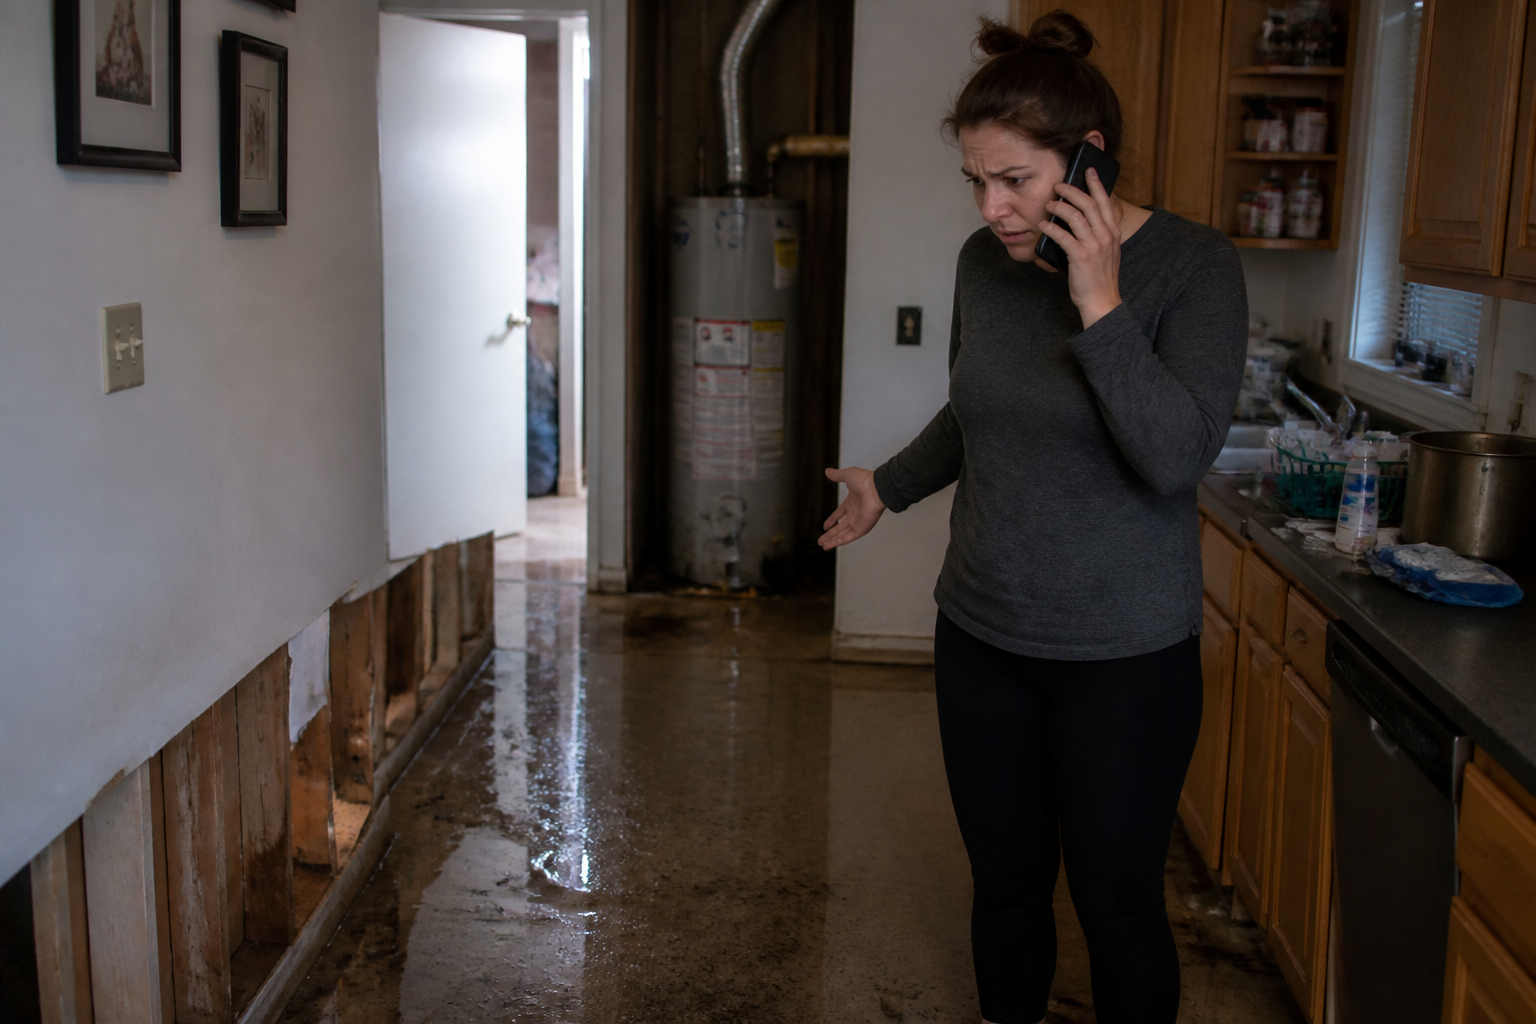
Quels frais restent à la charge de l’assuré ?
L’indemnisation n’est jamais totale : plusieurs limites s’appliquent systématiquement. D’abord, la franchise prévue au contrat sera déduite de tout remboursement. Ensuite, si le chauffe-eau est ancien, l’indemnité pourra être réduite au titre de la vétusté (application d’un taux de dépréciation selon l’âge de l’appareil).
Les exclusions sont également nombreuses : défaut d’entretien régulier, installation non conforme, usage inadapté ou absence de déclaration dans les délais. Si l’explosion est liée à la négligence ou à un défaut d’entretien, l’assurance refusera d’indemniser, même en présence de garanties complémentaires.
| Type de dommage | Prise en charge possible | Limites et exclusions fréquentes |
|---|---|---|
| Dégâts sur les murs, sols, mobilier | Oui, par la garantie dégâts des eaux/incendie | Franchise, vétusté, exclusions contractuelles |
| Remplacement du chauffe-eau | Rarement, sauf option spécifique | Exclusion de l’usure, défaut d’entretien |
| Dommages aux voisins | Oui, via la responsabilité civile | Montant plafonné, délai de déclaration |
Quelles démarches pour locataires et propriétaires ?
La répartition des responsabilités dépend du statut d’occupation du logement :
- Le locataire doit assurer l’entretien courant du chauffe-eau (détartrage, vérification annuelle…). En cas de négligence, la prise en charge de l’assurance pourra être refusée.
- Le propriétaire est responsable du remplacement de l’appareil en fin de vie ou lorsque l’équipement n’est plus conforme. Il doit aussi garantir la sécurité des installations lors de la mise en location.
Pour les dégâts survenus dans le logement ou chez les voisins, chacun doit déclarer le sinistre à sa propre assurance, qui se retournera ensuite contre la partie responsable si nécessaire.
Explosion du chauffe-eau : erreurs à éviter et points de vigilance
De nombreux dossiers sont rejetés pour des motifs évitables :
- Omettre d’effectuer l'entretien régulier du chauffe-eau : un oubli qui annule la garantie.
- Déclarer le sinistre hors délai : passé le délai légal, l’indemnisation peut être refusée.
- Remplacer l’appareil avant le passage de l’expert : l’absence de preuve complique le dossier.
- Ignorer les exclusions de garantie du contrat : une lecture attentive évite les mauvaises surprises.
Avant toute souscription ou lors d’un changement de situation (nouvel appareil, déménagement), il est judicieux de vérifier les garanties incluses dans votre assurance habitation et d’opter, si nécessaire, pour des extensions couvrant les équipements électroménagers.
Vérifiez vos garanties et anticipez les frais inattendus
Face à l’explosion d’un chauffe-eau, la meilleure protection reste une combinaison de prévention (entretien régulier, installation conforme) et de garanties adaptées dans l’assurance habitation. Avant de miser sur l’indemnisation, relisez attentivement votre contrat pour connaître les événements réellement couverts et les exclusions. Si vous doutez de la marche à suivre, sollicitez un conseiller ou consultez le service d’assistance de votre assureur pour éviter toute erreur de procédure. En cas de sinistre impactant un tiers, les démarches sont proches de celles détaillées pour la déclaration d’un sinistre lié à un autre contrat d’assurance : la précision et la réactivité dans la déclaration font toute la différence pour obtenir réparation.


