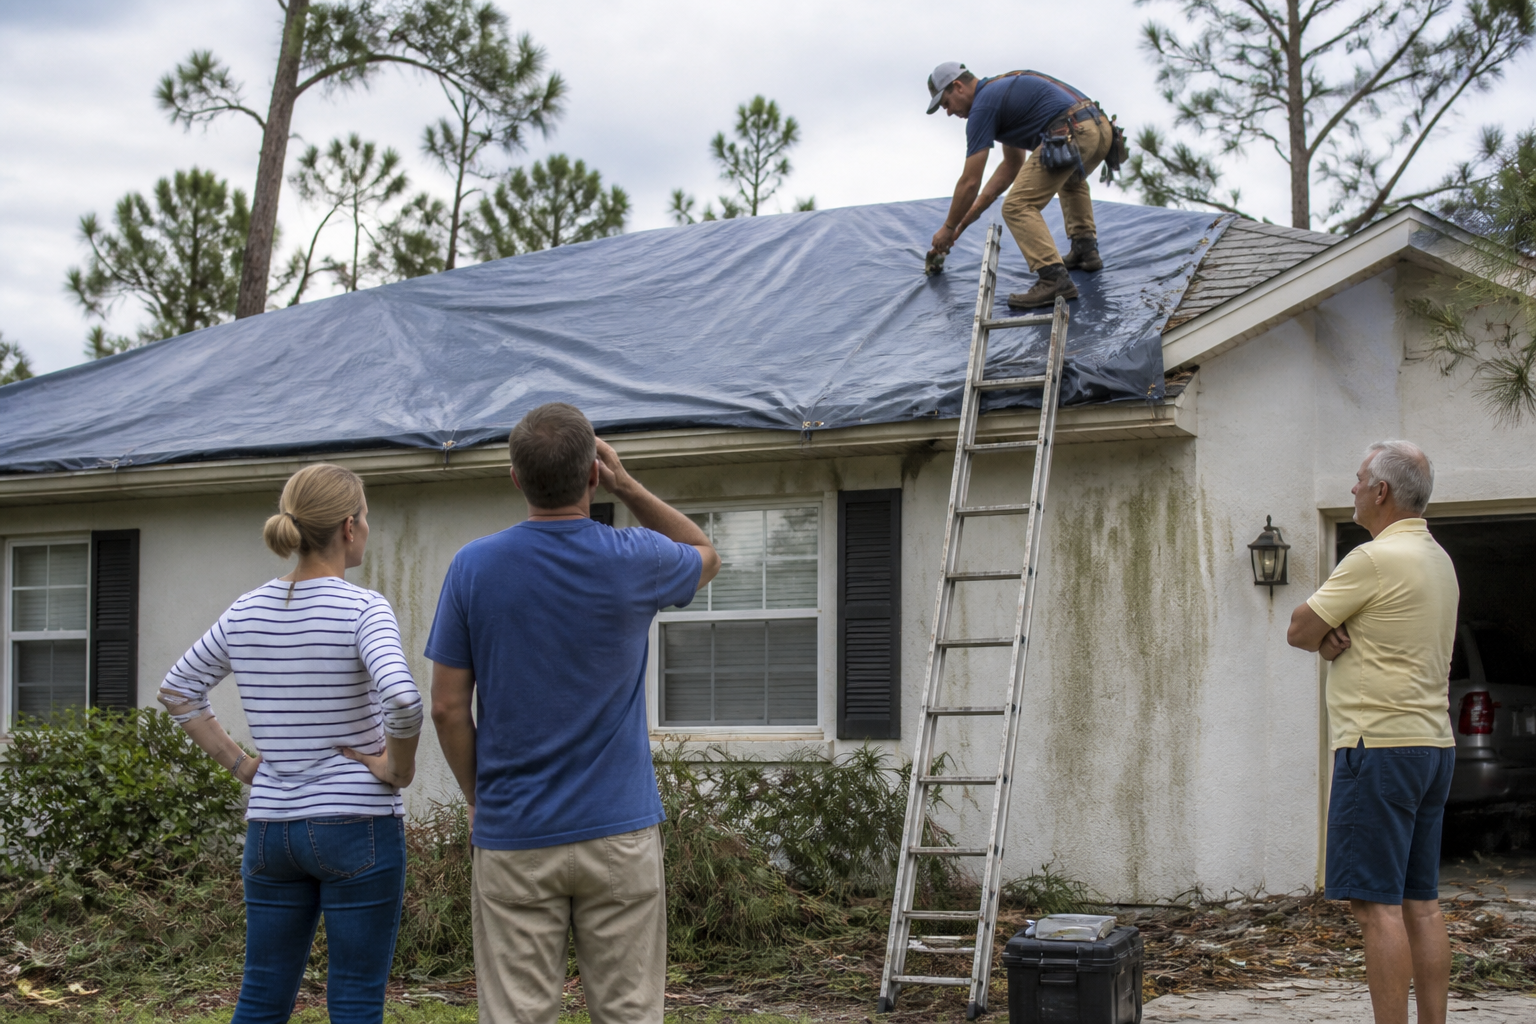
Un toit endommagé par une tempête, la grêle ou une fuite soudaine impose souvent une intervention d’urgence : poser une bâche pour éviter que l’eau n’aggrave les dégâts à l’intérieur de la maison. Mais ce geste, souvent recommandé ou exigé par l’assureur, soulève une question concrète pour de nombreux propriétaires : l’assurance habitation prend-elle en charge le bâchage de toiture ? Entre conditions de garantie, limites de prise en charge et réflexes à adopter, voici un tour d’horizon précis pour éviter les mauvaises surprises lors d’un sinistre.
Dans quels cas l’assurance habitation couvre-t-elle le bâchage de toiture ?
La couverture du bâchage de toiture par l’assurance dépend avant tout de l’origine du sinistre et des garanties souscrites dans le contrat. Après un événement climatique reconnu — tempête, orage violent, chute de neige ou grêle —, la pose d’une bâche devient souvent indispensable pour protéger la structure de la maison en attendant la réparation définitive. Dans ce contexte, la plupart des contrats multirisque habitation prévoient une garantie événements climatiques ou catastrophe naturelle qui permet de prendre en charge non seulement les dommages, mais aussi les mesures conservatoires comme le bâchage.
À l'inverse, si la fuite ou le dégât provient d'un défaut d’entretien (tuiles non remplacées, gouttières bouchées) ou d’une négligence (fenêtre de toit mal fermée), l'assurance refusera d’intervenir pour le bâchage comme pour les réparations. Les assureurs attendent du propriétaire qu'il entretienne régulièrement sa toiture pour prévenir tout sinistre évitable.
Quelle différence entre la réparation, le bâchage et l’indemnisation des dégâts ?
Un point important à retenir : la garantie dégâts des eaux couvre généralement les conséquences d'une fuite (plafonds, murs, mobilier abîmés), mais pas systématiquement la cause, c’est-à-dire la réparation du toit lui-même. Le bâchage, en tant que mesure provisoire pour limiter l’aggravation des dommages, peut être remboursé, à condition qu’il soit effectué rapidement après le sinistre et justifié auprès de l’assurance.
| Élément | Prise en charge standard | Conditions ou limites |
|---|---|---|
| Bâchage de toiture | Oui, si mesure d’urgence après sinistre accidentel ou événement climatique reconnu | Refusé en cas de défaut d’entretien ou d’intervention tardive |
| Réparation définitive du toit | Oui, uniquement si garantie événements climatiques ou catastrophe naturelle activée | Non couvert pour usure, vétusté ou négligence |
| Indemnisation des dommages intérieurs | Oui, via la garantie dégâts des eaux | Exclusion si aggravation des dégâts par absence de bâchage |
En clair, l’assurance attend du sinistré qu’il prenne toutes les mesures nécessaires pour limiter les dégâts : laisser la pluie pénétrer dans la maison plusieurs jours faute de bâchage peut conduire à une réduction, voire un refus d’indemnisation pour les dommages survenus après coup.
Quelles démarches pour faire prendre en charge le bâchage par l’assurance ?
Dès que le sinistre est constaté, il faut agir vite. Les étapes suivantes sont à respecter scrupuleusement :
- Sécurisez la toiture en posant une bâche, vous-même si vous avez l’équipement et les compétences, ou (de préférence) en faisant appel à un couvreur professionnel, surtout pour des raisons de sécurité.
- Conservez toutes les preuves : prenez des photos des dégâts, de la bâche posée, et conservez la facture de l’intervention.
- Déclarez le sinistre à l’assurance dans les délais prévus (généralement 5 jours ouvrés, voire 10 en cas de catastrophe naturelle), en joignant tous les justificatifs.
- Sollicitez un devis pour la réparation définitive, à transmettre à l’assureur si demandé.
L’assurance peut mandater un expert pour constater les dégâts et valider la nécessité du bâchage. Si l’intervention d’un professionnel était indispensable, sa facture sera généralement remboursée, dans la limite des plafonds et franchises du contrat.
Quels sont les critères de refus ou de limitation par l’assurance ?
Plusieurs situations entraînent un refus de prise en charge du bâchage ou une indemnisation réduite :
- La toiture présentait des signes de vétusté ou d’usure connus avant le sinistre.
- Il y a eu négligence dans l’entretien (absence de nettoyage, gouttières obstruées, tuiles cassées non remplacées).
- Vous n’avez pas limité l’aggravation des dommages (bâchage posé trop tard, interventions repoussées sans motif valable).
- Le sinistre ne relève pas des garanties souscrites (exemple : défaut de construction relevant de la décennale du couvreur, et non de l’assurance habitation classique).
En cas de sinistre lié à une tempête, l’indemnisation du bâchage dépend du déclenchement de la garantie événements climatiques ou, pour les situations les plus graves, de la reconnaissance de l’état de catastrophe naturelle par arrêté.
Que faut-il savoir sur le coût du bâchage et son remboursement ?
Le tarif d’une pose de bâche varie selon la surface à couvrir, l’accessibilité du toit et l’urgence de l’intervention. À titre indicatif, pour une opération standard réalisée par un professionnel, le coût peut aller de quelques centaines à plus d’un millier d’euros. L’assurance ne rembourse que sur facture, dans les plafonds prévus par le contrat et après validation de la nécessité de l’intervention.
Attention, certaines compagnies exigent que le professionnel soit agréé ou que la facture détaille précisément la nature et l’étendue de l’intervention. Relisez votre contrat ou contactez votre assureur pour éviter tout litige lors du remboursement.
Comment éviter les erreurs qui pénalisent l’indemnisation ?
Les sinistrés omettent parfois de bâcher leur toit en pensant que l’assurance couvrira tous les frais, ou négligent la déclaration rapide. Ne laissez jamais s’aggraver les dégâts : un défaut de bâchage, des preuves mal conservées ou une déclaration hors délai peuvent suffire à réduire fortement, voire annuler, l’indemnisation finale. En cas de doute sur la nature du sinistre (événement climatique ou défaut d’entretien), faites établir un diagnostic par un professionnel et demandez conseil à votre assureur avant toute intervention d’ampleur.
Quand envisager de changer d’assurance ou de revoir sa couverture ?
Si votre contrat actuel exclut le bâchage de toiture ou limite fortement la prise en charge des mesures d’urgence, il peut être judicieux de comparer les garanties proposées par d’autres assureurs. Certaines offres couvrent plus largement les sinistres liés aux toitures, y compris les réparations provisoires. Vérifiez aussi la façon dont sont traités les frais annexes pouvant impacter votre prêt immobilier en cas de gros travaux après sinistre.
Pour les propriétaires de biens anciens ou exposés, mieux vaut anticiper et demander un audit de toiture régulier. Cela prévient les refus de prise en charge pour vétusté et sécurise votre dossier si un sinistre survient.
En résumé, le bâchage de toiture suite à un sinistre peut tout à fait être remboursé, mais uniquement si l’origine des dégâts est accidentelle, que la mesure est prise rapidement et que le contrat d’assurance prévoit la garantie adaptée. Privilégiez toujours l’intervention d’un couvreur professionnel, soignez la constitution de votre dossier et relisez chaque clause de votre contrat pour éviter les mauvaises surprises lors de l’indemnisation.


