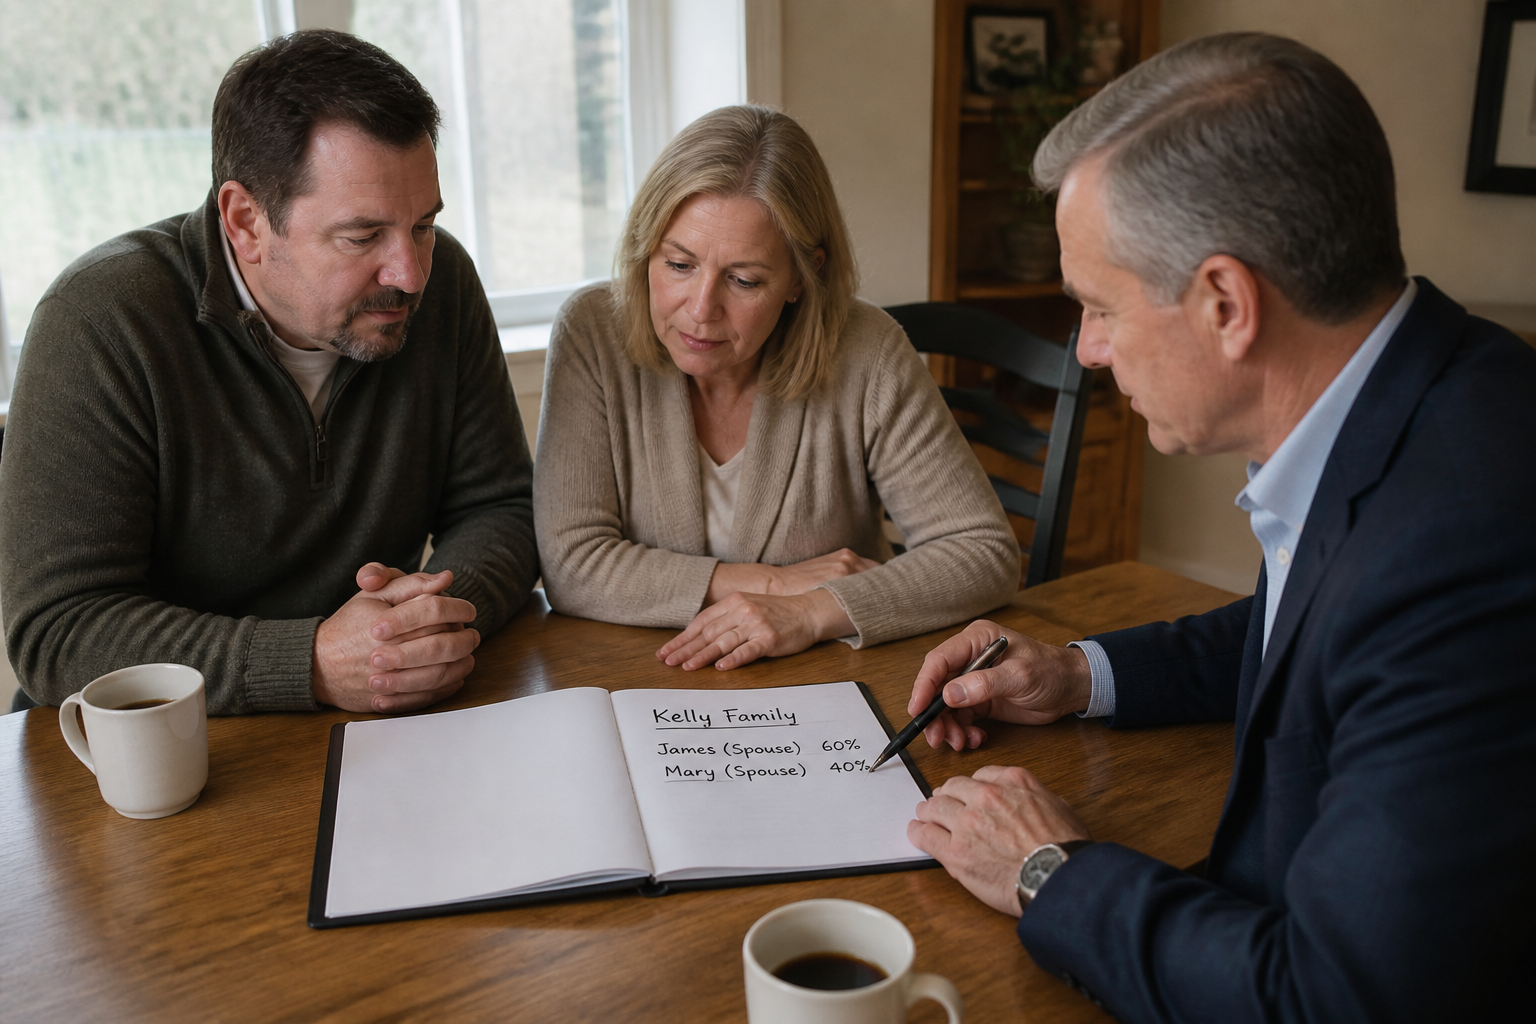
L'assurance vie permet de transmettre un capital à une ou plusieurs personnes de votre choix au moment de votre décès. La clause bénéficiaire, rédigée à la souscription ou modifiée plus tard, liste les personnes qui recevront l'argent. Vous pouvez y inscrire un seul bénéficiaire ou plusieurs, avec une répartition libre du capital.
La désignation peut être très précise : prénom, nom, date et lieu de naissance de chaque bénéficiaire. L'objectif est d'éviter toute ambiguïté pour que l'assureur puisse identifier facilement chaque personne au moment du versement. Si vous écrivez simplement "mon épouse" sans nom, c'est la personne qui a cette qualité au jour de votre décès qui sera retenue, pas forcément celle que vous aviez en tête au moment de la souscription.
Vous avez trois options pour rédiger cette clause : l'inscrire directement dans le contrat, la mentionner dans un testament (éventuellement rédigé par un notaire), ou envoyer une lettre à votre assureur. Dans tous les cas, vérifiez que les bénéficiaires sont désignés sans confusion possible.
Comment répartir le capital entre plusieurs bénéficiaires ?
Le souscripteur décide librement de la répartition du capital entre les bénéficiaires. Sans indication particulière, le capital est divisé à parts égales entre toutes les personnes désignées. Mais vous pouvez choisir une répartition différente, par exemple 60 % pour votre conjoint et 40 % pour vos enfants.
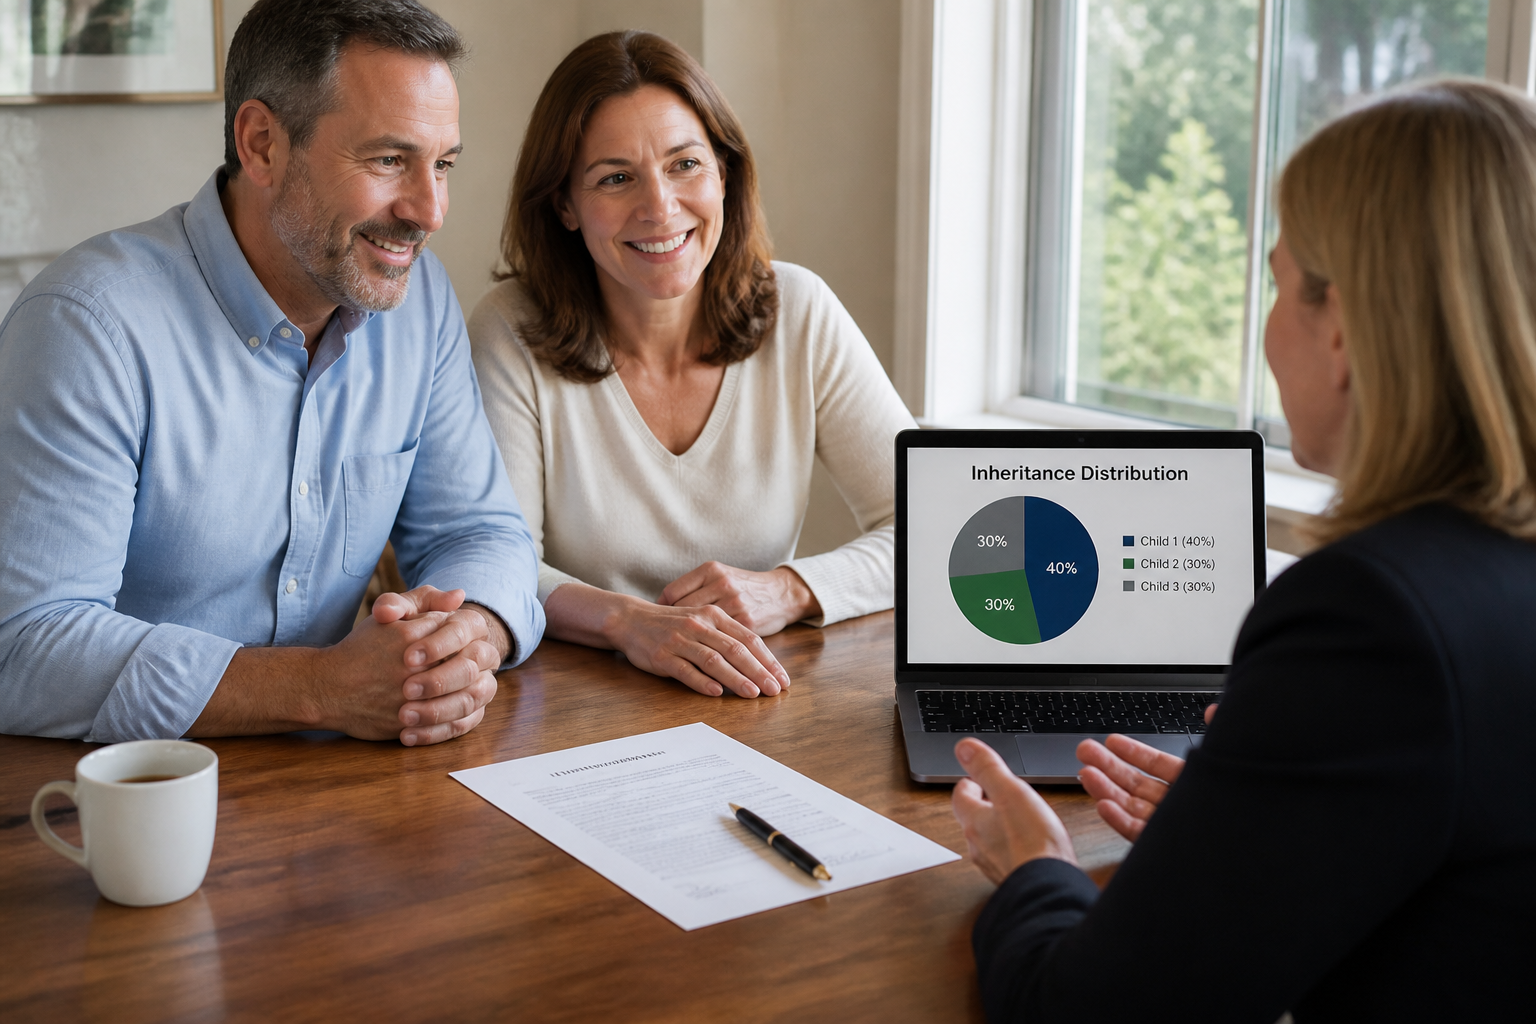
Il est recommandé d'exprimer les parts en pourcentage plutôt qu'en montant fixe. La valeur du contrat évolue dans le temps, et un pourcentage reste valable quelle que soit la somme finale. Exemple : attribuer 50 % à un bénéficiaire, 30 % à un autre, et 20 % à un troisième.
Les bénéficiaires de second rang
Vous pouvez aussi prévoir un ordre de priorité. Le bénéficiaire de premier rang reçoit le capital en priorité. S'il décède avant vous, renonce au contrat, ou ne peut pas être retrouvé, le capital revient alors au bénéficiaire de second rang. Cette clause dite "à tiroirs" évite que l'argent reste bloqué ou parte à la succession si le premier bénéficiaire ne peut pas le percevoir.
Exemple courant : "à mon conjoint, à défaut mes enfants, à défaut mes héritiers". La mention "à défaut mes héritiers" en fin de clause est une clause de sauvegarde. Elle garantit que le capital ne reste pas en déshérence (non réclamé) si aucun bénéficiaire désigné n'est en mesure de le recevoir.
La clause à option
Une clause plus sophistiquée, dite "à option" ou "à tiroirs", permet au bénéficiaire de premier rang de n'accepter qu'une partie du capital et de laisser le reste aux bénéficiaires suivants, sans que ce geste soit considéré comme une donation taxable. Cette souplesse est utile dans les familles recomposées ou quand le conjoint survivant souhaite protéger les enfants d'un premier lit tout en conservant une partie des fonds.
Quelle fiscalité pour les bénéficiaires d'une assurance vie ?
La fiscalité dépend de l'âge du souscripteur au moment des versements, pas de l'âge du bénéficiaire. Deux grands cas se présentent.
| Âge du souscripteur lors du versement | Abattement applicable | Fiscalité après abattement |
|---|---|---|
| Avant 70 ans | 152 500 € par bénéficiaire | 20 % jusqu'à 852 500 €, puis 31,25 % au-delà |
| Après 70 ans | 30 500 € global (tous bénéficiaires confondus) | Soumis aux droits de succession selon le lien de parenté |
Chaque bénéficiaire peut recevoir jusqu'à 152 500 € de capital issu de primes versées avant vos 70 ans sans payer un centime de droit de succession. Cet abattement est individuel : si vous désignez trois bénéficiaires, chacun profite de son propre plafond.
Pour les primes versées après 70 ans, l'abattement global de 30 500 € est partagé entre tous les bénéficiaires. La fraction restante est intégrée à la succession et taxée selon le barème des droits de succession, qui varie en fonction du lien de parenté (conjoint exonéré, enfants avec abattement de 100 000 €, etc.).
Le conjoint survivant ou le partenaire de Pacs est exonéré de droits de succession sur les sommes reçues, quel que soit l'âge du souscripteur. C'est un avantage fiscal majeur.
Quels droits et obligations pour les bénéficiaires ?
Les bénéficiaires désignés ont le droit d'accepter le capital ou d'y renoncer. S'ils acceptent, ils doivent fournir à l'assureur les pièces justificatives nécessaires (acte de décès, pièce d'identité, etc.). Le capital est alors versé, généralement sous quelques semaines à quelques mois.
Ils ont aussi l'obligation de déclarer les sommes perçues aux impôts, même si l'abattement les exonère de paiement. Le non-respect de cette déclaration peut entraîner des pénalités.
Si un bénéficiaire renonce, sa part est répartie entre les autres bénéficiaires selon les règles prévues dans la clause, ou selon l'ordre de priorité défini. Sans clause de sauvegarde, la part non attribuée peut revenir à la succession et perdre l'avantage fiscal de l'assurance vie.
Attention aux primes manifestement exagérées
Si vous privilégiez un bénéficiaire au détriment de vos héritiers réservataires (enfants, conjoint), ces derniers peuvent contester les versements. Le juge apprécie alors si les primes versées sont "manifestement exagérées" par rapport à votre patrimoine et à votre situation familiale. Si c'est le cas, les sommes correspondantes peuvent être réintégrées dans la succession et soumises aux droits de succession classiques.
Pour éviter ce risque, mieux vaut ne pas vider votre patrimoine au profit d'un seul bénéficiaire, surtout si celui-ci n'est pas un héritier réservataire. Un notaire peut vous aider à évaluer la proportion raisonnable des primes par rapport à votre actif total.
Comment modifier la clause bénéficiaire en cours de contrat ?
Vous pouvez changer les bénéficiaires à tout moment, sans frais ni justification. Il suffit d'adresser une demande écrite à votre assureur, par lettre recommandée avec accusé de réception. L'assureur vous confirme la modification par un avenant au contrat.
Les situations qui justifient une mise à jour : mariage, divorce, naissance, décès d'un bénéficiaire, changement de situation patrimoniale. Ne pas actualiser la clause peut conduire à des résultats contraires à vos souhaits, comme un capital versé à un ex-conjoint ou à une personne décédée.
Si vous rédigez un testament modifiant la clause, informez votre assureur pour éviter tout conflit entre les documents. En cas de contradiction, c'est la clause la plus récente qui prime, à condition qu'elle ait été communiquée à l'assureur.
Un outil de transmission à manier avec précision
L'assurance vie avec plusieurs bénéficiaires offre une grande liberté de répartition et un cadre fiscal avantageux, mais elle exige une rédaction soignée. Une clause vague ou mal adaptée peut annuler les bénéfices attendus, voire créer des conflits entre héritiers. Prenez le temps de définir clairement les parts, l'ordre de priorité, et n'oubliez pas la clause de sauvegarde "à défaut mes héritiers". Si votre situation familiale est complexe (famille recomposée, enfant mineur, bénéficiaire étranger), faites relire votre clause par un notaire ou un conseiller en gestion de patrimoine. C'est le meilleur moyen d'éviter que votre volonté ne soit pas respectée.


