Vous hésitez à souscrire un contrat chez Amaguiz pour votre voiture ? Avant de signer, mieux vaut savoir ce que vous achetez vraiment. Comme pour tout assureur en ligne, le prix affiché ne fait pas tout. Entre les niveaux de couverture, les franchises et les exclusions, quelques points méritent un coup d'œil attentif. Voici les trois éléments à vérifier absolument avant de faire votre choix.
Premier point : le niveau de couverture correspond-il à votre usage réel ?
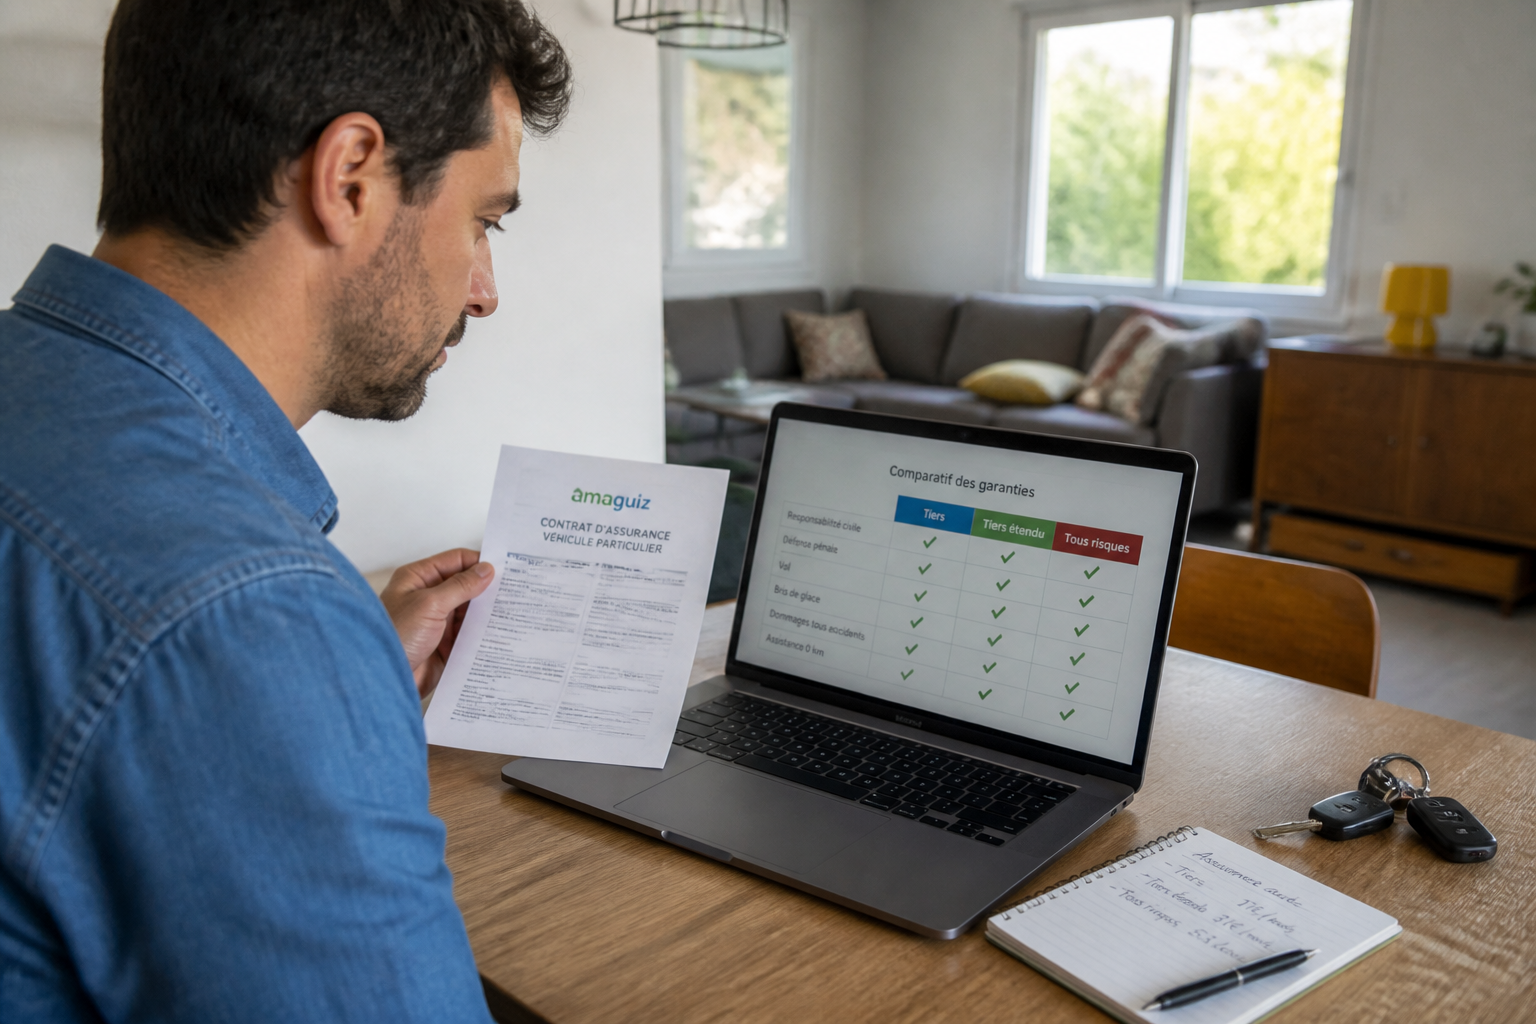
Amaguiz propose les trois formules classiques du marché : l'assurance au tiers, la formule intermédiaire et le tous risques. La différence ne se joue pas seulement sur le prix, mais sur ce qui est réellement couvert quand vous avez un accident ou un sinistre.
La formule au tiers est le minimum légal. Elle comprend la responsabilité civile, qui prend en charge les dommages que vous causez à autrui. Si vous avez une vieille voiture de faible valeur, cette option peut suffire. Mais attention : en cas d'accident responsable, vous ne serez pas indemnisé pour les dégâts de votre propre véhicule.
La formule intermédiaire ajoute des garanties comme le vol, l'incendie, le bris de glace et les catastrophes naturelles. C'est un bon compromis si votre voiture a encore une valeur résiduelle significative, mais que vous ne voulez pas payer le tarif du tous risques.
La formule tous risques couvre la plupart des dommages matériels à votre véhicule, même en cas d'accident responsable. Elle est particulièrement adaptée aux voitures neuves ou récentes. Amaguiz inclut généralement la garantie conducteur dans ses formules, ce qui est un point important à vérifier car certains assureurs la facturent en option.
Votre choix doit dépendre de votre situation : faut-il vraiment payer pour une couverture tous risques sur une voiture qui vaut 2 000 euros ? Probablement non. À l'inverse, rouler au tiers avec un véhicule financé par un crédit peut vous exposer à une perte financière lourde en cas de sinistre total.
Comment votre kilométrage influence le contrat
Les assureurs, y compris Amaguiz, tiennent compte de votre usage du véhicule. Si vous parcourez moins de 6 000 kilomètres par an, vous entrez dans la catégorie des "petits rouleurs". Certains contrats proposent des tarifs réduits pour ce profil, car le risque d'accident est statistiquement plus faible. À l'inverse, si vous faites de longs trajets quotidiens ou que vous utilisez votre voiture pour le travail, une formule avec assistance 24h/24 et une bonne couverture tous risques est plus prudente.
Deuxième point : le prix de la prime et les franchises cachées
Le tarif affiché sur un devis en ligne peut sembler attractif, mais il ne reflète pas toujours le coût réel d'un sinistre. Amaguiz, comme ses concurrents, calcule la prime en fonction de plusieurs critères : votre âge, votre bonus-malus, le type de véhicule, votre lieu de résidence et votre kilométrage annuel estimé.
Selon le cabinet Facts & Figures, les primes d'assurance auto devraient augmenter de 4 à 6 % en 2025. Cette hausse s'explique par la flambée des coûts de réparation (+6,2 % en 2024 d'après France Assureurs) et par l'augmentation de la taxe catastrophes naturelles, passée de 6 % à 9 % au 1er janvier 2025. Ces éléments sont répercutés sur tous les contrats, y compris ceux d'Amaguiz.
Mais le vrai piège, c'est la franchise. C'est la somme qui reste à votre charge après un sinistre. Chez certains assureurs, le montant varie selon le type de dommage : bris de glace, vol, accident responsable. Amaguiz propose peut-être des franchises modulables, mais lisez attentivement les conditions générales. Une prime basse avec une franchise élevée peut vous coûter très cher le jour où vous déclarez un sinistre.
| Type de franchise | Montant indicatif (hors options) | Impact sur la prime |
|---|---|---|
| Franchise bris de glace | 50 à 150 € | Faible |
| Franchise vol | 200 à 500 € | Moyen |
| Franchise accident responsable | 300 à 800 € | Élevé |
Certains contrats incluent une option "rachat de franchise", qui permet de réduire ou d'annuler cette participation en cas de sinistre. Vérifiez si Amaguiz la propose et à quel prix. Cette option peut être rentable si vous avez un profil à risque ou si vous voulez éviter une mauvaise surprise.
Troisième point : les exclusions de garanties et les démarches en cas de sinistre
Un contrat d'assurance ne couvre pas tout. Les exclusions sont les situations ou les dommages qui ne seront pas indemnisés. Elles sont listées dans les conditions générales. Parmi les exclusions fréquentes, on trouve :
- Les dommages causés sous l'emprise de l'alcool ou de stupéfiants
- La conduite sans permis valide
- Les actes de vandalisme si le véhicule n'est pas stationné dans un lieu sécurisé (selon les clauses)
- Les pannes mécaniques et l'usure normale
Avant de souscrire chez Amaguiz, lisez la liste des exclusions. Elle détermine les limites réelles de votre protection. Par exemple, si vous habitez dans une zone où le vol est fréquent, vérifiez que la garantie vol ne comporte pas de condition trop restrictive (comme l'obligation d'un antivol homologué).
Que faire en cas de sinistre ?
Amaguiz est un assureur en ligne, ce qui signifie que les démarches se font principalement par téléphone ou via une application. C'est pratique, mais cela peut être un inconvénient si vous préférez un contact en agence. En cas d'accident, vous devrez déclarer le sinistre dans les cinq jours ouvrés. Préparez les documents suivants :
- Le constat amiable rempli et signé
- Les photos des dégâts
- Le relevé d'identité bancaire pour le remboursement
- Le procès-verbal si la police est intervenue
Si vous perdez vos clés de voiture, sachez que votre contrat peut prévoir une prise en charge du remplacement de serrure. Certaines assurances auto incluent cette garantie dans la formule intermédiaire ou tous risques. Avant de souscrire, vérifiez si Amaguiz couvre ce type de sinistre et dans quelles conditions. Si ce n'est pas le cas, vous devrez peut-être souscrire une extension ou vous renseigner sur les démarches à suivre en cas de perte de clés pour savoir si votre assurance habitation peut intervenir.
Un dernier conseil avant de signer
Ne vous arrêtez pas au premier devis. Comparez les offres d'Amaguiz avec celles d'autres assureurs, en regardant non seulement le prix, mais aussi le détail des garanties et le montant des franchises. Un contrat moins cher peut vous coûter cher si les franchises sont élevées ou si les exclusions sont nombreuses.
Si vous avez un véhicule ancien ou de faible valeur, la formule au tiers peut être un bon choix. Pour une voiture récente ou financée, le tous risques est plus sûr. Et si vous êtes un petit rouleur, cherchez une offre adaptée à votre kilométrage.
Enfin, gardez en tête que l'assurance auto est obligatoire depuis 1958. Rouler sans assurance vous expose à une amende de 3 750 euros, à une suspension de permis et à la confiscation du véhicule. En cas d'accident, vous devrez indemniser vous-même les victimes, ce qui peut représenter des sommes très lourdes. Mieux vaut choisir un contrat adapté que de prendre ce risque.


