Constater une fissure sur un mur de sa maison ou de son appartement interpelle toujours, que l’on soit propriétaire ou locataire. Mais toutes les fissures ne disent pas la même chose : certaines relèvent d’un simple vieillissement, d’autres signalent un danger structurel. Quand faut-il s’alerter, dans quels cas l’assurance peut-elle intervenir, et quelles démarches concrètes permettent de déclarer efficacement ces fissures pour être indemnisé ? Voici un guide complet pour agir sans perdre de temps ni droits.
Quels types de fissures nécessitent une déclaration à l’assurance ?
Avant toute déclaration, il est indispensable de qualifier la nature et la gravité de la fissure. Toutes ne justifient pas une indemnisation, ni n’impliquent les mêmes démarches.
- Microfissures : inférieures à 0,2 mm, elles sont souvent bénignes et relèvent de l’usure normale ou d’un léger retrait du matériau. Elles ne sont généralement pas couvertes par l’assurance habitation, sauf si elles s’accompagnent de dégâts annexes (humidité, infiltration).
- Fissures fines : jusqu’à 2 mm de largeur, elles méritent attention, car elles peuvent évoluer. À surveiller si elles s’étendent ou s’accompagnent d’autres signes (craquements, humidité).
- Fissures profondes ou traversantes : au-delà de 2 mm, ou traversant le mur de part en part, elles signalent souvent un problème de fondation ou de structure. C’est le cas des “lézardes” et des fissures en escalier. Ces fissures-là doivent être signalées rapidement à l’assurance, car elles peuvent compromettre la solidité du bâtiment.
- Fissures spécifiques : les fissures dites “en moustache” (aux angles des portes et fenêtres), en “faïençage” (craquelures de surface), ou en escalier (le long des joints de maçonnerie) donnent aussi des indices sur la cause et la gravité.
La nature de la fissure détermine donc l’urgence et le type de couverture mobilisable, qu’il s’agisse d’un sinistre courant, d’une malfaçon ou d’une catastrophe naturelle.
Quelles causes impliquent une prise en charge par l’assurance ?
Toutes les fissures ne relèvent pas automatiquement de l’assurance habitation. L’origine du désordre conditionne la garantie à mobiliser.
| Cause de la fissure | Type de garantie concernée | Prise en charge possible |
|---|---|---|
| Défaut de construction, malfaçon | Garantie décennale du constructeur | Oui, si la fissure menace la solidité ou rend l’ouvrage inhabitable, dans les 10 ans suivant la réception |
| Catastrophe naturelle (sécheresse, inondation, glissement de terrain…) | Garantie catastrophe naturelle | Oui, après publication d’un arrêté interministériel |
| Usure normale, vieillissement, microfissures | Non couvert en général | Non, sauf dommages annexes |
| Vibrations, travaux à proximité, infiltration d’eau | Garantie dégâts des eaux ou RC | Possible selon contrat et origine précise |
À retenir : une fissure liée à une malfaçon ne relève pas de l’assurance habitation classique, mais de la garantie décennale du constructeur ou de la protection juridique pour engager un recours. Si la fissure apparaît après une catastrophe naturelle, il faut impérativement attendre la publication d’un arrêté officiel pour que la garantie soit mobilisable.
Quelles étapes pour déclarer une fissure à l’assurance ?
Déclarer une fissure à son assurance nécessite d’agir rapidement et de constituer un dossier solide pour espérer une indemnisation.
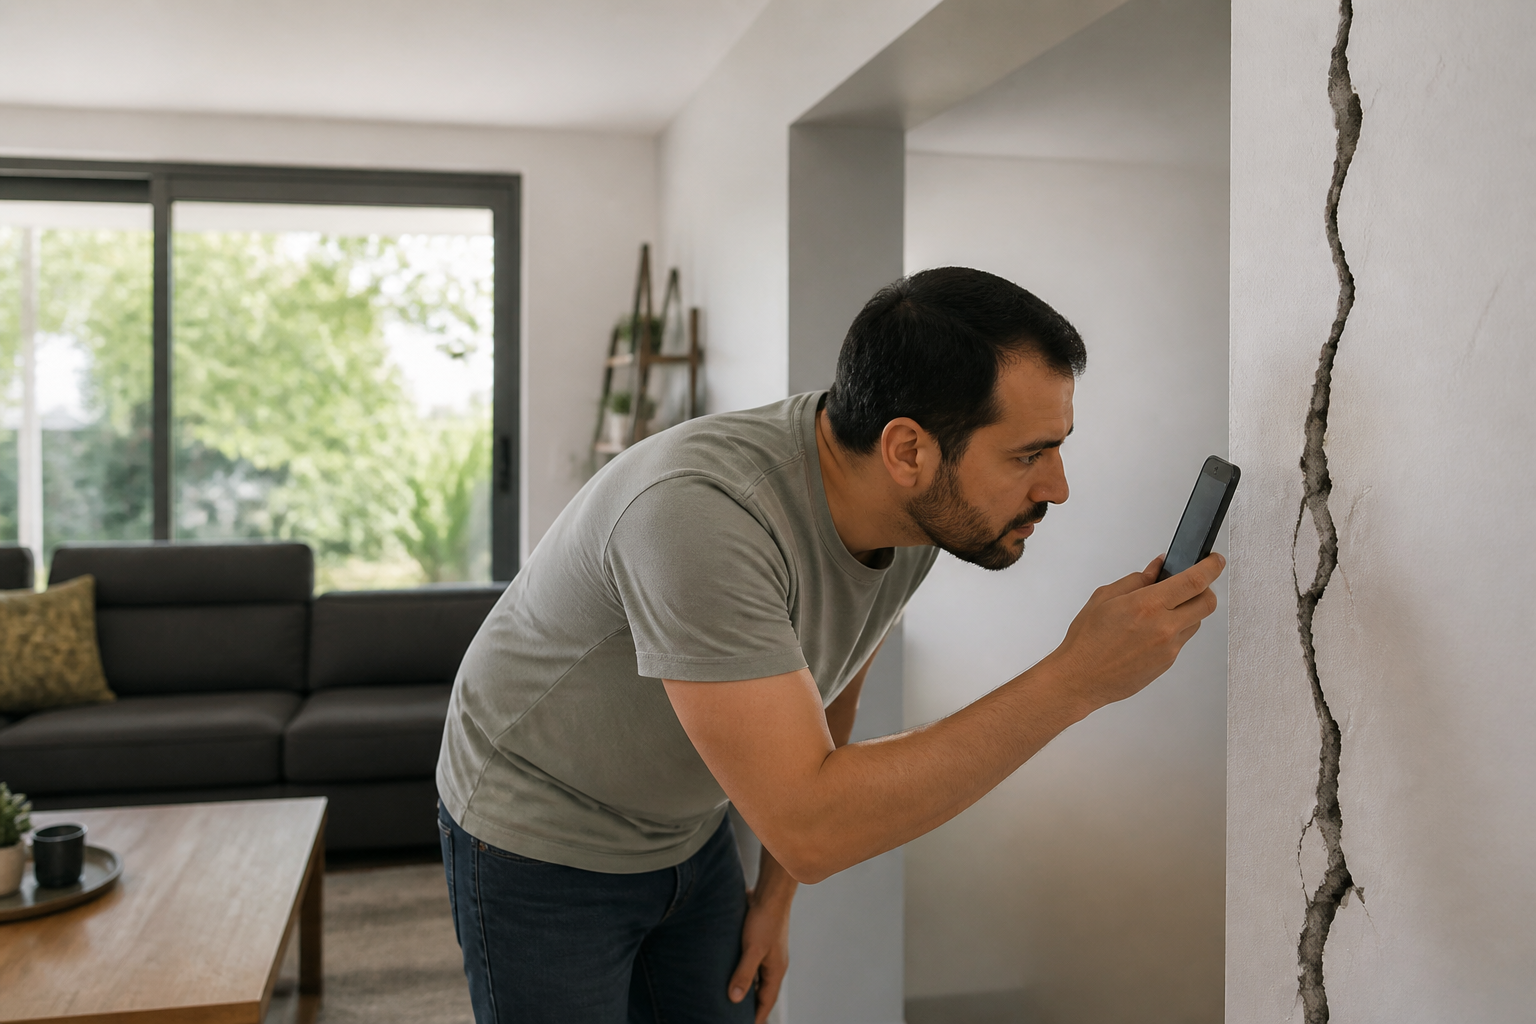
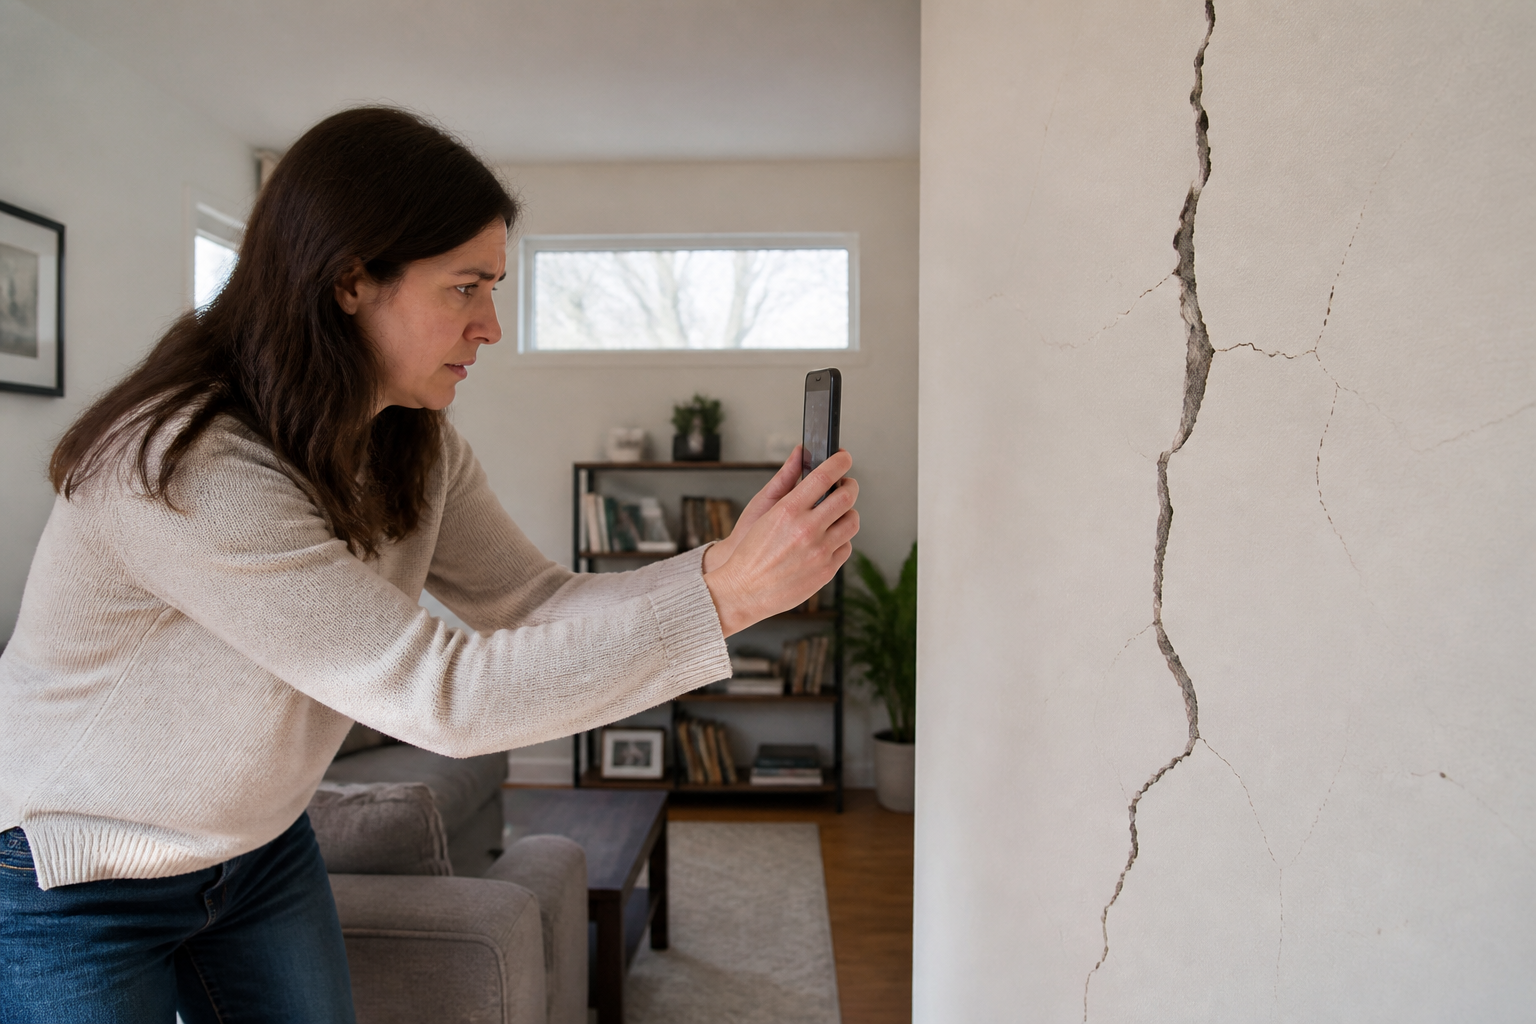
- Constater et documenter : Prenez des photos datées, mesurez la largeur et la longueur de la fissure, localisez-la précisément sur un plan ou un croquis. Notez l’évolution si la fissure s’agrandit ou si d’autres apparaissent.
- Identifier la cause probable : Analysez le contexte (travaux récents, sécheresse, fuite d’eau, événement exceptionnel…) pour orienter la déclaration.
- Vérifier votre contrat : Consultez les garanties de votre assurance habitation pour savoir si le sinistre est couvert. Si la fissure fait suite à un événement reconnu comme catastrophe naturelle, surveillez la publication de l’arrêté (en mairie ou sur le site de la préfecture).
- Déclarer le sinistre : Contactez votre assureur par lettre recommandée ou via votre espace client, en précisant : la date d’apparition, la localisation, la description, les causes présumées et les pièces jointes (photos, devis, témoignages).
- Faire constater par un expert : L’assurance mandatera généralement un expert pour évaluer la gravité et l’imputabilité du dommage. Soyez présent lors de la visite, rassemblez tous les documents utiles (plans, diagnostics, actes de propriété).
- Faire réaliser les réparations d’urgence : Si la fissure présente un danger immédiat (risque d’effondrement, infiltration), faites réaliser des travaux conservatoires et conservez les factures pour un remboursement ultérieur.
Le délai pour déclarer une fissure dépend du contexte : pour une catastrophe naturelle, il est souvent de 10 jours après la publication de l’arrêté, pour d’autres garanties cela varie selon les contrats (généralement 5 jours ouvrés).
Quels documents joindre à la déclaration pour maximiser vos chances ?
Un dossier complet accélère la prise en charge de l’assurance et limite les contestations.
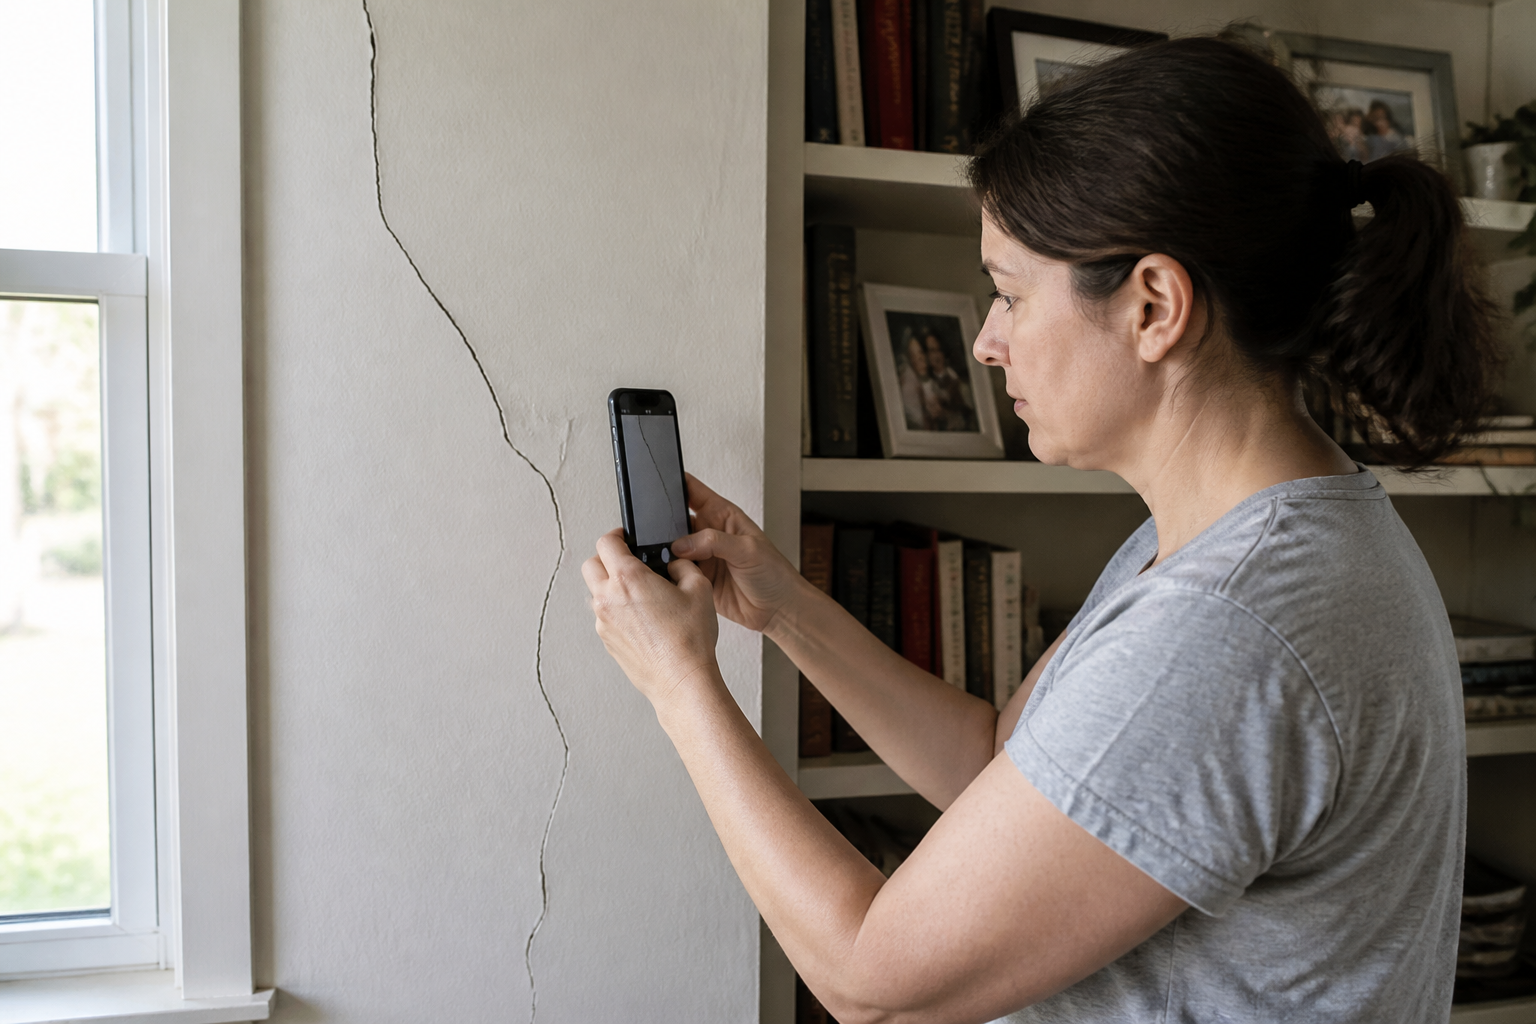
- Photos nettes et datées des fissures (gros plan et vue d’ensemble)
- Relevé précis des dimensions et de l’évolution dans le temps
- Diagnostic d’un professionnel (maçon, architecte, bureau d’études) si possible
- Factures ou devis des travaux à réaliser ou déjà effectués en urgence
- Copie du contrat d’assurance et références du bien
- Tout document attestant de la cause (arrêté de catastrophe naturelle, courrier de voisin signalant des vibrations, etc.)
Un diagnostic indépendant (architecte, ingénieur) peut s’avérer déterminant, notamment en cas de litige sur la cause ou l’ancienneté de la fissure.
Quelles erreurs fréquentes retardent l’indemnisation ?
Plusieurs oublis ou maladresses peuvent freiner, voire compromettre la prise en charge d’une fissure par l’assurance.
- Attendre trop longtemps pour déclarer la fissure, surtout après une catastrophe naturelle : respectez les délais légaux.
- Omettre de documenter l’évolution de la fissure, ce qui rend difficile la preuve de son aggravation ou de son origine.
- Réparer la fissure sans autorisation ou sans preuve du sinistre initial (factures, photos) : l’assurance peut refuser le remboursement.
- Ne pas consulter le contrat en détail : chaque assureur a ses exclusions (vétusté, défaut de construction, fissures purement esthétiques).
- Confondre assurance habitation et garantie décennale : en cas de malfaçon, le recours ne passe pas par l’assurance classique mais par le constructeur ou son assureur décennal.
Si la fissure est due à une catastrophe naturelle, l’indemnisation dépend strictement de la reconnaissance officielle de l’événement. Sans arrêté interministériel, aucune prise en charge spécifique n’est possible.
Envisager un recours ou un accompagnement en cas de refus de prise en charge
Si l’assurance refuse d’indemniser la fissure (cause non couverte, contestation sur l’origine, délai dépassé), vous pouvez solliciter la protection juridique éventuellement incluse dans votre contrat. Cela permet d’obtenir un accompagnement pour faire valoir vos droits, voire d’engager un recours contre le constructeur ou un tiers responsable.
En cas de fissure liée à une malfaçon ou à une construction récente, n’hésitez pas à activer la garantie décennale. Cette couverture, distincte de l’assurance habitation, s’applique dans les 10 ans suivant la réception des travaux et peut mobiliser le constructeur ou son assureur pour réparer les désordres structurels.
Enfin, si la fissure s’accompagne de conséquences financières notables (travaux, perte de valeur du bien), il peut être pertinent de vous renseigner sur les démarches fiscales, par exemple pour savoir comment déclarer votre bien immobilier dans le cadre de l’IFI, si la valeur du patrimoine est affectée.
Quand faire appel à un expert indépendant pour défendre votre dossier ?
Si l’expertise diligentée par l’assurance ne vous semble pas impartiale ou si le montant d’indemnisation proposé ne couvre pas les réparations nécessaires, il est souvent judicieux de faire appel à un expert indépendant. Cela permet d’apporter une contre-expertise détaillée, notamment si la fissure menace la solidité du bâtiment ou si l’origine est contestée.
En cas de vente future, un diagnostic professionnel rassurera également l’acquéreur et limitera les risques de litige ou de baisse de prix, surtout si la fissure s’est aggravée depuis l’achat. Dans tous les cas, une vigilance constante et une action rapide sont vos meilleurs atouts pour limiter les conséquences et préserver la valeur de votre bien.