L’univers du prêt immobilier et de la déclaration impôts est jalonné de subtilités réglementaires souvent méconnues. Face à la complexité croissante de la législation fiscale, de nombreux contribuables s’interrogent au moment de déclarer leur crédit immobilier ou de déduire les intérêts payés. Certains avantages fiscaux ont disparu, d’autres demeurent, particulièrement pour ceux qui investissent dans la location. Découvrir comment la fiscalité prêt immobilier évolue, qui est concerné par les obligations déclaratives et comment optimiser ses démarches reste un enjeu majeur pour les propriétaires et bailleurs, en 2026 plus que jamais. Cet article éclaire, point par point, les règles en vigueur, les méthodes précises de déclaration et les pièges à éviter pour un impôt sur le revenu bien géré.
- La déduction des intérêts associés à un crédit immobilier demeure un levier fiscal important pour les investisseurs locatifs.
- Les résidences principales ou secondaires n’exigent plus de déclaration du prêt, sauf seuils spécifiques d’impôt sur la fortune immobilière (IFI).
- Les modalités déclaratives diffèrent selon le type de bien, le régime fiscal choisi et l’usage du logement.
- Optimiser sa déclaration impôts nécessite rigueur et documentation précise afin d’éviter un redressement.
- Au-delà des intérêts, d’autres frais liés au prêt peuvent entrer dans les charges déductibles.
Prêt immobilier et impôts : faut-il déclarer systématiquement ?
La question de la déclaration d’un prêt immobilier aux impôts revient chaque année, particulièrement lors de la période fiscale. La réponse diffère selon l’affectation du bien financé : seulement la fiscalité prêt immobilier appliquée aux locations permet de déduire concrètement les intérêts versés à la banque. Pour une résidence principale ou secondaire, les règles se sont largement simplifiées après l’abandon du crédit d’impôt pour intérêts en 2011. Dès lors, déclarer l’existence même d’un crédit immobilier pour sa maison ou son appartement n’a aucune incidence sur l’impôt sur le revenu, sauf si l’on franchit les seuils de l’IFI.
Le cas des locations bouscule ces certitudes. Dès qu’un propriétaire met un bien sur le marché locatif, la réglementation fiscale l’invite à intégrer certains éléments de son crédit immobilier dans sa déclaration annuelle. Ceci est d’autant plus pertinent que les dispositifs d’optimisation, comme le régime réel, permettent une déduction fiscale précise des intérêts et des frais liés au prêt. Une simulation impôts avec ou sans ce mécanisme révèle généralement une nette réduction de l’assiette imposable.
Certains redécouvrent alors l’enjeu d’un suivi administratif rigoureux, doublé d’une veille constante sur la réglementation fiscale. En pratique, le potentiel gain financier motive un nombre croissant de particuliers à investir dans la pierre, notamment à des fins de mise en location, comme le montre l’intérêt croissant pour l’optimisation de l’investissement immobilier que l’on retrouve sur des portails comme optimiser investissement immobilier.
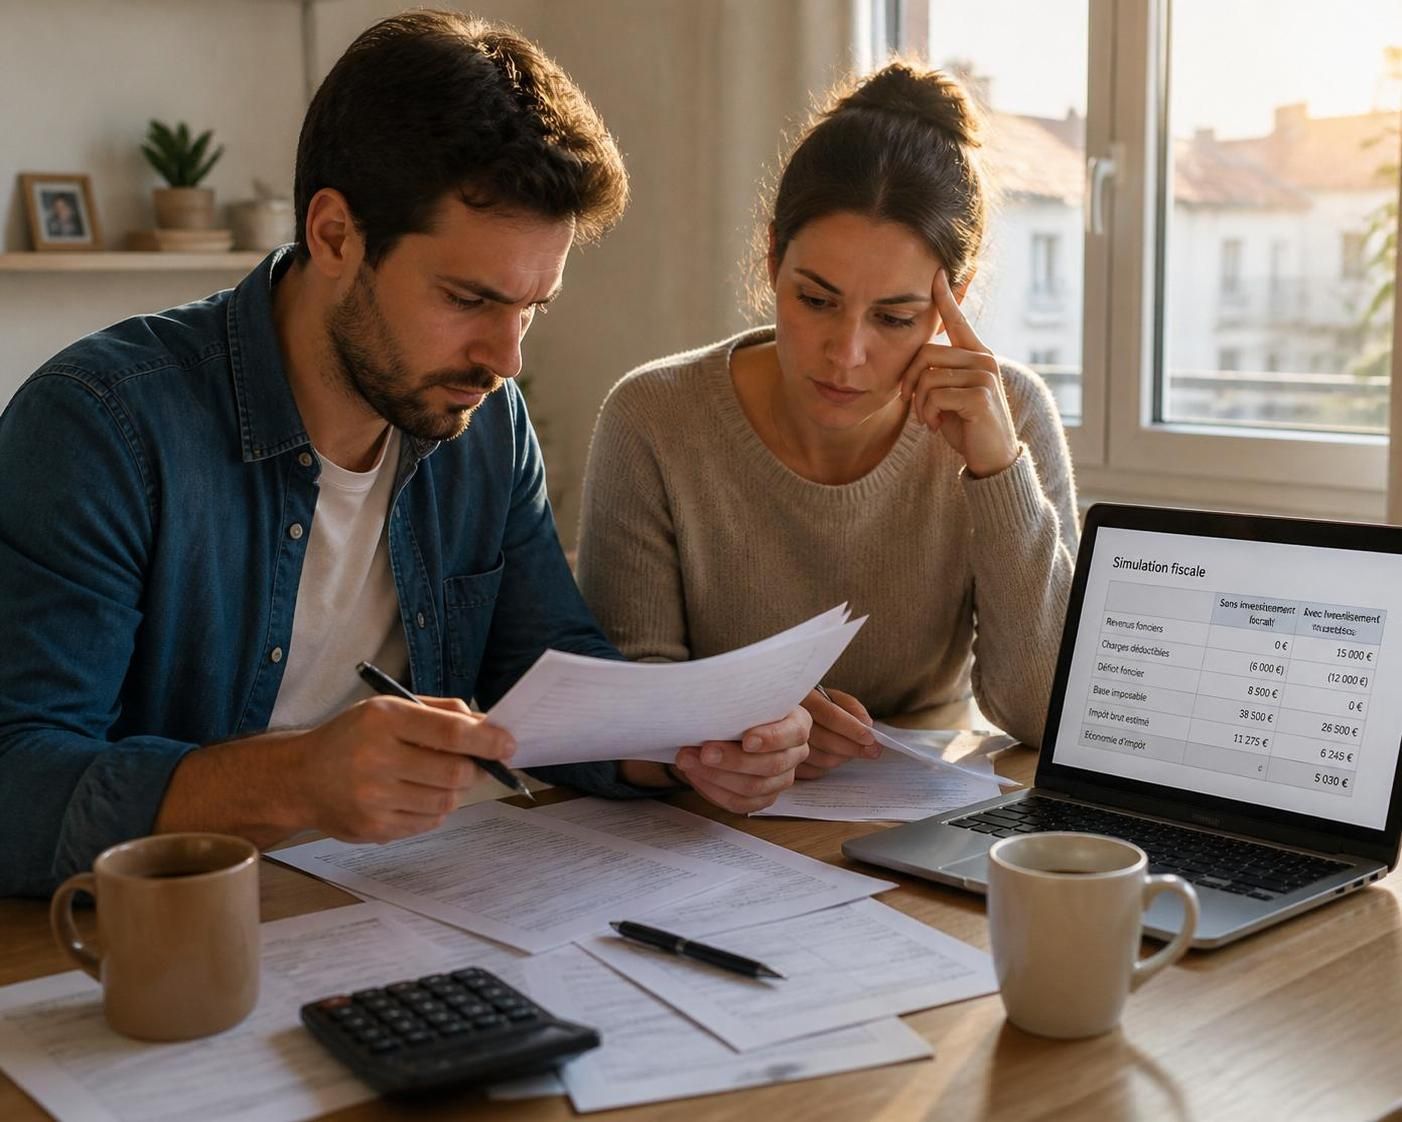
Certains dispositifs légaux, comme la loi Pinel pour l’investissement locatif, rappellent que la déclaration impôts n’est pas systématique mais conditionnelle : seuls les projets spécifiques (mise en location, revenus fonciers importants, SCI, etc.) déclenchent la nécessité de faire figurer le prêt dans les formulaires ad hoc.
- Pas d’obligation de déclaration du crédit immobilier pour résidence principale, hors IFI.
- Obligation de déclaration des intérêts pour tout investissement locatif sous régime réel.
- Simulation impôts incontournable pour mesurer l’impact d’une déduction fiscale potentielle.
Déclaration impôts et prêt immobilier selon l’usage du bien
La distinction entre résidence principale, secondaire et investissement locatif s’avère essentielle pour comprendre l’application de la législation fiscale. La majorité des Français effectue un crédit immobilier pour accéder à la propriété, puis habite le logement acquis. Depuis plusieurs années, la réforme de la fiscalité a modifié en profondeur les avantages attachés à ce type de projet.
Pour l’achat de la résidence principale ou secondaire, aucun intérêt n’est plus déductible de l’impôt sur le revenu. Seule situation à surveiller : si la valeur nette du patrimoine immobilier détenu dépasse le seuil officiel de l’IFI, soit 1,3 million d’euros en 2026, le capital restant dû doit s’indiquer comme passif dans la déclaration d’impôt sur la fortune immobilière. Dans ce cas précis, le prêt immobilier allège la base soumise à taxation, une subtilité nécessaire à connaître pour les patrimoines importants.
A contrario, dès lors qu'il s’agit d’un investissement locatif, la situation se complexifie et la rigueur dans la déclaration devient primordiale. Les propriétaires-bailleurs profitent alors pleinement du droit à la déduction fiscale sur les intérêts et frais liés au prêt. Cela concerne aussi bien les locations nues qu’en meublé, avec une distinction majeure en fonction du régime fiscal sélectionné lors de la déclaration.
Exemple de situation courante
Marc et Sophie, acheteurs d’un appartement mis en location à Nantes, ont contracté un prêt de 180 000€. Ils optent pour le régime réel, car leurs revenus fonciers dépassent les 15 000 € par an. Chaque année, ils déduisent des loyers perçus les intérêts du crédit et les frais d’assurance associés, ce qui allège d’autant leur impôt. À l’inverse, leur résidence principale, financée elle aussi par un prêt, ne fait l’objet d’aucune déclaration particulière à ce titre.
Tableau récapitulatif des obligations déclaratives
| Type de bien | Obligation de déclaration du prêt ? | Dispositif fiscal applicable |
|---|---|---|
| Résidence principale | Non (sauf IFI) | Pas de déduction intérêts |
| Résidence secondaire | Non (sauf IFI) | Pas de déduction intérêts |
| Location nue (régime micro-foncier <15 000€) | Non spécifique | Abattement forfaitaire 30% |
| Location nue (régime réel >15 000€) | Oui | Déduction précise des intérêts et charges via formulaire 2044 |
| Location meublée (régime réel) | Oui | Déduction sur déclaration spécifique (formulaires 2031 et 2042-C Pro) |
Cette diversité d’obligations témoigne du besoin d’individualiser la stratégie fiscale selon ses projets et la composition de son patrimoine.
Modalités de déclaration des intérêts d’emprunt et des frais annexes
Dès lors qu’un propriétaire est concerné par la déduction des intérêts (dans le cadre d’un investissement locatif), il doit suivre des modalités précises pour optimiser sa déclaration. Le choix entre micro-foncier et régime réel conditionne totalement la manière d’intégrer le crédit immobilier au fisc.
Micro-foncier : simplicité et abattement forfaitaire
Pour les recettes locatives annuelles inférieures à 15 000 €, le régime micro-foncier s’impose, sauf option contraire. Il offre un abattement automatique de 30 % sur les revenus déclarés, sans que le détail des charges (intérêts, frais) n’ait à être justifié ou mentionné. Cette solution ravit les bailleurs souhaitant limiter leur charge administrative sans renoncer à une déduction fiscale globale.
Régime réel : déclaration détaillée et optimisation maximale
Dès que les loyers bruts franchissent le seuil, ou si l’option régime réel est choisie, les intérêts du prêt immobilier, les frais de dossier, la garantie hypothécaire, les assurances et même les intérêts intercalaires deviennent autant de lignes à reporter sur le formulaire 2044. Les propriétaires de locations meublées au régime réel utiliseront le formulaire 2031, puis reporteront les données sur le 2042-C Pro.
Une vigilance particulière s’impose : tous les justificatifs doivent être conservés. L’administration fiscale n’hésite plus à demander la copie des échéanciers de prêt, attestations bancaires ou factures en cas de contrôle. La rigueur documentaire est la meilleure garantie contre toute remise en cause de la déduction fiscale.
- En micro-foncier, la simplicité prévaut mais l’optimisation fiscale est limitée.
- Au régime réel, chaque euro de charge déductible (intérêts, frais divers) vient diminuer l’impôt sur les loyers.
- Des outils de simulation impôts permettent de calculer le gain fiscal à attendre d’une déclaration détaillée.
Déclaration fiscale et autres charges liées au prêt immobilier
Outre les intérêts purs, de multiples charges annexes méritent d’être intégrées à la déclaration fiscale pour maximiser la déduction fiscale. Les frais de dossier, le coût de la garantie hypothécaire, les primes d’assurance de prêt, voire les frais de courtage peuvent tous être ajoutés à la liste des charges déductibles, exclusivement dans le cadre locatif au régime réel. La réglementation fiscale autorise également la déduction des dépenses liées à l’amélioration, à l’entretien ou à la réparation du bien, tant que celles-ci visent à maintenir ou rénover le logement destiné à la location.
En pratique, une mauvaise identification de ces charges conduirait à passer à côté de milliers d’euros d’économie sur plusieurs années. Il convient donc de consulter les notices fiscales téléchargeables sur le site des impôts ou de solliciter l’expertise d’un professionnel, notamment pour les montages plus complexes (SCI, SARL de famille).
Liste de charges déductibles courantes avec un crédit immobilier locatif
- Intérêts d’emprunt facturés sur l’année fiscale
- Frais de garantie (hypothèque, caution)
- Frais de dossier bancaire
- Primes d’assurance emprunteur
- Frais de courtage ou d’intermédiaire
- Coûts liés à la gestion (agence, expert-comptable)
- Dépenses de réparation, d’entretien, d’amélioration
Pour aller plus loin dans l’optimisation, certains investissements structurés en SCI peuvent offrir un terrain particulièrement souple pour organiser la répartition des charges et la déclaration impôts selon la législation en vigueur, une voie de plus en plus explorée par les investisseurs avertis.
Exemples concrets et bonnes pratiques pour déclarer un prêt immobilier
Des situations concrètes éclairent la diversité des démarches et facilitent la compréhension de la réglementation fiscale. Prenons l’exemple d’une famille ayant investi dans la location d’un appartement à Annecy. Chaque année, elle collecte les avis d’échéance de prêt, ajoute les factures d’assurance et les frais de gestion, puis reporte minutieusement ces charges dans le formulaire 2044. Cette rigueur se traduit par une imposition allégée, optimisée à chaque étape de la vie de l’investissement.
À l’autre extrémité du spectre, une propriétaire d’un bien secondaire dans les quartiers à éviter de Brest a découvert, après une simulation d'impôts mal renseignée, qu’aucun intérêt n’aurait dû être déclaré, son prêt n’entrant dans aucun dispositif déductible. Cette mésaventure rappelle l’utilité de consulter des guides spécialisés, ou de s’appuyer sur des outils d’analyse en ligne avant chaque déclaration.
Par ailleurs, ceux qui cherchent à maximiser leur rentabilité locative disposent d’un arsenal de solutions : choisir le régime fiscal le plus adapté, regrouper les prêts ou opter pour certains investissements porteurs qu’il s’agisse de l’immobilier locatif à fort rendement ou d'une gestion dynamique, comme détaillé sur optimiser investissement immobilier.
Un fil rouge demeure : peu importe la singularité du projet, la vérification des règles fiscales applicables, l’anticipation avec des outils de simulation impôts actualisés et la conservation scrupuleuse des justificatifs feront toujours la différence entre une déclaration réussie et un risque de redressement.
Doit-on déclarer un prêt immobilier pour une résidence principale ?
Non, depuis la suppression du crédit d’impôt sur les intérêts de prêt en 2011, il n’est plus nécessaire de déclarer un crédit immobilier contracté pour sa résidence principale, sauf si la valeur immobilière dépasse le seuil de l’impôt sur la fortune immobilière (IFI).
Les intérêts d’emprunt sont-ils toujours déductibles pour de la location ?
Oui, les intérêts d’emprunt liés à un prêt contracté pour un bien mis en location restent déductibles, à condition d’être soumis au régime réel d’imposition. Ils doivent alors être clairement reportés dans la déclaration de revenus adaptée à la situation (2044 ou 2031 pour location meublée).
Quels justificatifs conserver en cas de déclaration des intérêts d’un prêt immobilier ?
Il est nécessaire de garder tous les relevés annuels d’intérêts, factures de frais annexes (dossier, garantie, assurance) et documents prouvant l’affectation du prêt. Ces pièces peuvent être demandées par l’administration fiscale lors d’un contrôle.
Quelles erreurs éviter pour la déclaration impôts d’un prêt immobilier locatif ?
Les erreurs fréquentes consistent à déclarer à tort un crédit pour la résidence principale, à oublier certains frais annexes ou à négliger les mises à jour de la réglementation fiscale. Recourir à des outils de simulation impôts ou à un conseiller reste la meilleure parade contre ces écueils.
Comment bien choisir entre micro-foncier et régime réel pour la location ?
Le micro-foncier offre une simplicité avec son abattement de 30 % mais limite l’optimisation. Le régime réel convient lorsque les charges, en particuliers les intérêts d’emprunt, dépassent ce montant. Une simulation impôts personnalisée vous aidera à arbitrer en toute connaissance des avantages fiscaux possibles.