Malgré la hausse générale du coût de la vie, la renégociation prêt immobilier apparaît comme un levier incontournable pour reprendre en main son budget. Face à un contexte économique marqué par des taux d'intérêt fluctuants et des aspirations nouvelles en matière de logement, de nombreux ménages s’interrogent sur les moyens concrets de réduire leurs mensualités, alléger leur dette ou repenser la durée de leur prêt. À travers une analyse factuelle, ce dossier met en avant les ressorts financiers, les avantages méconnus et les règles à suivre pour maximiser les économies lors d’une renégociation. Décryptage des stratégies gagnantes, exemples réalistes, erreurs classiques à éviter et diffusion des meilleures astuces pour convaincre sa banque ou choisir le bon rachat. L’ensemble, pensé pour clarifier une démarche encore sous-utilisée en France.
En bref
- Renégocier son prêt immobilier permet d’obtenir un taux d'intérêt plus avantageux et de réduire ses mensualités.
- Un différentiel de taux d’au moins 0,7 % est souhaitable pour une économie réelle après prise en compte des frais de dossier et des éventuelles indemnités.
- Les conditions idéales : une période de remboursement encore longue, un capital restant dû supérieur à 70 000 €, une situation financière stable et un bon historique bancaire.
- Attention aux frais annexes (assurance emprunteur, garantie, frais de dossier), qui modifient la rentabilité de l’opération.
- Si la banque refuse, le rachat de crédit par un autre établissement reste une alternative souvent efficace.
- Des outils de simulation prêt sur internet permettent d’évaluer rapidement la pertinence d’une renégociation.
Critères et moments clés pour réussir la renégociation prêt immobilier
Renégocier son prêt immobilier pour obtenir une réduction des mensualités suscite l’intérêt de milliers de particuliers, mais toutes les demandes ne débouchent pas sur un résultat vraiment optimal. Plusieurs critères déterminent la réussite de cette démarche.
Le premier facteur essentiel concerne l’écart de taux d'intérêt existant entre le contrat initial et les offres actuellement accessibles sur le marché. Pour que l’opération soit rentable, il est conseillé qu’il soit supérieur à 0,7 % – un niveau où les gains financiers nets dépassent largement les frais engagés. Par exemple, un emprunteur ayant contracté un crédit à 2,5 % il y a quelques années, quand les taux étaient plus élevés, réalise un gain immédiat si le marché propose désormais du 1,5 %. Néanmoins, si l’écart est plus faible, la renégociation profite surtout aux emprunteurs qui détiennent de gros montants de capital restant dû.
La durée de prêt joue un rôle déterminant. Plus le délai de remboursement est long au moment de la renégociation, plus l’opération est intéressante. En effet, la part des intérêts est bien plus élevée durant la première moitié de la vie du prêt, maximalisant l’effet d’une réduction du taux. À l’inverse, si plus de la moitié du crédit est déjà remboursée, le remboursement du capital a déjà commencé à prendre le dessus et l’économie sur les intérêts se réduit mécaniquement.
Les frais de dossier et autres coûts associés (indemnités de remboursement anticipé, frais de garantie, assurance emprunteur) ne doivent jamais être sous-estimés. Une simulation prêt détaillée est indispensable pour vérifier que les gains mensuels couvriront rapidement (souvent moins de 12 mois) ces dépenses. C’est un point souvent oublié par ceux qui s'arrêtent uniquement à la baisse annoncée du taux.
Illustrons cette approche avec l’exemple d’une famille fictive, les Durand. Ayant signé en 2021 un crédit de 180 000 € à 2,7 % sur vingt ans, ils repèrent une chute des taux à 1,8 % en 2026. Leur capital restant s’élève à 145 000 € et la durée de remboursement prévue leur laisse une belle marge. En se renseignant sur les meilleures conditions de prêt actuelles, ils constatent que la baisse de taux peut leur permettre jusqu’à 80 € d’économie par mois, même après déduction des 1 500 € de frais totaux. Cette simulation prêt les rassure et justifie la renégociation. Leur banque vérifie aussi leur bonne gestion financière, leurs bulletins de salaire et leur stabilité professionnelle avant d’accepter.
Au-delà du contexte collectif, les changements de situation personnelle (hausse de revenus, nouveau projet, charges imprévues) sont des facteurs déclencheurs tout aussi importants. Ils donnent matière à la banque pour réévaluer le profil de l’emprunteur, un outil de négociation souvent redoutable.
Les bénéfices réels d’une baisse des mensualités pour le budget quotidien
Réduire ses mensualités offre de multiples avantages qui dépassent la simple question de la gestion des finances. Une renégociation prêt immobilier bien menée peut devenir un véritable moteur pour rééquilibrer le budget et dégager de nouvelles marges de manœuvre.
Premier bénéfice et non des moindres, l’économie budget immédiate : avec des prélèvements mensuels allégés, les foyers disposent d’une capacité d’épargne plus forte, de quoi affronter plus sereinement des dépenses imprévues ou préparer de nouveaux projets à moyen terme. Cette bouffée d’air financier est d’autant plus appréciable que les charges structurelles, comme l’énergie ou la nourriture, connaissent actuellement une inflation sensible.
La liberté de gestion retrouvée se ressent également dans la possibilité d’investir, d’arbitrer entre épargne et consommation, ou même de dynamiser ses loisirs. Autant d’éléments qui contribuent concrètement à améliorer le bien-être et la stabilité au sein du foyer. Par effet de ricochet, la réduction de la pression financière limite les situations de stress ou les tensions familiales liées au remboursement d’un crédit contracté sur de longues années.
Pour les investisseurs ou propriétaires souhaitant se lancer dans une acquisition supplémentaire, la renégociation du prêt initial peut aussi augmenter la capacité d’endettement. En affichant une charge mensuelle plus faible, ils optimisent leurs chances d’obtenir un nouvel emprunt à de bonnes conditions sur le marché.
Certaines situations particulières, comme un accident de la vie ou une période de chômage, nécessitent une plus grande souplesse. Une renégociation réussie réforme alors la structure du budget, évitant le recours à des solutions extrêmes (autres crédits, ventes précipitées…). En anticipant, il est possible de préserver, voire d’améliorer son patrimoine tout en conservant une tranquillité d’esprit.
La modification simultanée de l’assurance emprunteur vient souvent couronner la démarche. Elle représente de 20 à 30 % du coût total du crédit selon les profils, ce qui permet parfois d’aller encore plus loin dans la réduction des charges. Avec la loi Lemoine en vigueur, chaque emprunteur peut désormais changer d’assurance à tout moment pour obtenir mieux, à moindres frais.
De nombreux courtiers recommandent de coupler systématiquement la renégociation de taux d'intérêt avec une délégation d'assurance, pour transformer une opération “simple” en une optimisation complète des coûts fixes du foyer.
Stratégies et démarches pour négocier efficacement avec sa banque
La réussite d’une renégociation de prêt immobilier dépend en grande partie de la préparation et de la stratégie adoptées lors de la discussion avec la banque. Pour obtenir des conditions de prêt optimales, il est indispensable d’arriver avec un dossier solide et des arguments précis.
Au préalable, il est fortement conseillé de réaliser une simulation prêt personnalisée. Cette étape permet de visualiser le gain potentiel, mais aussi de comparer le TAEG (taux annuel effectif global) avec celui d’autres établissements. Mieux vaut raisonner sur le réel coût total, ce qui implique aussi d’estimer les frais de dossier, le montant de l’assurance emprunteur, et les éventuelles indemnités de remboursement anticipé.
Lorsque le rendez-vous approche, présenter des offres concurrentes est une arme très efficace. Les banques sont conscientes que l’emprunteur ne leur est pas captif : face à la menace d’un rachat externe, elles accordent souvent un rabais pour garder un client sain. Il est pertinent de négocier non seulement le taux d'intérêt, mais aussi la suppression ou la réduction de certains frais annexes. Les clients multi-équipés (livrets, assurance habitation, placements) obtiennent généralement plus de souplesse.
Une liste structurée des étapes clés à suivre facilite la négociation :
- Vérifier l’intérêt de la renégociation : simuler le nouvel échéancier, intégrer tous les frais
- Préparer le dossier : bulletins de salaire, relevés bancaires, justificatif d’identité, tableau d’amortissement du crédit actuel
- Comparer les offres du marché : demander des devis en ligne, contacter un courtier si nécessaire
- Négocier le taux et les conditions : frais de dossier, assurance, garanties éventuelles
- Valider l’avenant à signer ou la nouvelle offre : relire attentivement, questionner sur les zones d’ombre
En cas de refus ou de proposition peu attractive, il ne faut pas hésiter à faire jouer la concurrence avec le rachat de crédit externe. D’après les témoignages de plusieurs profils, les banques concurrentes sont souvent plus agressives en taux, pour séduire de nouveaux clients. Cette technique a ses limites, puisque le rachat implique généralement des frais de garantie et la signature d’un nouveau contrat, avec allongement possible du calendrier.
Enfin, l’accompagnement d’un courtier, rémunéré au résultat, permet de maximiser la négociation si son expertise est avérée. Il analyse finement le dossier, cible les meilleures fenêtres d’action et assure une gestion optimale des échanges.
Renégociation interne ou rachat externe : tableau comparatif et points de vigilance
Bien choisir entre la renégociation au sein de sa banque actuelle et le rachat par un nouvel établissement nécessite une analyse rigoureuse des avantages et des limites de chaque option. Un tableau permet de mieux visualiser les différences majeures et d’éviter les chausse-trappes courantes.
| Critère | Renégociation interne | Rachat externe |
|---|---|---|
| Formalisme | Avenant simple au contrat existant | Nouvelle offre de prêt complète |
| Indemnités de remboursement anticipé (IRA) | Aucune | Jusqu’à 3 % du capital restant |
| Frais de garantie | Aucun (garantie conservée) | Nouvelle caution ou hypothèque |
| Taux d'intérêt | Sensiblement amélioré, mais moins compétitif | Plus agressif (banque concurrente “conquistador”) |
| Assurance emprunteur | Assurance conservée possible | Obligation de souscrire un nouveau contrat |
| Délai global | 2 semaines à 1 mois | Jusqu’à 2-4 mois selon les étapes |
S’il est plus souple, l’avenant interne suppose, pour créer un impact réel, au moins 0,5 % d’écart de taux. Le rachat externe gomme les blocages d’une banque trop conservatrice, mais engendre des frais nouveaux à amortir. Pour chaque situation, la simulation prêt reste l’arbitre incontournable.
Des erreurs sont souvent observées : négliger la différence entre taux nominal et TAEG, allonger la durée sans recalcul précis, ou oublier d’optimiser l’assurance emprunteur. Il n’est pas rare que des économies sur le taux soient absorbées par une assurance ou des frais mal négociés, ce qui annule l’effet escompté sur la réduction des mensualités.
Alternatives à la renégociation prêt immobilier et gestion post-négociation
Lorsque la renégociation du prêt immobilier ne répond pas à toutes les attentes, d’autres leviers existent pour améliorer la situation budgétaire des ménages. La flexibilité offerte par la législation et l’innovation bancaire rendent ces alternatives de plus en plus accessibles.
Le remboursement anticipé partiel : il s'agit d'injecter ponctuellement un capital (prime, héritage, épargne) pour diminuer le capital restant dû, ce qui réduit immédiatement le montant des intérêts. Cette action est envisageable sans nécessité de nouvel avenant ou de négociation complexe – un simple courrier à la banque suffit le plus souvent.
La délégation d’assurance emprunteur fait désormais figure de solution clé. Grâce à la législation récente sur l’assurance, chacun peut faire jouer la concurrence et économiser de façon significative sans même toucher au taux d'intérêt du crédit.
La modulation des échéances est une autre piste. Nombre de contrats récents autorisent une hausse ou une baisse de 10 à 30 % des mensualités, temporairement ou durablement, ce qui ajuste la charge de remboursement à la réalité du moment sans frais d’avenant. Pour ceux cumulant d'autres emprunts, le regroupement de crédits s’impose alors, fusionnant toutes les dettes sous un taux négocié unique. Chaque stratégie présente des implications fiscales, techniques et sur le patrimoine.
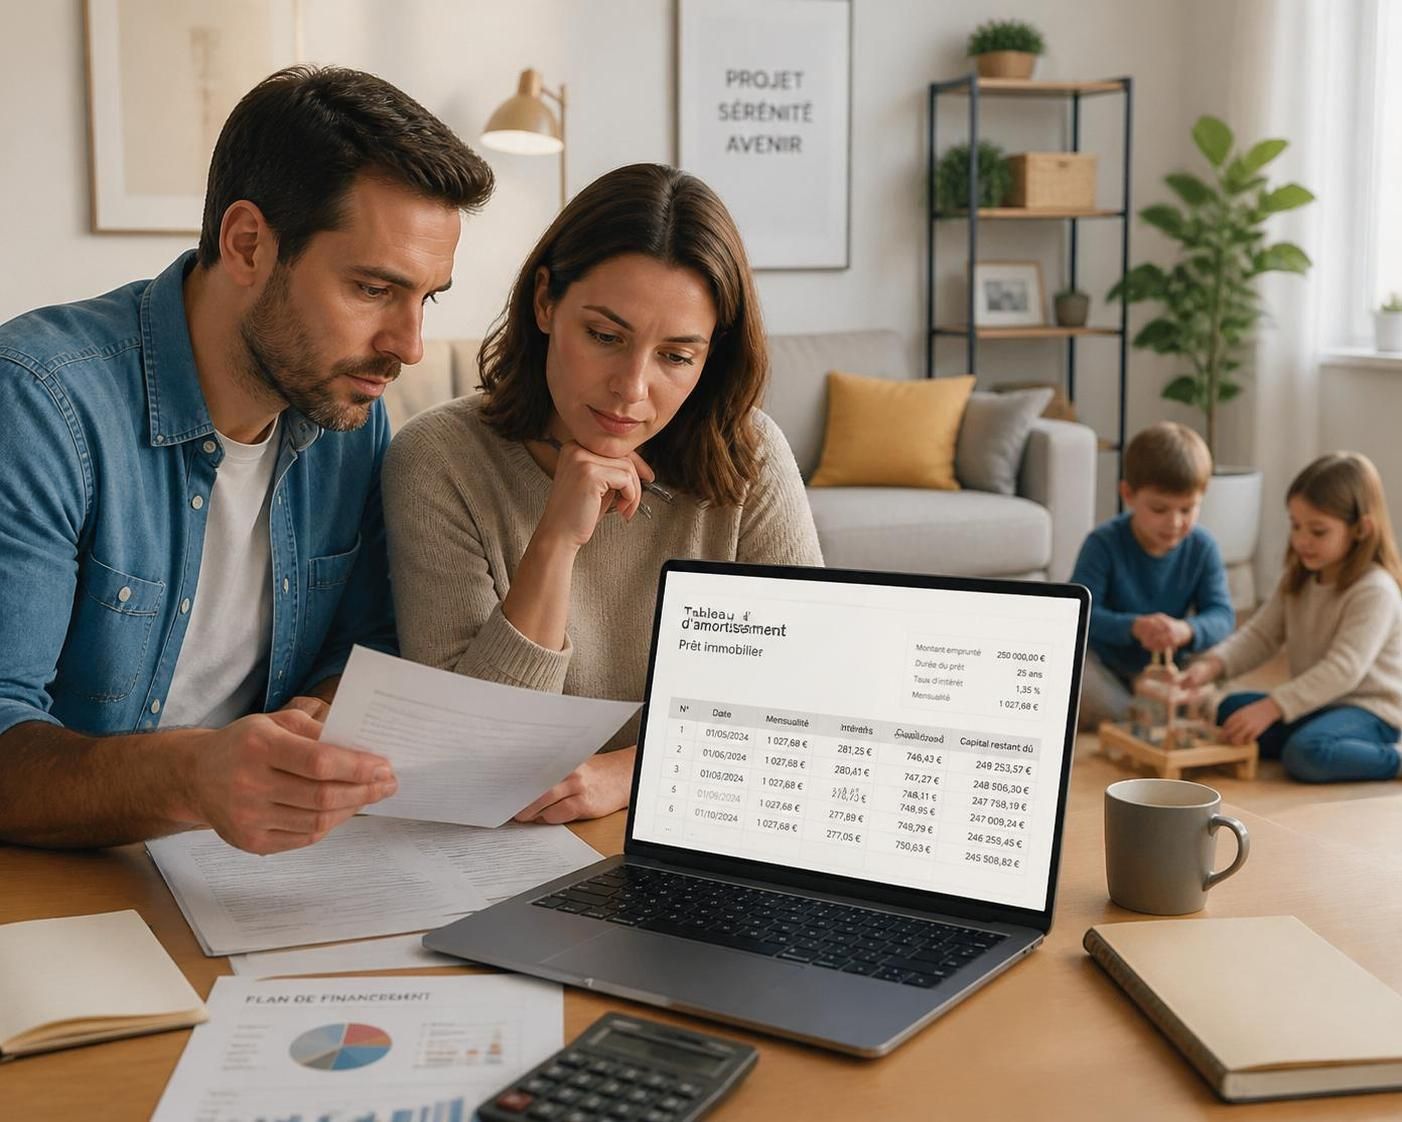
Enfin, une gestion post-négociation rigoureuse s’avère nécessaire. Il importe de vérifier, dès la première mensualité, que le tableau d’amortissement correspond bien à celui promis. Des oublis ou des erreurs techniques sont signalés chaque année par l’AFUB. Tous les deux à trois ans, un audit du contrat d’assurance emprunteur et une veille sur les taux du marché permettent de repérer l’occasion d’une seconde renégociation ou d’un nouvel aménagement.
Dans les faits, les experts recommandent d’utiliser les gains ponctuels issus d’une renégociation pour réaliser des versements anticipés, accélérant ainsi la sortie du prêt. Le cercle vertueux qui en découle libère le budget familial tout en renforçant le sentiment de sécurité face aux aléas économiques.
Peut-on renégocier son prêt immobilier plusieurs fois ?
Oui, il est possible de renégocier son prêt autant de fois que nécessaire, à condition que l’opération reste rentable après prise en compte de tous les frais. Un gain sur le taux d’intérêt ou l’assurance peut justifier une nouvelle démarche auprès de la banque.
Que faire si la banque refuse la renégociation du prêt ?
En cas de refus, la meilleure alternative consiste à recourir à un rachat de crédit auprès d’un autre établissement. Présenter des simulations concurrentes peut parfois suffire à faire évoluer la position de la banque initiale.
Quels documents fournir pour une renégociation de crédit ?
La banque demande systématiquement les trois derniers bulletins de salaire, le dernier avis d’imposition, et les relevés bancaires des trois derniers mois, ainsi que le tableau d’amortissement du crédit actuel. Un dossier irréprochable accélère le processus.
Peut-on renégocier un Prêt à Taux Zéro (PTZ) ?
Le PTZ étant à taux réglementé (0 %), il ne peut pas être renégocié. En revanche, il est possible de renégocier ou racheter les autres prêts attachés au financement immobilier.
Combien de temps faut-il pour constater une réduction des mensualités après renégociation ?
Compte tenu des délais administratifs et de traitement bancaire, une réduction effective des mensualités peut intervenir entre un et trois mois après la signature de l’avenant ou la mise en place du nouveau prêt.