L’assurance habitation ne joue pas le même rôle ni ne répond aux mêmes obligations selon que vous soyez locataire ou propriétaire. Entre les niveaux de couverture, les garanties souscrites et les obligations légales, la différence d’assurance entre propriétaire et locataire impacte à la fois le portefeuille et la tranquillité d’esprit. Avant de signer un bail ou d’acheter un bien, il est utile de comprendre ce que la loi impose à chacun et quelles garanties sont réellement indispensables pour se protéger face aux sinistres du quotidien.
En quoi l’assurance habitation est-elle obligatoire pour le locataire mais optionnelle pour le propriétaire ?
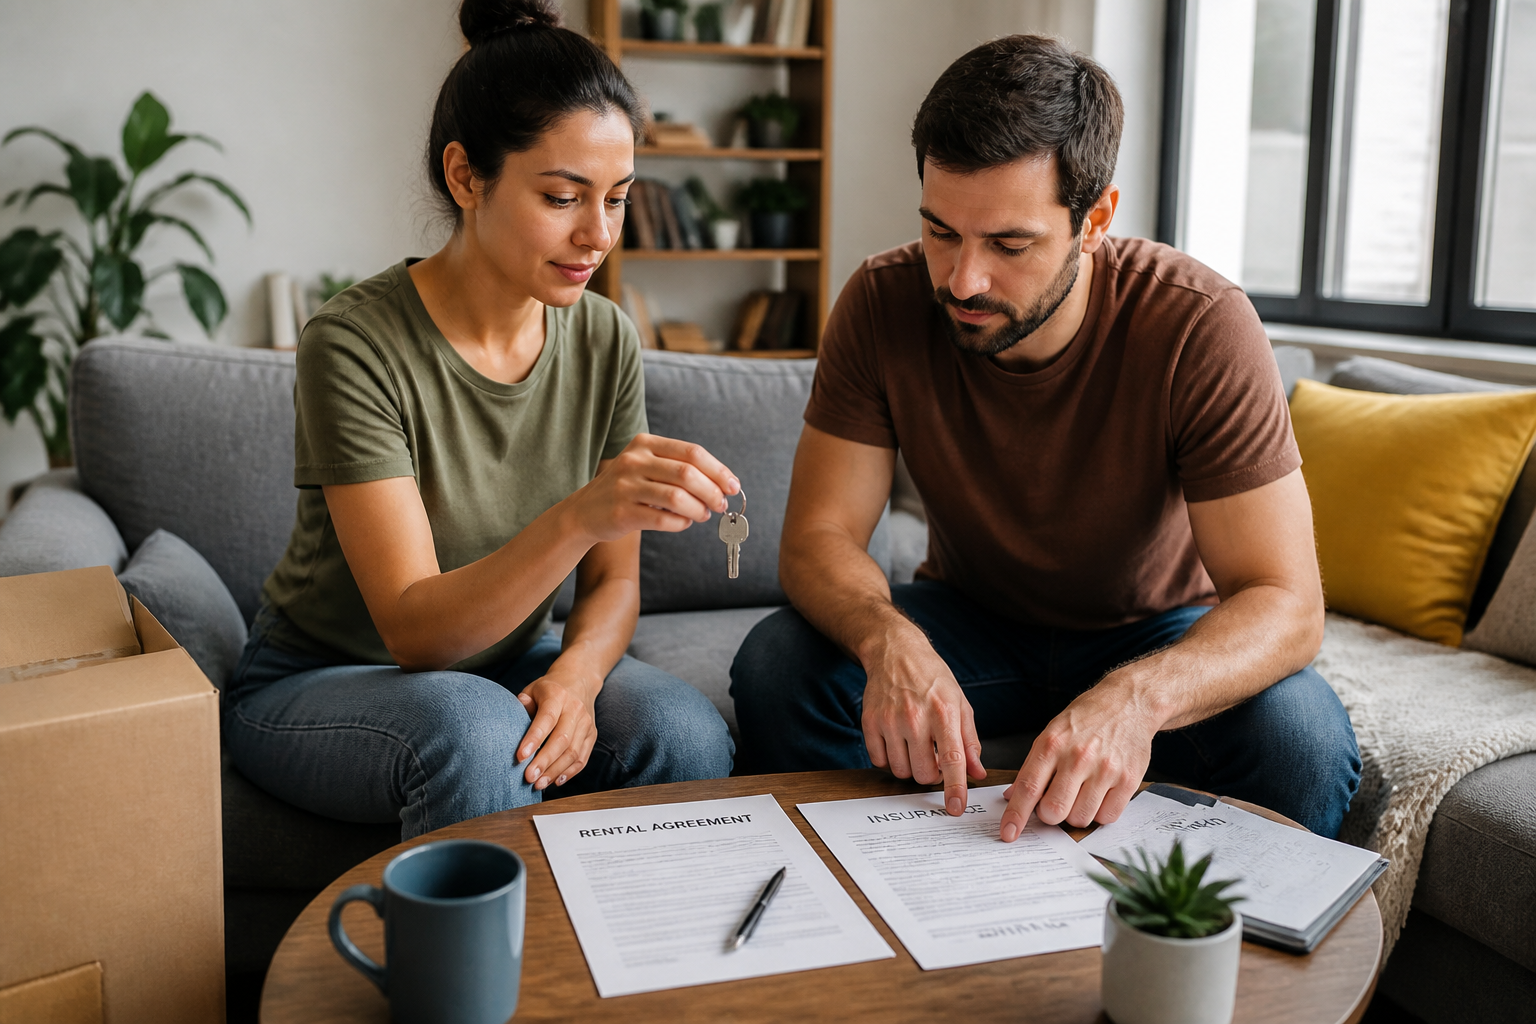
En France, le locataire doit obligatoirement souscrire une assurance habitation couvrant a minima les risques locatifs : incendie, explosion, dégât des eaux. Cette obligation s’applique aussi bien pour un logement vide que meublé, dès la remise des clés. Le propriétaire peut exiger une attestation d’assurance à la signature du bail et chaque année. Si le locataire refuse ou oublie de s’assurer, le bailleur peut, soit résilier le bail, soit souscrire lui-même une assurance pour le compte du locataire, puis en répercuter le coût sur ce dernier avec une majoration pouvant atteindre 10 % du loyer.
Pour le propriétaire, la loi ne prévoit aucune obligation générale d’assurance s’il occupe sa maison individuelle. Il reste toutefois responsable des dommages causés à autrui (voisin, tiers) et à ses propres biens. En copropriété, il doit souscrire au moins une garantie responsabilité civile pour couvrir les sinistres qui pourraient impacter les parties communes ou d’autres appartements. Si le propriétaire loue son bien, il peut choisir une assurance “propriétaire non occupant” (PNO), particulièrement utile en cas de vacance locative ou de sinistre non couvert par l’assurance du locataire.
Quelles garanties l’assurance habitation offre-t-elle selon le statut ?
Le socle des garanties diffère selon que l’on occupe ou que l’on possède le logement. Pour un locataire, le contrat couvre principalement :
- Les risques locatifs : incendie, explosion, dégât des eaux pouvant affecter l’immeuble ou les voisins.
- La responsabilité civile : tous les dommages causés à autrui du fait de l’occupation des lieux.
- Les biens personnels (si option multirisque) : protection contre le vol, le vandalisme, les catastrophes naturelles.
Le propriétaire, s’il souscrit une assurance habitation (ce qui est recommandé même sans obligation), dispose de garanties plus larges :
- La structure du bâtiment : murs, toiture, installations fixes, non couverts par l’assurance du locataire.
- La responsabilité civile “occupant ou non-occupant” : dommages causés à un tiers par sa propriété (exemple : une fuite d’eau traverse les murs et abîme l’appartement du dessous).
- La protection des biens meubles (en multirisque) : mobilier, électroménager, effets personnels contre les sinistres majeurs.
- L’assurance PNO : spécifique aux logements loués ou laissés vacants, elle pallie l’absence ou l’insuffisance d’assurance du locataire.
Comment évoluent les prix selon que l’on soit propriétaire ou locataire ?
Les tarifs d’assurance habitation varient en fonction du statut, de la surface, de la localisation et du niveau de garanties. Quelques repères :
| Statut | Coût annuel moyen | Garanties habituelles |
|---|---|---|
| Locataire | environ 180 € | Risques locatifs, responsabilité civile, biens personnels |
| Propriétaire occupant | environ 280 € | Bâtiment, responsabilité civile, multirisques |
| Appartement 50 m² à Paris | Locataire : 165 € Propriétaire : 245 € |
Selon niveau de garanties |
La différence de prix s’explique par le contenu des prestations : le propriétaire doit assurer la structure du bien, ce qui augmente la prime de 30 à 40 % en moyenne par rapport à un locataire. Les cotisations d’un appartement oscillent entre 150 et 350 € par an, celles d’une maison entre 270 et 400 €. La région influe fortement : la Corse affiche des primes jusqu’à 530 €, contre 280 € en Bretagne.
Le propriétaire qui souscrit une formule multirisque complète peut voir sa cotisation grimper jusqu’à 40 % de plus que celle d’un locataire pour un même logement.
Quelles erreurs fréquentes lors de la souscription d’une assurance habitation ?
Plusieurs pièges reviennent régulièrement :
- Pour les locataires : sous-estimer la valeur de leurs biens ou négliger de prendre l’option multirisque, ne couvrant ainsi que les dégâts causés à l’immeuble mais pas leurs propres affaires.
- Pour les propriétaires : croire que l’absence d’obligation légale suffit à écarter tout risque, alors qu’un sinistre non assuré (dégât des eaux, incendie, vice de construction) peut entraîner des frais lourds non pris en charge.
- Oublier de mettre à jour le contrat après des travaux ou un changement d’occupation (colocation, location saisonnière), ce qui peut invalider certaines garanties.
Comment choisir entre les différentes formules et options ?
Le choix dépend de la nature de l’occupation et du niveau de risque accepté. Pour les locataires, l’assurance minimale doit toujours inclure la responsabilité civile et les risques locatifs, mais il reste prudent d’ajouter une couverture vol et bris de glace pour limiter l’impact d’un cambriolage ou d’une effraction. Pour les propriétaires, la multirisque habitation est conseillée, surtout si le logement constitue la résidence principale ou reste vide entre deux locations.
La souscription d’options supplémentaires comme la protection juridique ou l’assistance dépannage peut se révéler pertinente pour certains profils, mais il ne faut pas multiplier les garanties inutiles. Attention également, si le bien est mis en location, à choisir une assurance PNO adaptée.
Faut-il privilégier une formule basique ou multirisque selon sa situation ?
Pour un locataire avec peu de biens de valeur, une formule basique est parfois suffisante. Mais dès que l’on possède du matériel informatique, de l’électroménager ou des objets de valeur, la couverture multirisque devient rapidement indispensable. Côté propriétaire, la multirisque habitation limite les mauvaises surprises : dégâts structurels, catastrophes naturelles, ou litiges avec le voisinage.
En copropriété, ne pas oublier que l’assurance du syndic couvre seulement les parties communes : chaque copropriétaire doit assurer sa partie privative, ce qui peut être source de confusion lors de sinistres touchant plusieurs lots. Pour ceux qui louent leur bien, il peut aussi être utile de se renseigner sur la déclaration de l’assurance de prêt immobilier afin de ne pas oublier ce poste de dépense lors de la déclaration d’impôts.
À retenir avant de choisir ou de renouveler son assurance habitation
Locataires comme propriétaires ont tout intérêt à comparer les offres et à ajuster leur niveau de protection à la réalité de leur usage. Un locataire non assuré s’expose à la résiliation de son bail et à des frais élevés en cas de sinistre, tandis qu’un propriétaire insuffisamment couvert risque de lourdes pertes financières. Les différences de prix entre les deux statuts sont réelles, mais elles reflètent la nature des biens protégés et l’étendue des risques couverts. Avant de signer, vérifiez bien les exclusions de garanties, le montant des franchises et l’adéquation entre vos besoins et les options choisies. Un contrat adapté protège doublement : contre les aléas du quotidien et contre les mauvaises surprises lors d’un sinistre.