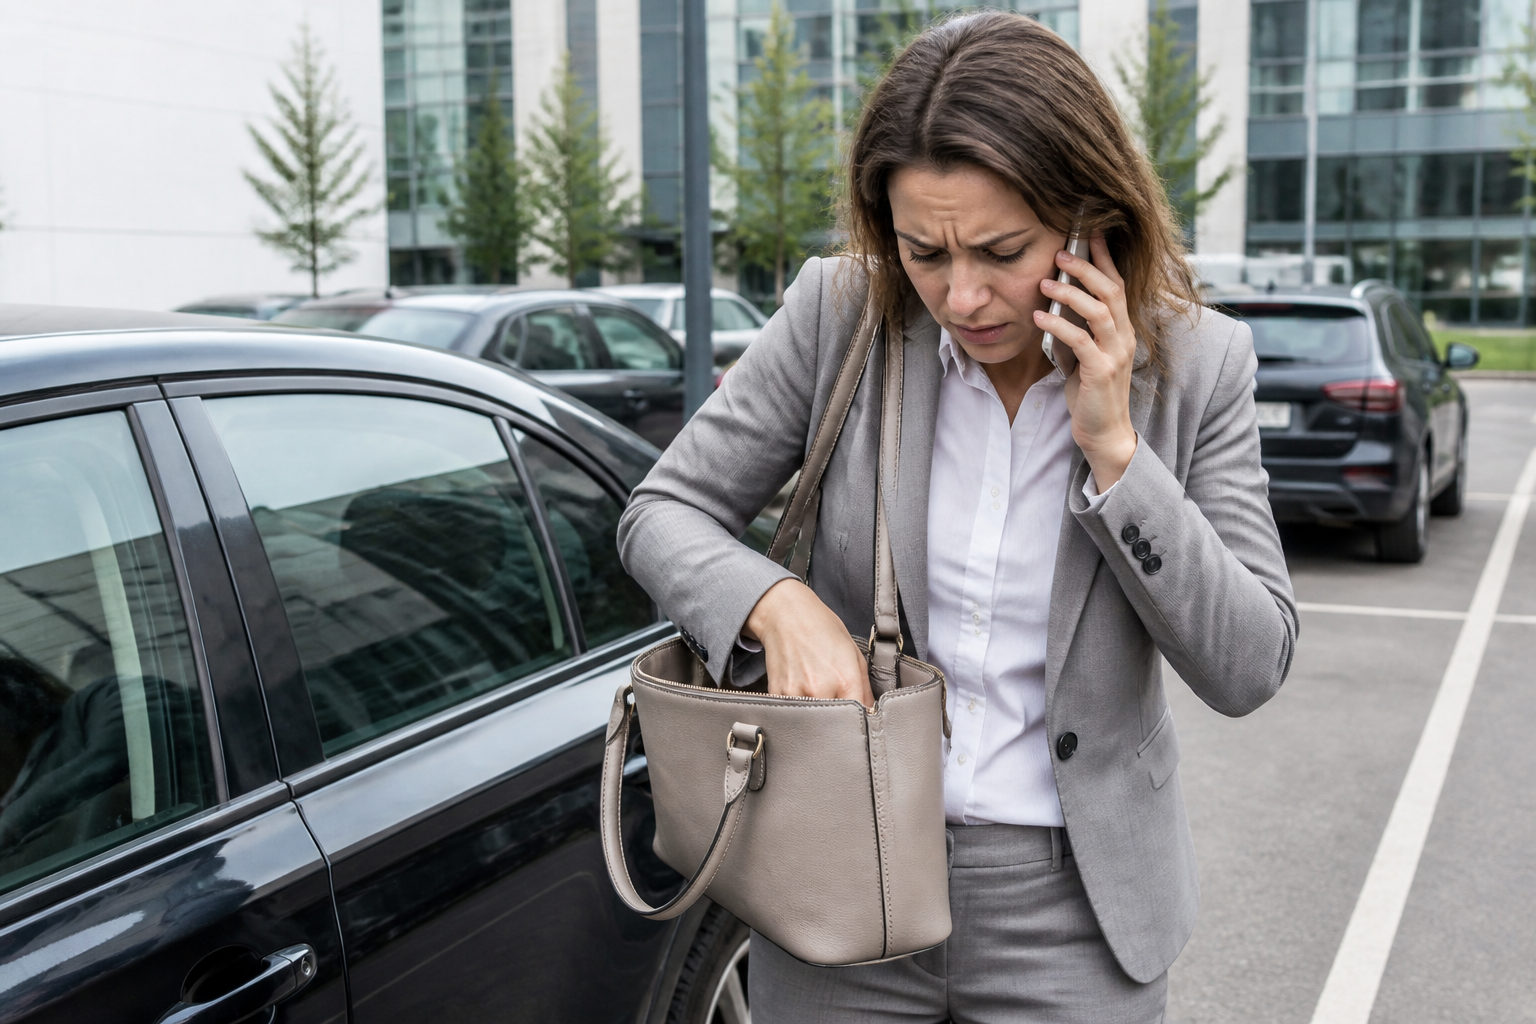
Égarer la clé de sa voiture déclenche souvent un mélange d’angoisse et d’urgence : peur du vol, frais inattendus, galère pour rentrer chez soi ou poursuivre sa route. Avant de se précipiter chez un serrurier ou de contacter le constructeur, beaucoup se demandent si leur carte Visa peut couvrir cette perte et limiter la facture. Entre garanties bancaires méconnues, rôles distincts des assurances auto et habitation, et obligations administratives, mieux vaut connaître les bons réflexes et ce que l’on peut réellement attendre de sa carte bancaire.
La carte Visa couvre-t-elle la perte de clé de voiture ?
Une carte Visa classique n’inclut généralement pas d’assurance spécifique pour la perte de clé de voiture. Les contrats standard, associés aux cartes bancaires de base, n’apportent donc aucune aide pour le remplacement ou la reproduction de clés perdues. Cependant, si vous détenez une carte bancaire haut de gamme (Visa Premier ou Platinum), examinez de près votre notice d’assurance : certaines proposent une garantie « perte ou vol de clés ».
Cette couverture, encore peu connue, peut prendre en charge tout ou partie des frais liés à la reproduction d’une clé automobile, voire à l’intervention d’un serrurier ou au dépannage si vous êtes immobilisé. Attention toutefois, ces prestations sont souvent conditionnées à la déclaration du sinistre dans un délai court (généralement sous cinq jours ouvrés) et à la présentation de justificatifs précis (attestation de perte, facture du professionnel…).
Quelles démarches effectuer immédiatement après avoir perdu sa clé ?
La première priorité consiste à s’assurer de la sécurité du véhicule et à limiter le risque de vol. Si la clé a disparu avec vos papiers d’immatriculation, stationnez la voiture dans un lieu surveillé ou fermé. Inspectez l’intérieur du véhicule pour vérifier que la clé n’y a pas été oubliée. En l’absence de double à portée de main, contactez rapidement votre assurance auto pour signaler la situation et demander une assistance dépannage, surtout si vous êtes loin de chez vous.
- Vérifiez si un proche détient un double de la clé et organisez sa récupération.
- Prévenez immédiatement votre assurance auto pour connaître l’étendue de l’assistance (remorquage, transport du double, mise à disposition d’un véhicule de remplacement… selon le contrat).
- Déclarez la perte au commissariat ou à la gendarmerie, surtout si la clé était accompagnée de documents permettant d’identifier le véhicule.
La déclaration officielle protège contre toute accusation de complicité en cas de vol ultérieur de la voiture et constitue une pièce indispensable pour l’indemnisation.
Les autres assurances couvrent-elles la perte de clé de voiture ?
La garantie assistance de l’assurance auto intervient en cas de perte de clé, principalement pour le dépannage ou le remorquage du véhicule. En revanche, la reproduction ou le remplacement de la clé est très rarement remboursé par l’assurance auto de base. Quelques contrats d’assurance habitation, en option, incluent une aide ponctuelle pour le remplacement des clés et, dans certains cas, l’intervention d’un serrurier. Toutefois, ces prestations concernent plus fréquemment les clés de logement que celles de voiture.
Quant à l’assurance perte de clé spécifique, elle demeure rare et souvent méconnue. Elle peut être souscrite indépendamment, parfois en extension d’un contrat bancaire ou d’une assurance habitation. Cette garantie rembourse tout ou partie des frais de nouvelle clé, parfois après application d’une franchise ou dans la limite d’un plafond annuel.
Comparatif des prises en charge selon le type d’assurance
| Type d’assurance | Prise en charge clé de voiture | Conditions et limites |
|---|---|---|
| Carte Visa classique | Aucune | Pas de garantie perte/vol de clé |
| Carte Visa haut de gamme | Parfois partielle | Selon options, sur justificatifs, déclaration rapide |
| Assurance auto classique | Assistance/remorquage | Pas de remboursement de la clé, franchise kilométrique possible |
| Assurance habitation multirisque | Rarement | Plutôt pour les clés de domicile, rarement pour la voiture |
| Assurance perte de clé spécifique | Oui, si souscrite | Remboursement plafonné, franchise éventuelle |
Quels justificatifs fournir pour être indemnisé ?
Pour déclencher une indemnisation, les assureurs et les banques exigent quasi systématiquement :
- Une attestation de perte délivrée par la police ou la gendarmerie.
- La facture détaillée du professionnel ayant reproduit la clé ou ouvert le véhicule.
- La preuve que la clé était bien associée au véhicule assuré (carte grise, contrat d’assurance, justificatif de propriété…).
Ne négligez jamais la déclaration officielle : sans ce document, aucune prise en charge n’est possible, même si votre contrat le prévoit. En cas de vol, le dépôt de plainte est impératif avant toute intervention de l’assureur ou de la banque.
Erreurs fréquentes et limites des garanties
Beaucoup de conducteurs pensent, à tort, que leur assurance auto couvre systématiquement la reproduction d’une clé perdue. Or, dans la grande majorité des cas, seuls les frais d’assistance ou de dépannage sont pris en charge. Les clés électroniques, de plus en plus répandues, coûtent cher à remplacer (plusieurs centaines d’euros pour une clé codée ou à télécommande) et ne sont remboursées que par des garanties spécifiques. Autre piège : attendre avant de déclarer la perte. Plus le délai s’allonge, plus la prise en charge risque d’être refusée. Enfin, certains oublient de consulter leur banque pour une éventuelle garantie liée à une carte haut de gamme, alors qu’elle peut alléger la facture.
Pour une clé électronique, la reproduction en concessionnaire peut dépasser 200 euros, sans compter le coût du remorquage ou l’immobilisation du véhicule.
Quels réflexes si la carte Visa ne couvre pas la perte ?
Si votre carte Visa ne propose aucune garantie, il reste quelques solutions pour limiter l’impact financier :
- Vérifier si un double est disponible pour éviter la reproduction immédiate.
- Comparer les tarifs des serruriers et des concessions, les écarts peuvent être importants.
- Demander à votre assurance auto si le transport du double ou le remorquage peut être pris en charge.
- Envisager, pour l’avenir, la souscription d’une assurance perte de clé ou d’une option dédiée dans votre contrat bancaire ou d’assurance habitation.
Pour ceux qui souhaitent sécuriser leur mobilité professionnelle, notamment dans les secteurs nécessitant des déplacements réguliers, il peut aussi être utile de se renseigner sur les formations en transport et logistique pour mieux anticiper les aléas de ce type.
Faut-il souscrire une assurance perte de clé dédiée ?
La perte de clé de voiture représente un risque réel et coûteux, surtout pour les modèles récents. Si vous êtes régulièrement confronté à ce type d’incident, ou que vous possédez un véhicule dont la clé coûte cher à reproduire, souscrire une assurance spécifique peut s’avérer judicieux. Vérifiez cependant les plafonds, franchises et exclusions de chaque offre. Pour la majorité des conducteurs, un double bien rangé et une bonne connaissance des réflexes à adopter suffisent à gérer ces incidents sans souscription supplémentaire.
En définitive, la carte Visa, sauf version haut de gamme avec option dédiée, ne vous protègera pas contre la perte de clé de voiture. Avant de compter sur cette garantie, contactez votre banque pour vérifier le détail des couvertures, et n’hésitez pas à renforcer votre sécurité selon l’usage de votre véhicule et vos habitudes. Prendre le temps de lire ses contrats et de vérifier les options réelles évite de mauvaises surprises et une facture salée en cas de coup dur.