Vous êtes copropriétaire et votre immeuble fonctionne sans syndic professionnel, ou vous envisagez cette solution pour réduire les frais. Une question revient souvent : l'assurance de la copropriété reste-t-elle obligatoire ? La réponse est oui, sans aucune exception. Que le syndic soit bénévole, coopératif ou qu'il n'y ait tout simplement personne en poste à un instant T, la loi vous impose de couvrir la responsabilité civile de l'immeuble. Passer à côté expose la copropriété à des risques financiers lourds, bien au-delà de la simple amende.
L'assurance immeuble est-elle vraiment obligatoire sans syndic professionnel ?
L'obligation de souscrire une assurance pour les parties communes ne dépend pas du statut du syndic. Elle est inscrite dans l'article 9-1 de la loi du 10 juillet 1965. Cette obligation pèse directement sur le syndicat des copropriétaires, c'est-à-dire sur l'ensemble des propriétaires. Peu importe que la gestion soit assurée par un professionnel, un copropriétaire bénévole ou un conseil syndical collégial : le contrat doit exister.
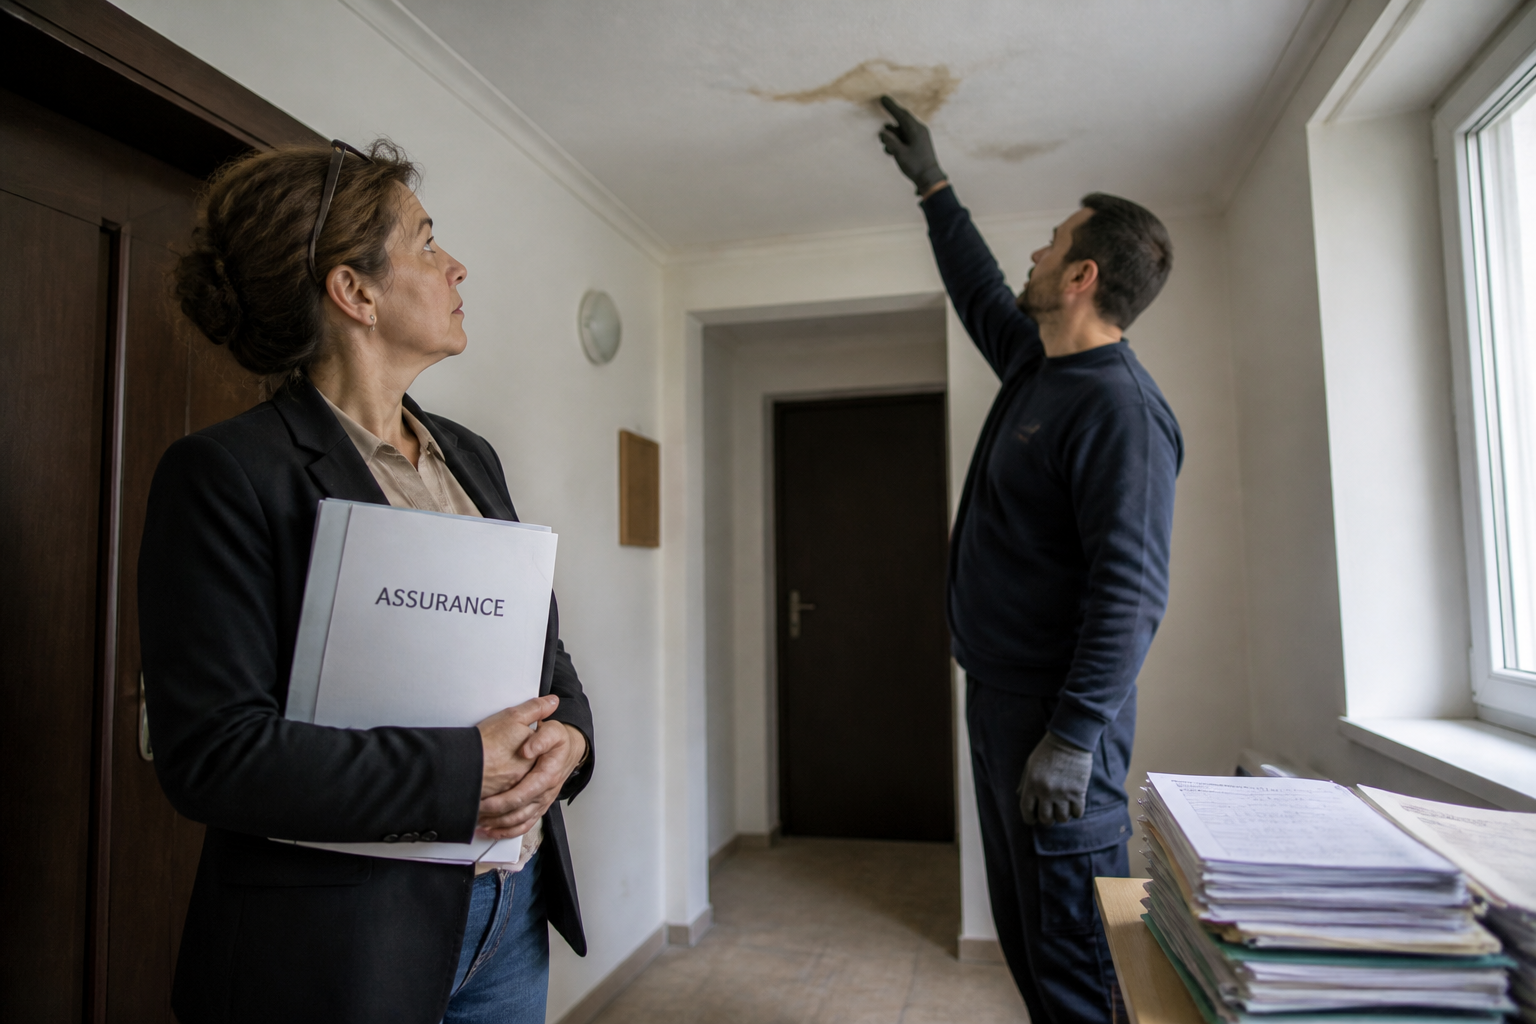
En l'absence de syndic professionnel, la responsabilité collective des copropriétaires reste entière. Si un tiers (visiteur, livreur, voisin) se blesse dans une partie commune, ou si un dégât matériel survient (chute d'une tuile, incendie dans un couloir), c'est la copropriété qui devra indemniser. Sans assurance, chaque copropriétaire peut être appelé à payer sur ses fonds personnels. Le contrat d'assurance immeuble est donc le bouclier financier du groupe.
Attention à ne pas confondre absence de syndic professionnel et absence totale de syndic. La loi n'autorise pas une copropriété à fonctionner sans aucune personne désignée pour la représenter. Le syndic, même bénévole, est obligatoire. Mais son absence temporaire (par exemple après une révocation sans remplacement immédiat) ne vous dispense pas de maintenir l'assurance en vigueur.
Quelles garanties pour une copropriété gérée sans syndic professionnel ?
Le contenu du contrat d'assurance est quasiment identique, que le syndic soit professionnel ou non. La différence principale réside dans une garantie optionnelle : la responsabilité civile du syndic lui-même.
La garantie responsabilité civile de la copropriété, socle légal
C'est la garantie minimale imposée par la loi. Elle couvre les dommages causés aux tiers par l'immeuble ou ses parties communes. Quelques exemples concrets :
- Un arbre situé dans la cour de la copropriété tombe sur la clôture du voisin. La prise en charge des réparations relève de cette garantie.
- Un départ de feu dans un couloir endommage des appartements voisins. L'assurance indemnise les copropriétaires ou locataires sinistrés.
- Une tuile se détache de la toiture et endommage une voiture garée dans la rue. Les frais de réparation sont couverts.
Cette garantie est le strict minimum. Sans elle, la copropriété est en infraction et ses membres sont exposés à des poursuites personnelles.
Les garanties complémentaires pour protéger le bâtiment
Au-delà de la responsabilité civile, il est fortement conseillé d'étendre le contrat à la couverture des dommages matériels subis par l'immeuble lui-même. Incendie, dégât des eaux, catastrophe naturelle, tempête : ces risques peuvent entraîner des travaux de réparation très coûteux. Sans assurance adaptée, la copropriété devra puiser dans les fonds de réserve ou, pire, réaliser un appel de fonds exceptionnel auprès de tous les copropriétaires.
La garantie responsabilité civile du syndic bénévole
C'est le point clé qui différencie un contrat souscrit par un syndic professionnel d'un contrat souscrit par un syndic non professionnel. Un syndic professionnel dispose généralement d'une assurance responsabilité civile professionnelle incluse dans ses honoraires. Pour un syndic bénévole, cette couverture n'est pas automatique. Elle doit être souscrite en option, soit dans le contrat d'assurance de la copropriété, soit via une police personnelle. En cas d'erreur de gestion (mauvaise déclaration de sinistre, défaut de suivi d'un dossier), le syndic bénévole peut être tenu pour responsable. Mieux vaut vérifier que cette garantie est bien active.
Qui souscrit et gère le contrat d'assurance sans syndic professionnel ?
La réponse dépend du mode de gestion choisi par la copropriété. Deux cas de figure sont possibles : le syndic bénévole unique ou le syndic coopératif collégial.
Le syndic bénévole : un copropriétaire en première ligne
Dans une petite copropriété, un copropriétaire volontaire peut assumer seul les fonctions de syndic. Il n'a pas besoin de carte professionnelle ni de garantie financière. C'est lui qui contacte les assureurs, compare les offres, souscrit le contrat et déclare les sinistres. Cette solution est économique, mais exige du temps et de la rigueur. Le syndic bénévole doit être capable de lire un contrat d'assurance, de comprendre les exclusions de garantie et de suivre les échéances de renouvellement. Une erreur peut coûter cher à toute la copropriété.
Le syndic coopératif : une gestion collégiale
Le syndic coopératif est composé de plusieurs copropriétaires, souvent issus du conseil syndical. Ils se répartissent les tâches : l'un s'occupe des assurances, un autre des travaux, un troisième de la comptabilité. Cette formule est adaptée aux immeubles où les relations entre voisins sont bonnes et où plusieurs personnes sont prêtes à s'investir. La souscription et le suivi du contrat d'assurance sont alors décidés collectivement, ce qui réduit le risque d'oubli ou d'erreur individuelle.
Dans les deux cas, le contrat d'assurance doit être voté en assemblée générale. La décision de souscrire telle ou telle garantie, ou de changer d'assureur, relève d'un vote à la majorité simple, sauf si le règlement de copropriété en dispose autrement.
| Critère | Syndic professionnel | Syndic bénévole | Syndic coopératif |
|---|---|---|---|
| Coût pour la copropriété | Honoraires souvent élevés | Indemnité possible, généralement faible | Indemnité partagée ou nulle |
| Responsabilité civile du syndic | Incluse dans le contrat pro | Garantie optionnelle à souscrire | Garantie optionnelle à souscrire |
| Disponibilité | Horaires de bureau, interlocuteur dédié | Variable, selon l'emploi du temps du bénévole | Partagée, souvent plus réactive |
| Compétence en assurance | Professionnelle | À acquérir | Collective, peut être hétérogène |
Quels sont les risques à ne pas assurer une copropriété sans syndic ?
Ne pas souscrire d'assurance pour la copropriété expose à des conséquences bien réelles, même si l'immeuble est petit et que tout le monde se connaît.
L'amende pour défaut d'immatriculation. Depuis la loi ALUR, toute copropriété doit être immatriculée au registre national des copropriétés. L'absence d'assurance n'entraîne pas directement une amende, mais le défaut d'immatriculation, lui, est sanctionné par une amende de 20 euros par lot et par semaine de retard. Or, sans syndic, il est fréquent que l'immatriculation soit oubliée ou non renouvelée. La facture peut vite grimper.
Le blocage de la vie de la copropriété. Sans assurance valide, aucun entrepreneur ne pourra intervenir pour des travaux sur les parties communes. Les contrats de fournisseurs (chauffage, ascenseur, nettoyage) ne pourront pas être signés ou renouvelés. En cas de sinistre, la copropriété se retrouve sans recours et sans indemnisation. Les copropriétaires devront avancer les frais de réparation, parfois à hauteur de plusieurs milliers d'euros chacun.
La responsabilité personnelle des copropriétaires. Si un tiers se blesse et que la copropriété n'est pas assurée, il peut assigner en justice le syndicat des copropriétaires. Le tribunal peut ordonner le paiement de dommages et intérêts. Si le syndicat n'a pas les fonds, chaque copropriétaire peut être poursuivi individuellement. Votre patrimoine personnel est alors en jeu, y compris vos biens hors de l'immeuble.
Un départ de feu dans un couloir, une tuile qui tombe sur une voiture, une chute dans un escalier glissant : sans assurance immeuble, le coût de ces sinistres peut dépasser 50 000 euros et être réparti entre tous les copropriétaires.
Comment bien choisir son assurance copropriété sans syndic professionnel ?
Si vous êtes syndic bénévole ou membre d'un syndic coopératif, voici les points à vérifier avant de signer un contrat.
Ne vous limitez pas à la garantie obligatoire. La responsabilité civile de base ne couvre pas les dégâts sur le bâtiment lui-même. Un incendie ou un dégât des eaux peut ruiner la copropriété si elle n'a pas souscrit une garantie dommages aux biens. Comparez au moins trois offres d'assureurs différents, en précisant bien que vous êtes en gestion non professionnelle. Certains assureurs proposent des contrats spécifiques pour les petites copropriétés.
Vérifiez les plafonds de garantie et les franchises. Un plafond trop bas peut laisser un reste à charge important. Une franchise élevée peut décourager de déclarer un petit sinistre, mais peut aussi vous pénaliser en cas de gros dégât. Demandez un tableau récapitulatif des montants.
Assurez-vous que la garantie responsabilité civile du syndic bénévole est incluse ou disponible en option. C'est la seule différence notable avec un contrat souscrit par un professionnel. Sans cette garantie, le copropriétaire qui gère l'assurance expose ses biens personnels en cas d'erreur de sa part.
Prévoyez une clause de résiliation et de mise en concurrence. Un contrat d'assurance copropriété a une durée d'un an, renouvelable tacitement. Pour changer d'assureur, il faut généralement voter en assemblée générale. Si votre syndic bénévole change ou si la copropriété évolue, assurez-vous de pouvoir résilier sans frais excessifs.
Enfin, n'oubliez pas que l'assurance ne remplace pas la désignation d'un syndic. Si votre copropriété fonctionne sans aucun syndic depuis plusieurs mois, vous êtes en infraction. La priorité est de régulariser cette situation, soit en élisant un bénévole, soit en recourant à un professionnel. Une fois le syndic en place, la souscription ou le renouvellement de l'assurance sera l'une de ses premières tâches.