Avant de souscrire une assurance, il faut regarder en face ce qui peut vraiment arriver. Un consultant qui donne un mauvais conseil stratégique, un artisan dont l'outil abîme la propriété d'un client, un restaurateur dont la cuisine part en fumée un samedi soir. Loop construit son offre autour de ces scénarios concrets, pas autour de termes marketing vagues. La plateforme propose un socle de garanties que vous ajustez selon votre activité, sans payer pour des protections qui ne vous servent à rien.
Responsabilité civile professionnelle : le bouclier de base
La responsabilité civile professionnelle (RC Pro) est la première ligne de défense. Elle couvre les dommages corporels, matériels ou immatériels que vous causez à un tiers dans le cadre de votre travail. Un client qui trébuche sur un câble dans votre open space, une erreur de calcul qui lui fait perdre de l'argent, un conseil juridique approximatif qui entraîne un préjudice financier : sans cette garantie, c'est votre entreprise qui paie directement.
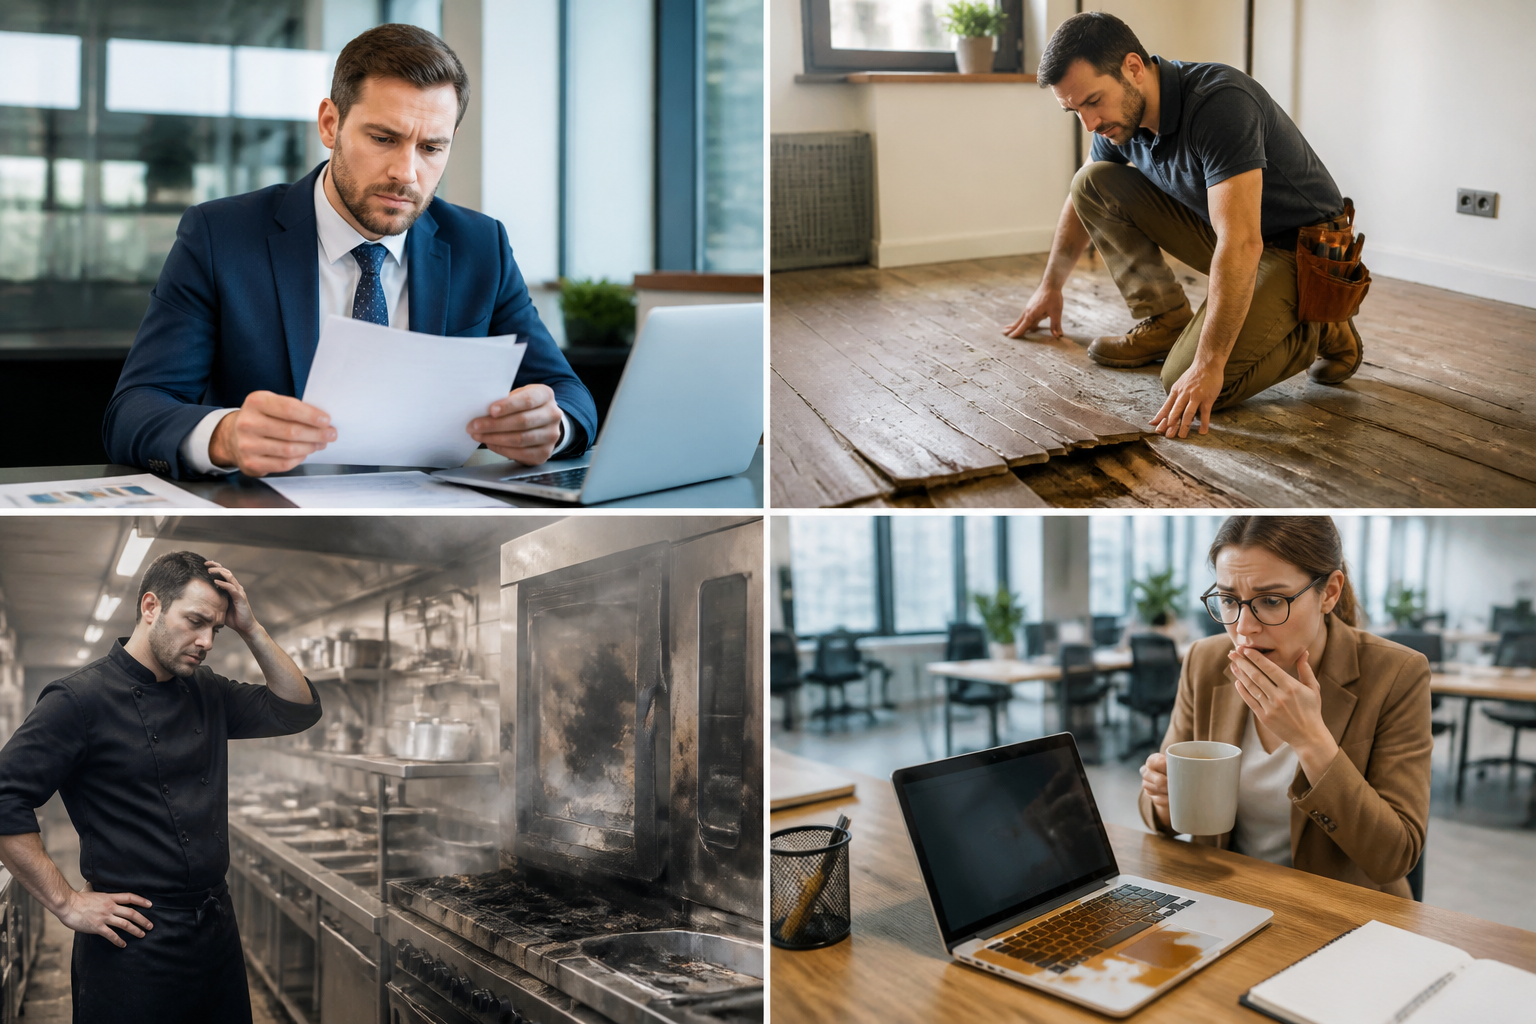
Loop adapte cette couverture au secteur précis de l'assuré. Un freelance en design graphique n'a pas les mêmes risques qu'un cabinet d'expertise-comptable ou qu'un traiteur. La plateforme vous permet de sélectionner le niveau de garantie en fonction de votre chiffre d'affaires et de la nature de vos prestations. C'est le socle indispensable, obligatoire pour certaines professions réglementées (avocats, architectes, agents immobiliers) mais vivement recommandé pour toutes les autres.
La responsabilité civile exploitation : pour les dommages dans vos locaux
La RC exploitation (RCE) est souvent incluse dans la multirisque professionnelle. Elle intervient quand un incident survient pendant le fonctionnement normal de votre activité : un morceau de plafond tombe sur un visiteur, un employé renverse du matériel sur le parking, un dégât des eaux abîme les affaires d'un client présent sur place. Loop propose cette garantie en module séparé ou intégrée dans un contrat plus large, selon ce qui colle à votre organisation.
Protection des biens et multirisque professionnelle
Vos locaux, votre matériel, vos stocks, vos données informatiques représentent un investissement. Sans protection, un incendie, un vol ou une panne peut stopper net votre activité. L'assurance multirisque professionnelle de Loop couvre ces biens contre les sinistres classiques : incendie, dégât des eaux, vandalisme, bris de machines, catastrophes naturelles. Elle s'adapte à la taille de l'entreprise : un petit commerce de proximité n'aura pas les mêmes besoins qu'une PME avec un entrepôt et un parc informatique conséquent.
Le vrai plus chez Loop, c'est la modularité. Vous ne souscrivez pas un package rigide. Vous choisissez les garanties une par une, en fonction de ce que vous possédez réellement. Si vous travaillez depuis un espace de coworking sans stock, vous n'allez pas payer pour une protection des marchandises qui ne vous concerne pas. À l'inverse, si vous gérez un atelier avec des machines coûteuses, vous pouvez renforcer la couverture sur ces équipements spécifiques.
Garantie décennale et autres obligations légales
Pour les professionnels du bâtiment (artisans, entrepreneurs, maîtres d'œuvre), la garantie décennale est une obligation légale. Elle couvre pendant dix ans les dommages qui compromettent la solidité d'un ouvrage ou le rendent impropre à son usage. Loop propose cette garantie aux entreprises du BTP, avec des options adaptées à chaque corps de métier. Ne pas la souscrire expose à des poursuites et à des indemnisations qui peuvent atteindre plusieurs centaines de milliers d'euros. Mieux vaut vérifier que votre contrat est en règle avant d'accepter un chantier.
Cybersécurité et protection des données : un risque croissant
Les cyberattaques touchent désormais les TPE et les PME, pas seulement les grands groupes. Une fuite de données clients, un rançongiciel qui bloque votre système, une usurpation d'identité numérique : les conséquences sont immédiates (perte de chiffre d'affaires, frais de remédiation, atteinte à la réputation). Loop a intégré une assurance cyber-risques dans sa gamme, avec une couverture qui inclut la protection des données, la responsabilité en cas de fuite d'informations et une assistance technique pour gérer l'incident.
Cette garantie devient presque indispensable si vous traitez des données sensibles (fichiers clients, informations bancaires, dossiers médicaux) ou si votre activité dépend fortement de vos outils numériques. Un cabinet de conseil, une agence web, un expert-comptable sont particulièrement exposés. Loop permet d'ajuster le niveau de couverture en fonction de votre volume de données et de votre infrastructure.
Perte d'exploitation et assurance flotte automobile
Un sinistre peut vous contraindre à fermer temporairement. La perte d'exploitation compense le manque à gagner pendant cette période, en prenant en charge une partie de votre chiffre d'affaires et les frais fixes (loyer, salaires, abonnements). Loop propose cette option en complément de la multirisque professionnelle. C'est un filet de sécurité qui évite de devoir puiser dans votre trésorerie personnelle pour relancer l'activité.
Si votre entreprise possède plusieurs véhicules utilitaires, l'assurance flotte automobile regroupe tous les contrats sous une seule gestion. Loop facilite les démarches administratives et adapte les garanties à l'usage professionnel (transport de matériel, déplacements fréquents, prêt de véhicule à des employés). C'est un gain de temps et souvent une réduction de coût par rapport à des contrats individuels.
Comment Loop se distingue-t-il des assureurs traditionnels ?
Loop mise sur une plateforme digitale qui accélère la souscription et la gestion des sinistres. Vous obtenez un devis en ligne, vous signez le contrat numériquement, vous déclarez un sinistre depuis votre espace client, et vous suivez le traitement en temps réel. L'entreprise revendique une transparence tarifaire et des économies allant jusqu'à 30 % par rapport à des contrats classiques, grâce à l'absence d'intermédiaires et à une tarification ajustée au profil de chaque activité.
Pour les dossiers complexes ou les risques spécifiques, un conseiller spécialisé prend le relais. L'approche est hybride : la technologie pour le quotidien, l'expertise humaine pour les cas particuliers. Cela permet de bénéficier d'une réactivité souvent meilleure que celle des grands groupes mutualistes, tout en ayant un interlocuteur dédié quand le besoin s'en fait sentir.
| Type de garantie | À qui ça s'adresse ? | Exemple concret de sinistre couvert |
|---|---|---|
| RC Pro | Tous les professionnels, obligatoire pour certaines professions réglementées | Erreur de conseil qui coûte 10 000 € à un client |
| Multirisque professionnelle | TPE, PME, commerces, artisans avec locaux et matériel | Incendie dans un atelier, matériel informatique volé |
| Garantie décennale | Professionnels du BTP (obligatoire) | Fissure structurelle dans un mur porteur |
| Cyber-risques | Entreprises traitant des données sensibles (conseil, web, compta) | Rançongiciel bloquant l'accès aux fichiers clients |
| Perte d'exploitation | Toute entreprise dépendant de ses locaux ou de son outil de production | Fermeture de trois semaines après un dégât des eaux |
| Flotte automobile | Entreprises avec plusieurs véhicules professionnels | Accident d'un véhicule de livraison |
Les erreurs fréquentes à éviter lors de la souscription
Première erreur : sous-estimer ses risques réels. Beaucoup de dirigeants pensent que leur activité est "trop petite" pour justifier une assurance complète. Un freelance qui travaille seul peut pourtant être poursuivi pour une erreur professionnelle. Un petit commerce peut subir un cambriolage. Ne pas s'assurer, c'est accepter de porter seul l'intégralité du risque financier.
Deuxième erreur : choisir la garantie la moins chère sans vérifier les plafonds d'indemnisation et les exclusions. Une RC Pro à 200 € par an peut sembler intéressante, mais si le plafond est de 50 000 € et que le dommage atteint 200 000 €, le complément reste à votre charge. Loop affiche ses tarifs et ses plafonds de manière transparente, mais c'est à vous de vérifier que le montant correspond à l'ampleur des risques de votre secteur.
Troisième erreur : oublier d'actualiser son contrat quand l'entreprise évolue. Vous recrutez un salarié, vous changez de locaux, vous lancez une nouvelle prestation, vous investissez dans du matériel coûteux. Chaque changement modifie votre profil de risque. Loop permet d'ajuster les garanties en temps réel depuis la plateforme, ce qui évite les mauvaises surprises en cas de sinistre. Profitez-en pour réviser votre couverture au moins une fois par an.
Faut-il souscrire l'assurance du dirigeant ?
L'assurance responsabilité du dirigeant protège votre patrimoine personnel en cas de mise en cause pour une erreur de gestion, une décision malheureuse ou un oubli administratif. Elle couvre les frais de défense et les dommages et intérêts que vous pourriez devoir payer personnellement. Pour les gérants de SARL, les dirigeants de SAS et les associés de certaines structures, cette garantie est parfois obligatoire. Même quand elle ne l'est pas, elle reste utile si vous avez des biens personnels à protéger (maison, épargne) et que votre activité comporte des risques juridiques.
Loop propose cette option en complément des autres garanties. Elle n'est pas indispensable pour tous les profils, mais elle devient pertinente dès que votre entreprise a une taille significative ou que vous évoluez dans un secteur litigieux (conseil, finance, BTP, santé).
Un dernier point : Loop s'engage sur des pratiques responsables et un impact environnemental maîtrisé. Si cet aspect compte pour vous, l'assureur propose des offres éthiques et soutient les entreprises engagées dans une démarche durable. C'est un critère de plus pour choisir un contrat qui correspond à vos valeurs.