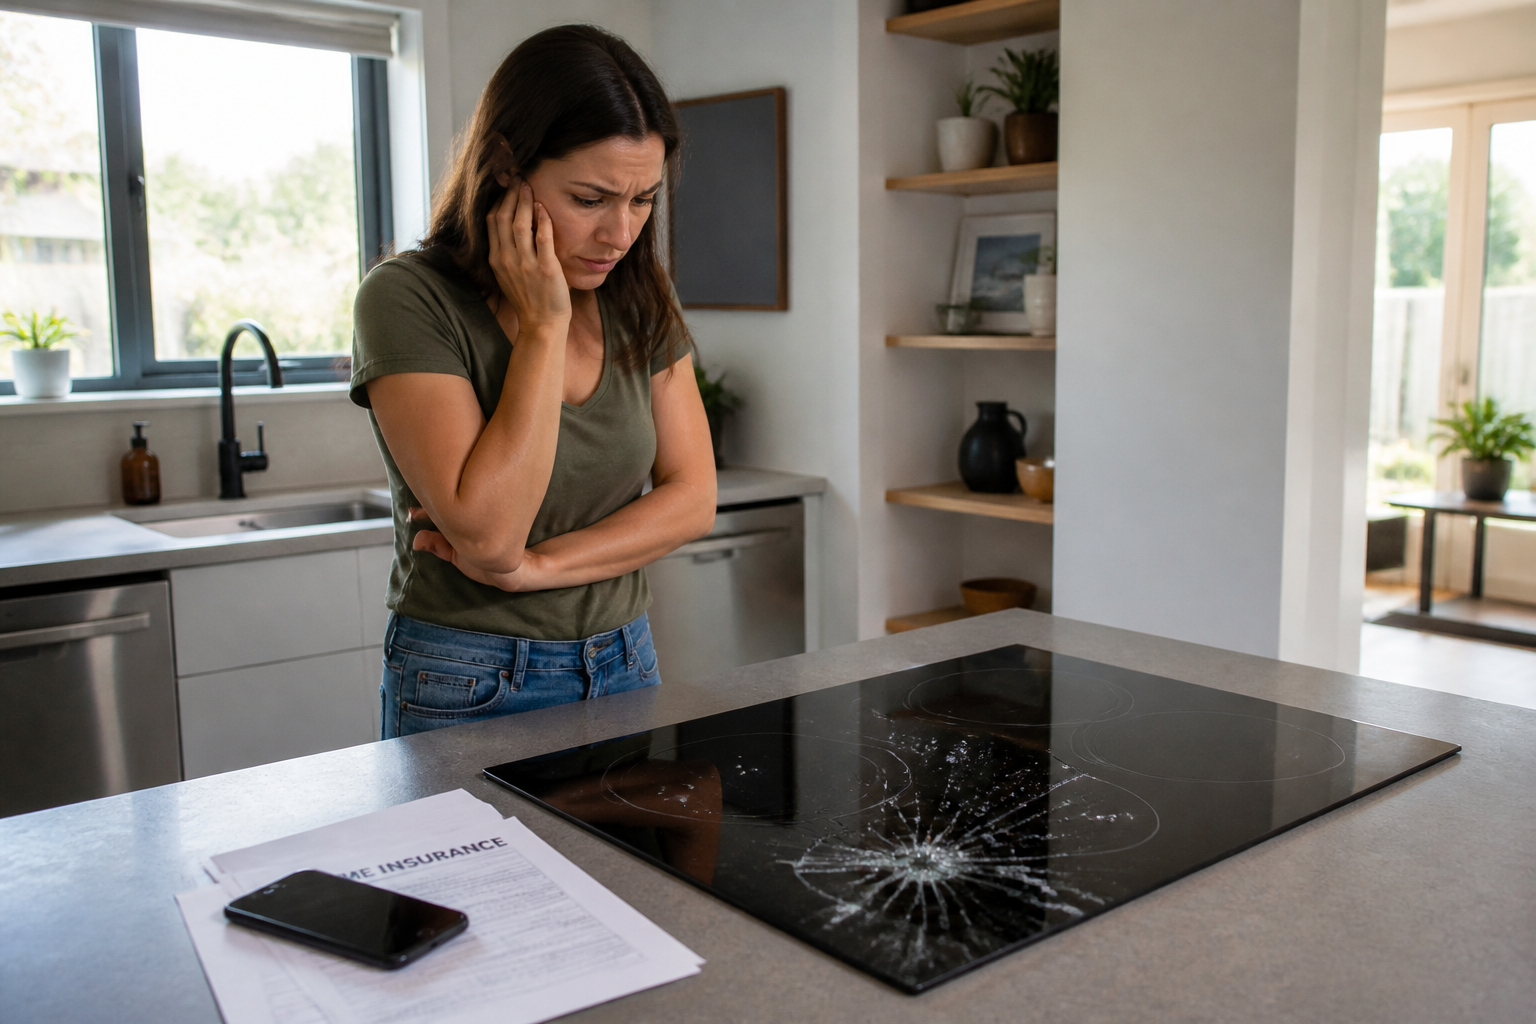
Un choc brutal, une casserole qui glisse, et la vitre de votre plaque à induction se fissure ou vole en éclats. Face à ce type d’incident, la question du remboursement par l’assurance devient immédiate : quelle garantie joue vraiment ? La réponse n’est pas toujours simple, car les assureurs distinguent plusieurs types de bris, et les exclusions sont fréquentes. Voici comment s’y retrouver pour ne pas payer la réparation de votre poche… ou éviter un refus de prise en charge qui aurait pu être anticipé.
Une fissure ou une casse de plaque à induction est-elle toujours couverte par l’assurance habitation ?
La prise en charge dépend d’abord de la nature exacte du dommage et du contenu de votre contrat. Les plaques à induction sont en vitrocéramique ou en verre trempé, ce qui laisse penser qu’elles entrent dans la garantie « bris de glace ». Or, la plupart des assureurs excluent explicitement les plaques de cuisson de cette garantie : seules les surfaces vitrées « fixes » (fenêtres, portes, baies) figurent dans les contrats standards. Les éléments amovibles ou intégrés dans des appareils électroménagers sont souvent écartés, à moins d’avoir souscrit une extension spécifique (« bris simple », « bris d’éléments mobiliers » ou « multirisques haut de gamme »).
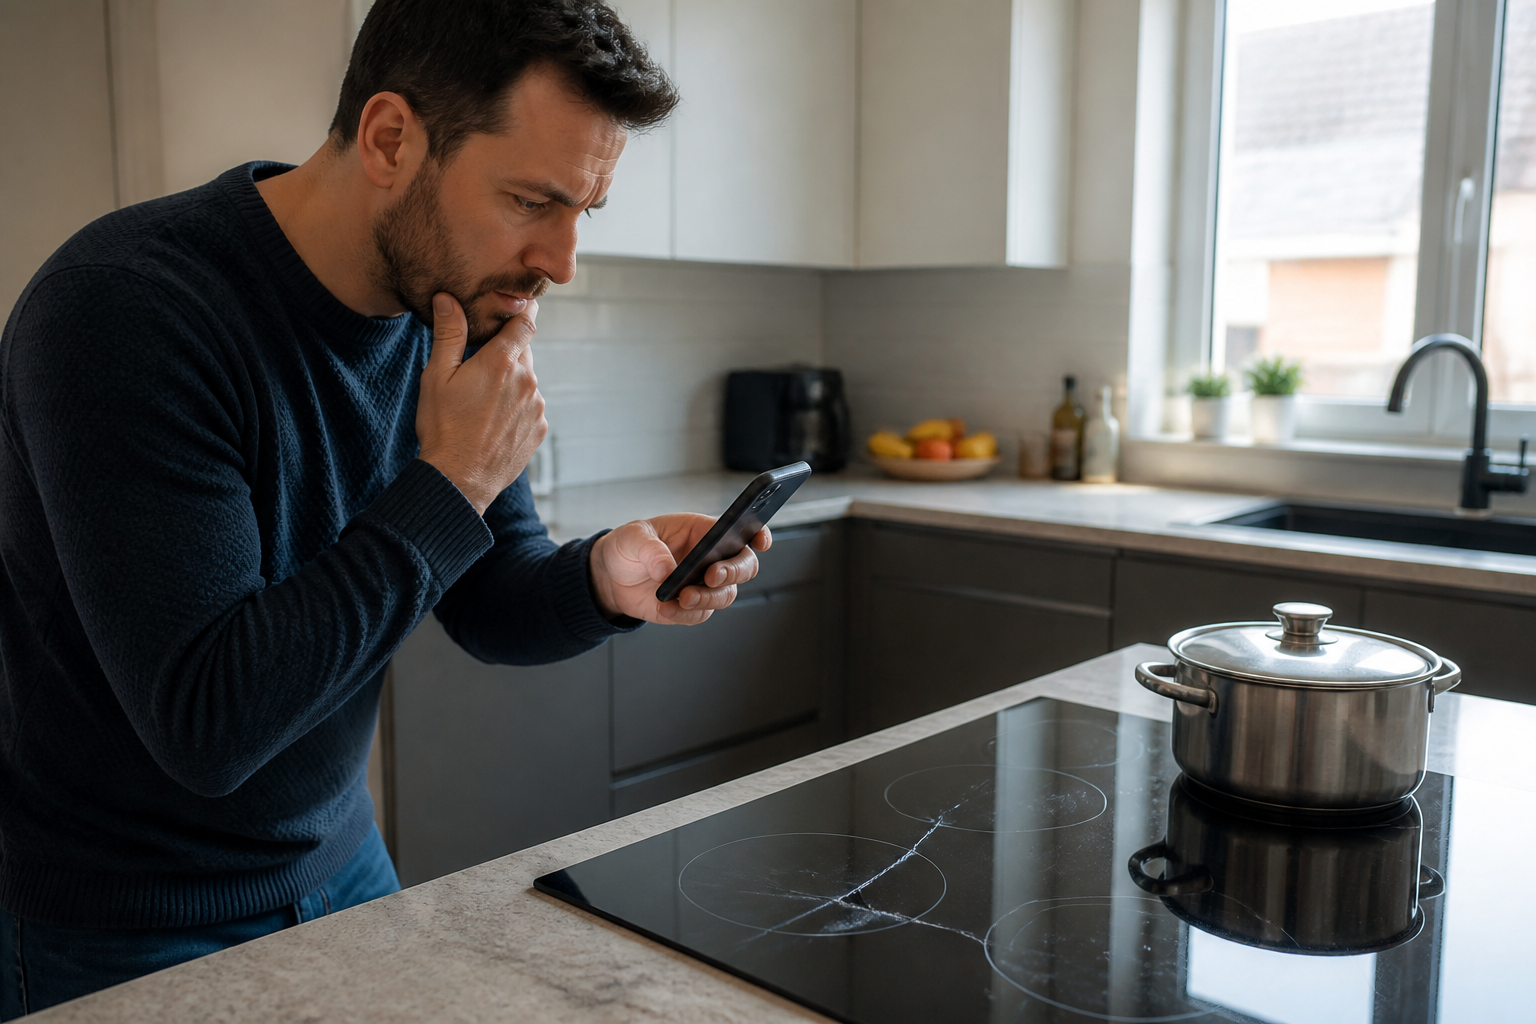
Certains contrats d’assurance incendie, selon la pratique en Belgique ou selon votre assureur, couvrent en revanche ce type de dommage. Il est donc indispensable de relire votre contrat en détail pour vérifier si votre plaque à induction est protégée contre le bris.
Quels justificatifs et démarches faut-il fournir pour espérer un remboursement ?
Si votre contrat prévoit bien la prise en charge, l’assureur exigera plusieurs éléments :
- Un diagnostic professionnel : Un technicien doit établir l’origine de la casse (choc, défaut de fabrication, choc thermique) pour écarter toute usure ou faute volontaire, qui ne seraient pas indemnisées.
- Des photos nettes du sinistre : Elles permettront d’illustrer la gravité de la fissure ou de la casse et d’éviter toute contestation sur la réalité du dommage.
- Une facture d’achat ou de remplacement : Elle atteste de la valeur de la plaque à indemniser.
- Un devis détaillé de réparation : Il doit séparer le coût du verre, de la main d’œuvre et des éventuelles autres interventions. Un devis en une seule ligne risque d’être refusé par l’assurance.
À noter que l’expert de l’assurance peut se déplacer pour contrôler la véracité du sinistre et s’assurer que le devis correspond bien aux prix pratiqués.
Bris de glace, bris simple, « tout risque électroménager » : comment savoir ce qui s’applique ?
La confusion vient souvent de l’intitulé des garanties. Voici une comparaison des principales formules :
| Garantie | Éléments couverts | Prise en charge de la plaque à induction |
|---|---|---|
| Bris de glace | Fenêtres, portes vitrées, vitrines fixes | Généralement exclue |
| Bris simple / mobilier | Éléments vitrés non fixes (tables, miroirs, plaques…) | Incluse si souscrite |
| Assurance incendie (certains contrats) | Vitres, équipements intégrés selon contrat | Possible selon l’assureur |
| Extension « tout risque électroménager » | Gros appareils, plaques, fours, frigos | Incluse si souscrite |
Relisez votre police d’assurance ou contactez votre assureur pour connaître exactement le niveau de couverture dont vous bénéficiez.
Combien coûte la réparation d’une plaque à induction et quelle part reste à votre charge ?
Le prix de la réparation dépend du modèle et de la disponibilité des pièces. Pour une plaque standard, le remplacement du verre (hors main d’œuvre) représente souvent la majeure partie du coût. Il arrive que le prix de la réparation soit proche de celui d’une plaque neuve, surtout si le fabricant n’assure plus le suivi des pièces détachées.
L’assurance applique généralement une franchise : vous devrez avancer une somme forfaitaire (variable selon les contrats) qui ne sera pas remboursée. Gonfler artificiellement le devis pour couvrir cette franchise est risqué : les assureurs connaissent les prix du marché et peuvent refuser, voire dénoncer une tentative de fraude.
Si votre franchise excède le coût du remplacement, il est parfois plus économique de ne pas déclarer le sinistre à l’assurance.
Quelles erreurs fréquentes entraînent un refus de prise en charge ?
- Déclarer trop tard : Attendre plusieurs semaines pour signaler le sinistre complique la preuve de l’accident.
- Utiliser la plaque après la fissure : Un usage prolongé aggrave les dégâts et peut être interprété comme une négligence.
- Absence de justificatif : Un simple appel ou un mail sans devis, photos et facture sera systématiquement rejeté.
- Contrat inadapté : Ne pas vérifier si la garantie « bris simple » ou « tout risque électroménager » est bien souscrite.
- Mauvaise compréhension du contrat : Prendre pour acquis que « bris de glace » couvre tout ce qui est en verre, alors que les exclusions sont nombreuses.
Que faire si votre assurance ne couvre pas la casse de la plaque à induction ?
Si la protection fait défaut, il ne reste que deux options : financer la réparation ou le remplacement vous-même, ou négocier une extension de garantie pour l’avenir. Certains choisissent de souscrire une couverture plus complète après un premier incident, mais attention : un sinistre survenu avant l’extension ne sera jamais indemnisé rétroactivement. Pour limiter la casse à l’avenir, il est pertinent de comparer les niveaux de garantie avant de changer d’assurance ou de formule.
Enfin, si vous êtes locataire, pensez à vérifier les obligations précises de votre bail et à en discuter avec le propriétaire. Dans certains cas, la question de la déclaration des biens assurés peut aussi avoir un impact sur la fiscalité. Pour en savoir plus, renseignez-vous sur la déclaration de l’assurance de prêt immobilier sur votre déclaration d’impôts si vous détenez ce type de produit.
Avant de déclarer un sinistre, relisez votre contrat et pesez le coût réel
Le remboursement d’une vitre de plaque à induction cassée n’est jamais garanti d’avance. Avant toute déclaration, vérifiez la présence d’une garantie adaptée, faites établir un devis détaillé et estimez l’intérêt réel d’une déclaration au regard de la franchise. En l’absence de couverture, il peut être plus judicieux d’opter pour une formule de base et d’assumer les petits sinistres, plutôt que de payer des cotisations élevées pour une protection rarement activée. La vigilance au moment de la souscription, et la compréhension des exclusions, restent vos meilleurs alliés pour éviter les mauvaises surprises.