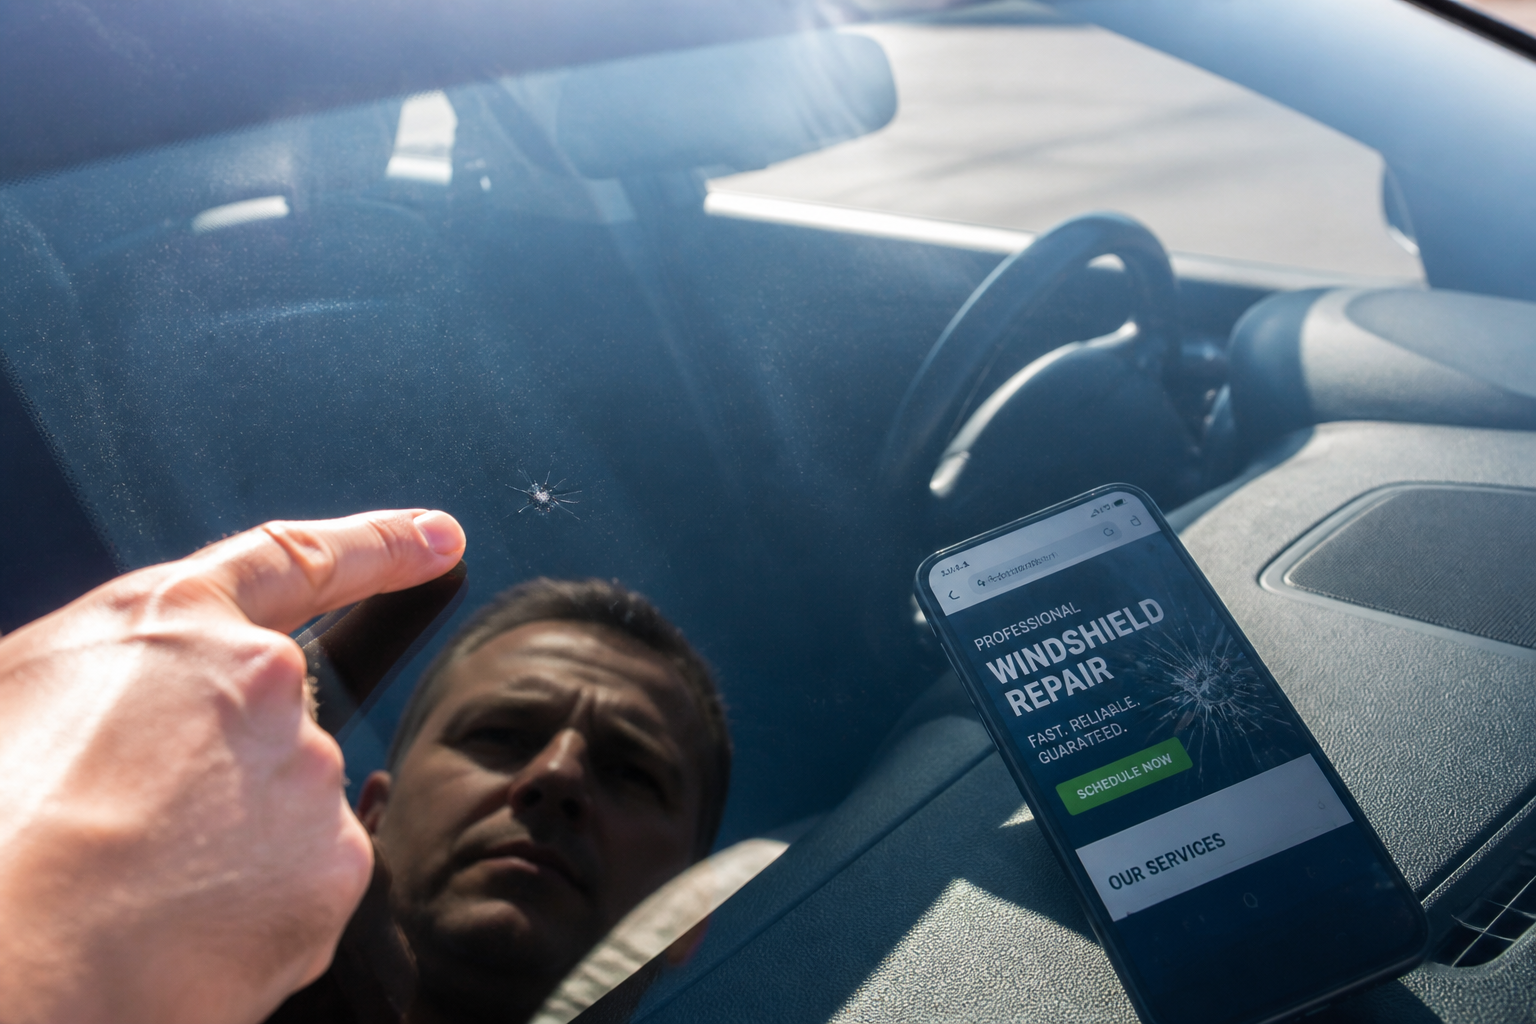
Vous venez de découvrir un impact sur votre pare-brise et vous n'avez pas souscrit la garantie bris de glace. Pas de panique : vous pouvez encore agir sans vous ruiner. Le coût d'un remplacement peut vite grimper, mais plusieurs solutions existent pour réduire la note, à condition de ne pas traîner et de choisir la bonne intervention. Voici comment gérer un pare-brise endommagé quand l'assurance ne couvre rien.
Pourquoi un pare-brise abîmé ne peut pas attendre
Conduire avec un pare-brise fissuré ou un impact non réparé est risqué à plusieurs titres. D'abord, la visibilité se dégrade, surtout la nuit ou sous la pluie. Ensuite, le pare-brise participe à la rigidité de l'habitacle en cas de retournement : un vitrage fragilisé peut céder. Enfin, un défaut sur le pare-brise est un motif fréquent de contre-visite au contrôle technique, ce qui vous oblige à repasser et à payer une seconde inspection. Sans assurance, mieux vaut agir vite pour éviter une cascade de frais.
Réparer ou remplacer : deux options, deux budgets très différents
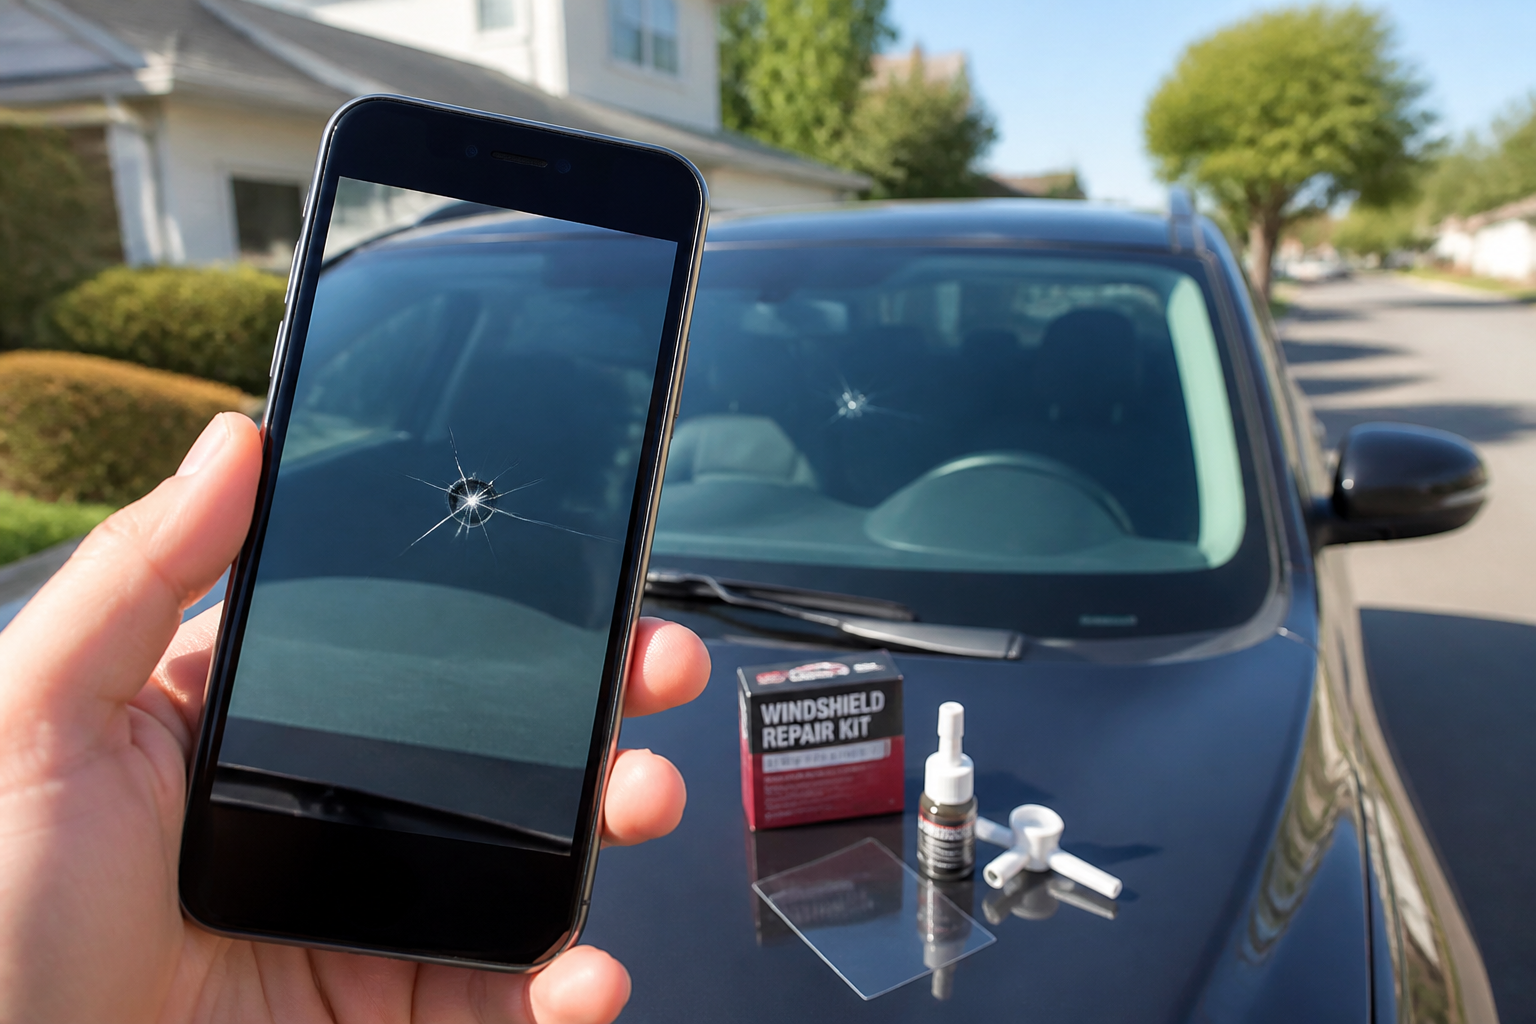
Avant de commander un nouveau pare-brise, vérifiez si votre impact peut être réparé. Cette solution est bien plus économique et rapide.
La réparation d'impact : l'option à moins de 100 euros
Si le dommage est récent, de petite taille (généralement inférieur à une pièce de 2 euros) et situé hors du champ de vision direct du conducteur, une réparation est possible. Le technicien injecte une résine dans l'impact pour le colmater et restaurer la solidité du verre. Cette intervention dure environ 30 minutes et coûte rarement plus de 99 euros. C'est de loin la solution la moins chère pour un pare-brise cassé sans assurance bris de glace.
Une réparation d'impact coûte environ 99 euros, contre plusieurs centaines d'euros pour un remplacement complet.
Le remplacement : un budget qui peut dépasser 1 000 euros
Si la fissure est longue, l'impact trop gros ou situé dans le champ de vision, le remplacement est obligatoire. Le prix varie selon plusieurs critères :
- Le modèle du véhicule : un pare-brise de citadine coûte moins cher que celui d'un SUV ou d'une berline haut de gamme.
- Le type de vitrage : un verre acoustique, athermique, teinté ou chauffant est plus onéreux qu'un modèle standard.
- Les options technologiques : capteurs de pluie, caméras ADAS (aides à la conduite), dégivrage ou traitement hydrophobe augmentent la facture.
- La main-d'œuvre : la pose et le calibrage des capteurs peuvent prendre plus de temps et coûter plus cher.
En moyenne, comptez entre 350 et 500 euros pour un pare-brise standard de citadine, pose comprise. Pour un véhicule récent équipé de technologies, la note peut grimper au-delà de 1 000 euros.
Comment obtenir un devis fiable sans assurance
Pour éviter les mauvaises surprises, demandez un devis détaillé avant toute intervention. Un professionnel sérieux vous fournira un chiffrage qui distingue le prix du vitrage et le coût de la main-d'œuvre. N'hésitez pas à contacter plusieurs centres spécialisés pour comparer les offres. Certains réseaux comme Référence Pare-Brise ou Mondial Pare-Brise proposent une politique tarifaire transparente et un devis gratuit, en ligne ou en agence.
Si vous avez un doute sur votre contrat d'assurance, vérifiez quand même : certaines formules tous risques incluent le bris de glace sans que vous le sachiez. Un simple appel à votre assureur ou au centre de réparation peut confirmer si vous êtes couvert ou non.
Ce que la garantie bris de glace couvre vraiment
Pour comprendre pourquoi vous êtes dans cette situation, rappelons que la garantie bris de glace est presque toujours optionnelle. Même dans un contrat tous risques, elle n'est pas systématiquement incluse. Et quand elle l'est, son contenu varie : certains contrats couvrent le pare-brise avant mais pas la lunette arrière, les vitres latérales ou les optiques de phares. De plus, une franchise peut s'appliquer (par exemple 140 euros sur une facture de 700 euros), ce qui réduit la prise en charge réelle.
Si vous n'avez pas cette option, l'intégralité des frais reste à votre charge. Mais vous pouvez limiter l'impact en choisissant la réparation dès que possible.
Les erreurs à éviter pour ne pas alourdir la facture
Quand on n'est pas assuré pour le bris de glace, certaines décisions peuvent coûter cher :
- Attendre : un impact non traité se transforme en fissure sous l'effet des vibrations, des variations de température ou du passage dans un lavage auto. Une fois la fissure installée, la réparation n'est plus possible, et le remplacement devient inévitable.
- Choisir le premier garage venu sans comparer : les tarifs des pare-brise et de la main-d'œuvre varient d'un professionnel à l'autre. Demandez plusieurs devis.
- Négliger le calibrage des caméras : si votre véhicule est équipé de systèmes ADAS (alerte de franchissement de ligne, régulateur adaptatif), un remplacement sans recalibrage peut rendre ces aides dangereuses. Un professionnel formé le fera obligatoirement, mais cela a un coût supplémentaire à intégrer dans le devis.
- Passer le contrôle technique avec un pare-brise abîmé : vous risquez une contre-visite, ce qui double les frais de contrôle et retarde la remise en circulation du véhicule.
Comparer les options : tableau récapitulatif des coûts
| Type d'intervention | Budget estimé (pose comprise) | Délai typique |
|---|---|---|
| Réparation d'impact | Moins de 100 € | 30 minutes |
| Remplacement pare-brise standard (citadine) | 350 à 500 € | 1 à 2 heures |
| Remplacement pare-brise avec options (SUV, caméras) | 700 à plus de 1 000 € | 2 à 3 heures (avec calibrage) |
Pourquoi souscrire une garantie bris de glace après cet épisode
Si vous avez dû payer de votre poche un remplacement coûteux, vous mesurez l'intérêt de cette option. Pour quelques dizaines d'euros par an, elle évite d'avancer les frais et garantit une prise en charge rapide. Mais attention : lisez bien les conditions avant de signer. Vérifiez quels vitrages sont couverts (pare-brise, lunette, vitres latérales, toit panoramique) et si une franchise s'applique. Certains contrats proposent même une franchise zéro pour le bris de glace, ce qui est intéressant si vous roulez beaucoup sur des routes où les projections de gravillons sont fréquentes.
En attendant, si vous êtes face à un pare-brise endommagé sans assurance, votre meilleure carte est de réparer l'impact le plus tôt possible. Cela vous coûtera moins de 100 euros et vous évitera un remplacement à plusieurs centaines d'euros. Prenez rendez-vous dans un centre spécialisé dès aujourd'hui : un simple coup de fil peut vous faire économiser beaucoup.


